
Altersvorsorgedepot: So holst du die maximale Förderung und Rendite raus

Ab dem 1. Januar 2027 gibt es das neue Altersvorsorgedepot, den Nachfolger der Riester-Rente. Endlich ein staatlich gefördertes Depot mit ETFs. Die wichtigste Frage: Wie viel solltest du einzahlen? Meine Antwort lautet 150 € im Monat, und hier zeige ich dir mit konkreten Zahlen, warum genau dieser Betrag der Sweetspot ist.
So funktioniert die Zulage
Bundestag und Bundesrat haben das Gesetz im Frühjahr 2026 beschlossen. Die Grundzulage ist zweistufig: Auf die ersten 360 € im Jahr legt der Staat 50 % drauf, also bis zu 180 €. Auf alles zwischen 360 € und 1.800 € gibt es nochmal 25 %, also bis zu 360 €. Zusammen sind das maximal 540 € im Jahr. Dafür musst du 1.800 € im Jahr einzahlen, also genau 150 € im Monat. Mindestens 120 € im Jahr sind nötig, sonst gibt es gar nichts.

Zahlst du mehr als 150 € ein, steigt die Zulage nicht weiter. Bis zu 6.840 € im Jahr darfst du zwar einzahlen, aber jeder Euro über 1.800 € bekommt keine Förderung mehr.
Die Förderquote: 30 % geschenkt
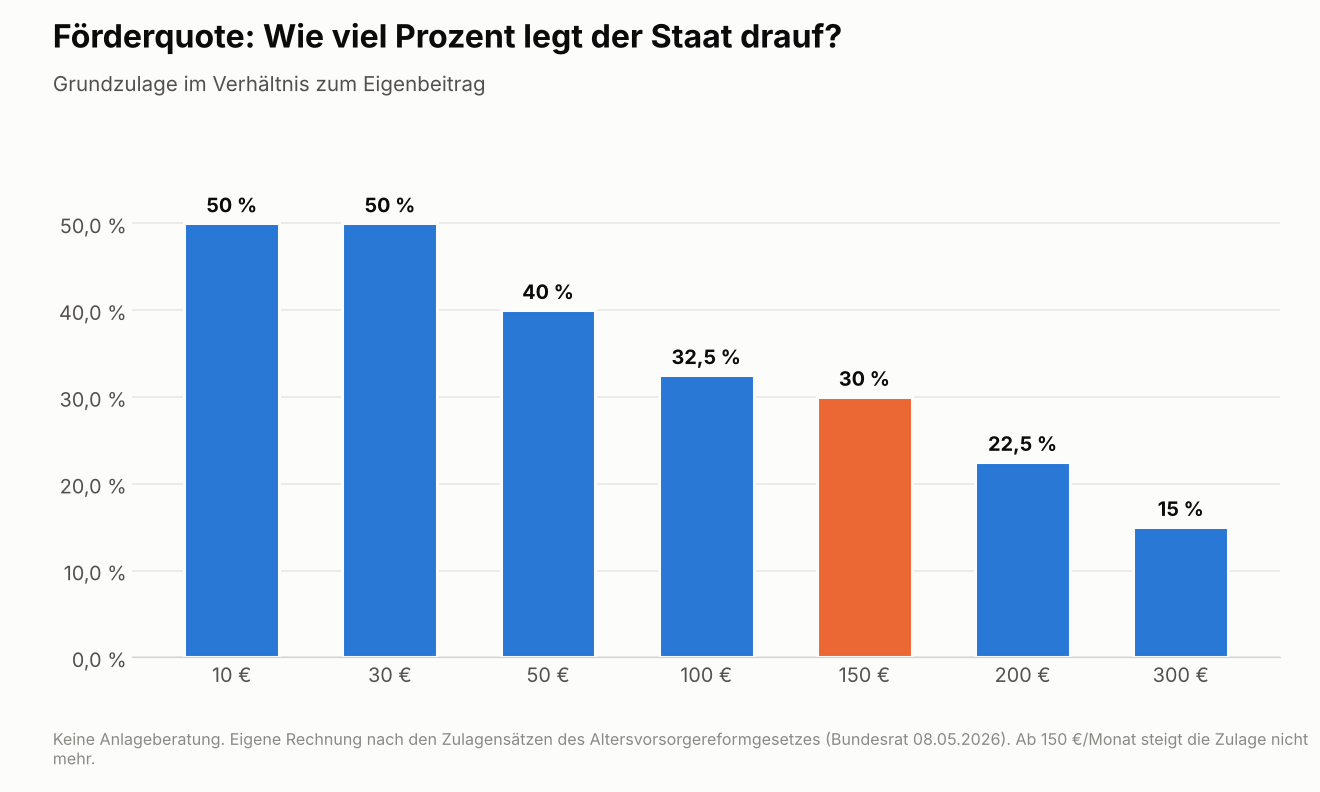
Bei 150 € im Monat legt der Staat 30 % auf deinen Eigenbeitrag drauf. Das ist eine Rendite, die du sofort hast, bevor der ETF überhaupt einen Cent verdient. Bei kleineren Beträgen ist die Quote noch höher, bis zu 50 % bei 30 € im Monat. Danach fällt sie aber schnell ab: Bei 300 € im Monat sind es nur noch 15 %.
Dazu kommen Extras: Für jedes Kind mit Kindergeld gibt es bis zu 300 € Kinderzulage im Jahr. Wer unter 25 ist, bekommt einmalig 200 € Berufseinsteigerbonus. Und bei höherem Einkommen prüft das Finanzamt automatisch, ob der Sonderausgabenabzug mehr bringt als die Zulage. Ab 2027 dürfen übrigens auch Selbstständige mitmachen.
Was 150 € im Monat bringen
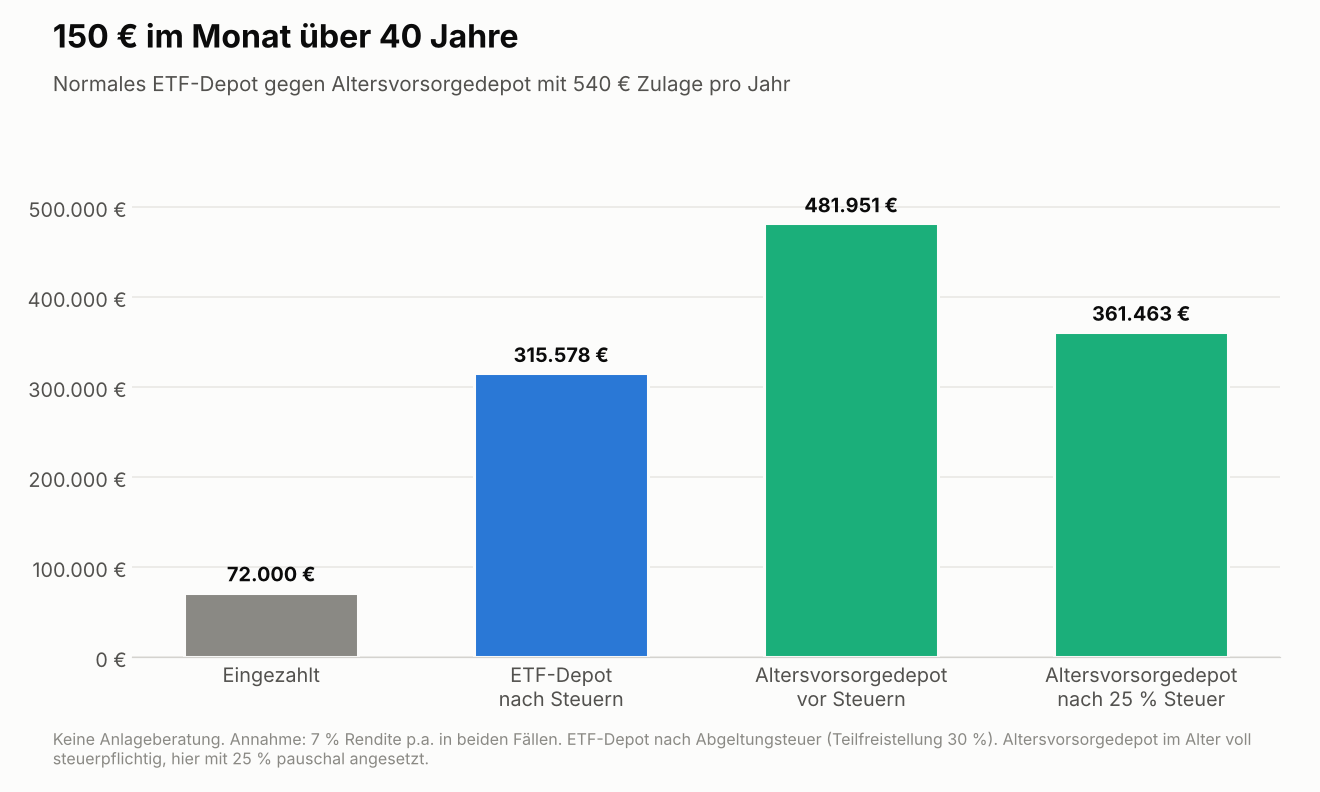
Marc ist 27 und zahlt 40 Jahre lang 150 € im Monat ein, insgesamt 72.000 €. In einem normalen ETF-Depot hätte er bei 7 % Rendite nach Steuern rund 316.000 €. Im Altersvorsorgedepot kommen durch die Zulagen rund 482.000 € zusammen. Die muss er im Alter allerdings voll versteuern. Selbst mit 25 % Steuer bleiben aber noch rund 361.000 €, also etwa 45.000 € mehr als im normalen Depot.
Die Haken
Das Geld ist bis zur Rente gebunden. Ausgezahlt wird in der Regel frühestens ab 65, und zwar als Auszahlplan bis mindestens 85 oder als Rente. Kommst du vorher ran, musst du Zulagen und Steuervorteile zurückzahlen. Achte außerdem auf die Kosten: Das Standarddepot darf bis zu 1 % im Jahr kosten. Günstige Anbieter liegen deutlich darunter, und das macht über 40 Jahre einen großen Unterschied.
Fazit: 150 € ja, mehr nein
Das Altersvorsorgedepot lohnt sich in meinen Augen für fast alle, aber nur bis zur vollen Zulage. 150 € im Monat holen die maximalen 540 € raus. Alles darüber gehört flexibel in dein normales ETF-Depot. Wichtig ist die Reihenfolge: erst Notgroschen, dann freies Depot, dann das Altersvorsorgedepot. So nimmst du die staatliche Förderung mit und bleibst trotzdem flexibel.
Hinweis: Dies ist keine Anlage- oder Steuerberatung, sondern die Meinung des Autors. Rechnungen mit 7 % Rendite sind Annahmen, keine Garantie. Die Anbieterkonditionen stehen erst kurz vor dem Start fest.

