
Monefit vs. Bondora: il grande confronto del 2026


Sia Monefit del Creditstar Group che Go & Grow di Bondora sono tra i prodotti di investimento più popolari in Europa. Entrambe le piattaforme si distinguono per l’elevata liquidità e offrono agli investitori un rendimento compreso tra il 6% e il 7,5% all’anno.
Ma quanto sono davvero solide le società madri che stanno dietro a queste piattaforme e vale la pena investire, considerando il rischio che si corre in questo caso come investitore? Nel rapporto di oggi su Monefit vs. Bondora esaminiamo la performance economica delle aziende e analizziamo quali rischi legali gli investitori dovrebbero conoscere.
Aspetti rilevanti:
- Sia il Gruppo Bondora che il Gruppo Creditstar registreranno nel 2025 utili record.
- La struttura giuridica si differenzia nettamente da quella di Ventus Energy, poiché, secondo le informazioni attualmente disponibili, Bondora e Creditstar non svolgono attività di raccolta di depositi.
- Gli investitori di Monefit e Go & Grow non beneficiano della garanzia legale sui depositi né di tassi d’interesse fissi, ma in compenso i tassi d’interesse sono più elevati rispetto a quelli di un classico conto corrente.
- L’andamento attuale delle due società madri indica che gli investitori potranno contare anche in futuro su tassi d’interesse interessanti.
Monefit vs. Bondora: quanto è alto il rischio per gli investitori?
Sia Creditstar che il Gruppo Bondora sono due operatori di lunga esperienza nel mercato P2P e gestiscono due delle piattaforme più popolari in Europa.
Sulla piattaforma Monefit di Creditstar, gli investitori ricevono fino al 7,5% di interessi con pagamento giornaliero.
Con la piattaforma Go & Grow di Bondora, gli investitori possono guadagnare fino al 6% all’anno, con pagamenti giornalieri.
Da pochi giorni sono disponibili al pubblico i bilanci del Gruppo Bondora e di Creditstar relativi all’anno 2025, che ho analizzato entrambi in modo approfondito.
In essi si riscontrano sviluppi interessanti, rilevanti sia per gli investitori che per chi non lo è. Per saperne di più sugli sviluppi più interessanti del gruppo, consulta le mie recenti recensioni su Monefit e recensioni su Bondora.
Entrambe le società godono attualmente di un’ottima solidità finanziaria e registrano per l’anno passato utili consistenti pari a 13,5 milioni di euro (Monefit) e 9,5 milioni di euro (Bondora).
Gli utili elevati sono certamente incoraggianti. Tuttavia, per gli investitori, da soli non dicono ancora molto sulla sicurezza di un investimento.
Infatti, sebbene un utile elevato sia a prima vista una buona notizia, ciò non tutela automaticamente i tuoi investimenti: Né Bondora né Creditstar sono contrattualmente tenute a intervenire qualora il portafoglio crediti non generasse interessi sufficienti.
Allo stesso tempo, gli utili record dimostrano che i portafogli crediti sottostanti funzionano attualmente in modo solido.
Oggi, tuttavia, esamineremo principalmente i rischi legali dei due fornitori di prestiti P2P, soprattutto per quanto riguarda la BaFin.
A questo proposito, Ventus Energy ha dovuto affrontare di recente gravi conseguenze, poiché la BaFin ha sospettato che la piattaforma fosse coinvolta in un’attività di raccolta di depositi illegale.

Ora, si potrebbe sostenere che un investimento su Monefit SmartSaver e Go & Grow presenti alcune somiglianze con un conto di deposito a vista – un prodotto riservato esclusivamente alle banche.
Per un prodotto del genere sarebbe necessaria una licenza bancaria, che né Bondora né Creditstar possiedono al momento. Qual è quindi il livello di rischio per gli investitori di Go & Grow e Monefit e ne vale la pena, considerando l’attuale tasso d’interesse?
| Criteri | Monefit (SmartSaver) | Bondora (Go & Grow) |
| Fondazione | 2023 | 2008 |
| Sede | Tallinn, Estonia | Tallinn, Estonia |
| Direzione | Aaro Sosaar | Pärtel Tomberg |
| Volume dei crediti finanziati nel 2025 (lordo) | 533,9 milioni di euro | 697 milioni di euro |
| Regolamentazione | Non è regolamentata come piattaforma P2P; Creditstar è autorizzata e regolamentata in diversi paesi europei | Sotto la supervisione dell’autorità di vigilanza finanziaria estone, non soggetta alla normativa MiFID II |
| Relazione annuale | Sì | Sì |
| Inivestitori | 48.000+ | 500.000+ |
| Rendimenti | Fino al 7,5 % annui | Fino al 6 % annui |
| Garanzia di riacquisto | No | No |
| Importo minimo di investimento | 10 € | 1 € |
| Auto-Invest | No | Sì |
| Mercato secondario | No | No |
| Programmi fedeltà | Offerte in promozione e consigli | Programmi di referral e campagne |
Confronto 1: Monefit vs. Bondora: i tassi di interesse
Il vantaggio di Monefit rispetto a Bondora è però, come già indicato sopra, il tasso di interesse più elevato.
Con un 1,5% in più, è decisamente più interessante rispetto a Go & Grow. A prima vista potrebbe non sembrare molto, ma lo è soprattutto se investi somme un po’ più consistenti e desideri così far fruttare il tuo denaro.
La pandemia di coronavirus ha portato a fluttuazioni nei limiti di deposito su Bondora. Inizialmente gli investitori potevano investire mensilmente tramite la piattaforma fino a 400 €, poi fino a 1.000 €. Per gli investitori che volevano depositare importi superiori, il tasso d’interesse era sceso al 4%.
Nell’aprile 2025 questo sistema è stato definitivamente abolito e, contemporaneamente, i tassi d’interesse sono scesi dal 6,75% al 6%. Questo tasso d’interesse è ancora in vigore oggi.

Con Monefit, il tasso d’interesse era già leggermente più alto fin dall’inizio, pari ad almeno il 7,25%, e chi investiva di più poteva guadagnare ancora di più. Questo modello è stato tuttavia adattato a vantaggio degli investitori, per cui ora ogni investitore riceve il 7,5% di interessi.

Confronto tra Monefit e Bondora: liquidità
Monefit SmartSaver e Go & Grow di Bondora promettono ai propri investitori un’elevata liquidità e prelievi rapidi.
Esaminiamo più da vicino i risultati economici delle società madri che li gestiscono, per capire se questa promessa potrà essere mantenuta anche in futuro.
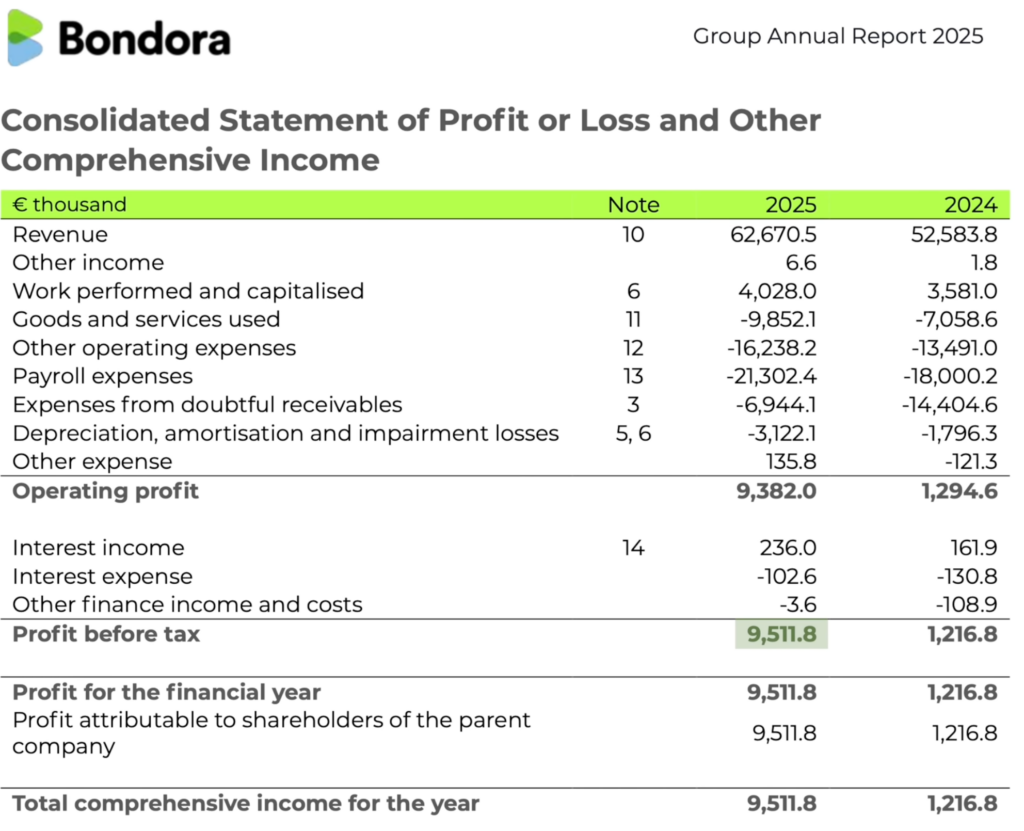
Andamento del Gruppo Bondora nel 2025:
- Crescita del fatturato: Il fatturato del Gruppo Bondora è passato da 52,6 milioni di euro nel 2024 a 62,7 milioni di euro nel 2025, con un aumento del 19,2%.
- Utile: La forte crescita del fatturato ha portato anche a una vera e propria esplosione dell’utile netto. Nel 2025 il Gruppo realizzerà un utile di circa 9,5 milioni di €, quasi dieci volte superiore rispetto all’anno precedente, il 2024 (circa 1,2 milioni di €), che è stato caratterizzato da notevoli sfide macroeconomiche. La riserva di liquidità ammonta a 20,4 milioni di €.
- Redditività: il rendimento del capitale proprio (Return on Equity) ha registrato un balzo dal 6 % nel 2024 a un impressionante 40 % nel 2025.
- Politica dei dividendi: nonostante il forte andamento degli utili, il Consiglio di Amministrazione ha deciso di trattenere l’intero utile netto e di non distribuire dividendi. L’azienda intende finanziare maggiormente la propria crescita con risorse proprie e pertanto ha scelto consapevolmente di non perseguire una politica dei dividendi.
Risultati del Gruppo Creditstar nel 2025:
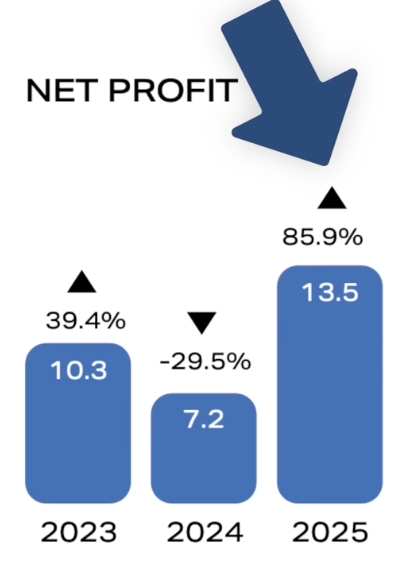
- Crescita del fatturato: Nel 2025 il Gruppo Creditstar ha registrato un notevole aumento del proprio fatturato, passato dai 74,0 milioni di euro dell’anno precedente a 110,9 milioni di euro, con una crescita del 49,8%. Per la prima volta nella storia dell’azienda è stata così superata la soglia dei 100 milioni di euro di fatturato.
- Utile: La forte crescita del fatturato si riflette anche nel risultato d’esercizio. Nel 2025 il Gruppo ha realizzato un utile netto di circa 13,5 milioni di €, superando così il valore dell’anno precedente pari a 7,2 milioni di €, il che corrisponde a un aumento dell’85,9%. Con 46,8 milioni di euro, la riserva di liquidità è più che doppia rispetto a quella del Gruppo Bondora.
- Redditività: anche il rendimento del capitale proprio (Return on Equity) ha registrato un andamento molto positivo, passando dall’11,3% del 2024 a un solido 17,3% nell’anno precedente.
- Politica dei dividendi: nonostante l’andamento molto positivo dell’attività, anche nel 2025 Creditstar ha rinunciato alla distribuzione di un dividendo. Come nel caso del Gruppo Bondora, gli utili realizzati rimangono invece interamente all’interno dell’azienda.
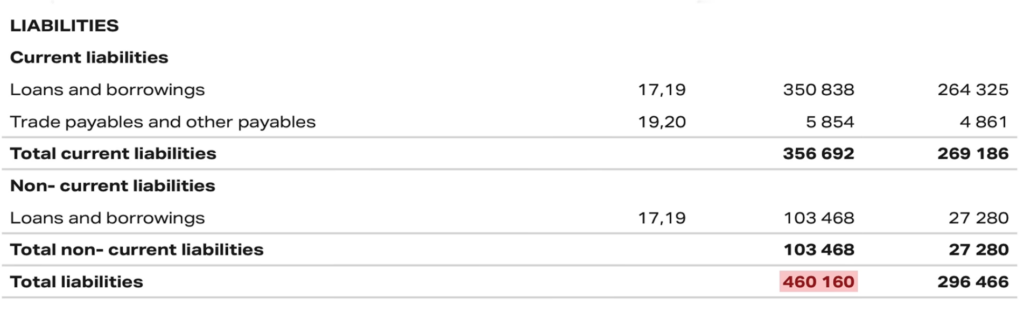
Allo stesso tempo, però, Creditstar presenta anche un indebitamento nettamente superiore rispetto a quello del Gruppo Bondora, derivante dalle obbligazioni emesse dalla società. Creditstar dipende quindi da queste riserve più consistenti nel caso in cui le obbligazioni giungano a scadenza.
Nel caso di Bondora ciò non avviene, poiché la società si finanzia principalmente attraverso il prodotto di investimento Go & Grow.
Monefit è la scelta giusta per te se non hai bisogno di accedere immediatamente al tuo investimento e preferisci far fruttare il tuo denaro nel medio-lungo termine. Proprio se nella vita di tutti i giorni non hai bisogno di liquidità costante, questo modello può rivelarsi decisamente vantaggioso per te e offre in cambio tassi d’interesse più interessanti.
Ecco come funziona il prelievo su Monefit rispetto a Bondora:
- Tramite SmartSaver è possibile effettuare un prelievo immediato fino a 1.000 € al mese. Questi importi più modesti sono quindi immediatamente a tua disposizione, il che per molti investitori è già sufficiente.
- Non appena desideri prelevare importi più consistenti, dovrai pazientare un po’. Ogni bonifico superiore a 1.000 € può richiedere ancora fino a 10 giorni lavorativi.
- Questo è per me lo svantaggio principale rispetto a Go & Grow, dove l’intero importo viene accreditato sul tuo conto in pochi secondi.
- Questa liquidità limitata significa che Monefit è meno adatto come «parcheggio» a breve termine per il tuo denaro, ma dovrebbe piuttosto essere utilizzato per la costruzione del patrimonio a lungo termine.
- Se sei disposto a rinunciare alla massima flessibilità, ma in cambio accetti un rendimento più elevato, allora Monefit è la scelta migliore per il tuo portafoglio.
Confronto tra 3 Monefit e Bondora: regolamentazione e rischio BaFin
Quando effettui un bonifico sul tuo conto Go & Grow, si applica l’articolo 626 della legge estone sul diritto delle obbligazioni. In questo modo, in qualità di investitore, incarichi Go & Grow di gestire il tuo denaro, che viene quindi destinato a prestiti che dovrebbero fruttarti fino al 6% all’anno.
Bondora intende garantire questo 6% grazie al cuscinetto di rendimento che l’azienda ha costituito negli ultimi anni. Il grafico seguente mostra che nel 2026 tale cuscinetto sarà già salito al 13,10%.

Anche dando un’occhiata alle condizioni generali di contratto di Monefit si evince che, in qualità di investitore, si conferisce alla società un mandato ai sensi dell’articolo 626 del Codice civile estone, al fine di guadagnare successivamente interessi fino al 7,5%.

È inoltre importante sottolineare che, ai sensi del punto 4.5 delle Condizioni generali di contratto, il saldo viene utilizzato esclusivamente per l’assegnazione di crediti SmartSaver e non per finanziare la società madre Creditstar. Lo stesso vale per il saldo degli investitori su Bondora.
Importante: non concedi alcun prestito a Bondora o a Creditstar, ma finanzi invece il rispettivo portafoglio crediti e ricevi in cambio un rendimento fino al 6% o al 7% di interessi all’anno.
Questo punto è anche il più importante nell’analisi dei rischi legali che un investitore potrebbe correre con Monefit rispetto a Bondora e si distingue chiaramente dai rischi legati a Ventus Energy.
Infatti, nel caso di Ventus Energy, gli investitori hanno prestato il proprio denaro direttamente all’azienda. Inoltre, gli obblighi di pagamento del mutuatario erano almeno di pari rango (pari passu) rispetto ai crediti di altri creditori. Un chiaro svantaggio per gli investitori!
Nel complesso si può quindi affermare che sia Go & Grow che Monefit hanno messo in piedi un sistema completamente diverso da quello di Ventus Energy. Infatti, in entrambe le società i fondi non vengono assegnati direttamente a Bondora o Creditstar, ma ai portafogli di credito sottostanti.
A mio avviso, la struttura giuridica si discosta nettamente dalle classiche operazioni di deposito. Tuttavia, non è possibile dedurre da ciò se tale valutazione sia condivisa anche dalle autorità di vigilanza
Inoltre, il rendimento del 6% e del 7,5% rispettivamente per Go & Grow e Monefit SmartSaver non è garantito, ma è direttamente legato alla performance del portafoglio crediti.

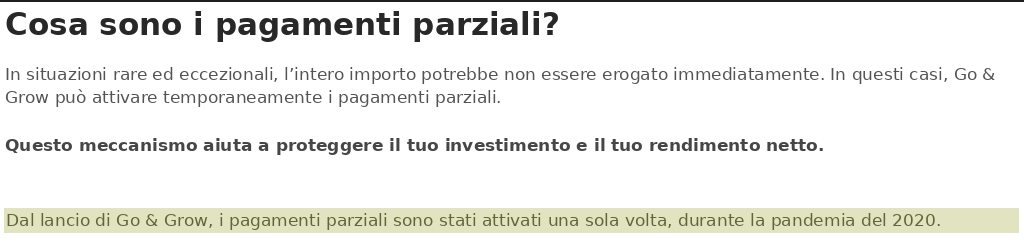
In caso di crisi, entrambe le piattaforme potrebbero sospendere i prelievi e, se necessario, effettuare prelievi parziali.
Sul sito web di Go & Grow si legge quanto segue: “In determinate circostanze potrebbe non essere possibile liquidare immediatamente gli asset di Go & Grow o prelevare denaro con immediatezza. In tal caso, effettueremo prelievi parziali dell’intero importo richiesto.”
Fortunatamente, questi prelievi parziali hanno dovuto essere introdotti solo una volta, precisamente durante la crisi del coronavirus. A parte questo caso isolato, il prodotto ha dimostrato in passato un funzionamento molto affidabile.
Pertanto, Bondora e Creditstar possono sostenere dinanzi alla BaFin che:
- il rendimento non è mai garantito
- e nessun prestito viene erogato alla società stessa
Confronto 4: Monefit vs. Bondora – Portafoglio prestiti
Indicatori quali la percentuale di prestiti attivi, i ritardi di pagamento, le classi di rischio o la distribuzione regionale offrono una visione molto più approfondita della stabilità e della sostenibilità del modello di business.
Sia il Gruppo Bondora che il Gruppo Creditstar perseguono strategie diverse nella costituzione del portafoglio, ma attribuiscono grande importanza a una gestione professionale del rischio e a un’ottimizzazione continua dei propri portafogli prestiti.
Uno sguardo alle cifre delle attuali statistiche sul portafoglio crediti del Gruppo Bondora rivela subito che l’azienda ha il pieno controllo del proprio portafoglio crediti.
L’azienda non solo ha ampliato il proprio margine di rendimento portandolo a un solido 19,1%, ma registra anche dati positivi nella distribuzione del portafoglio crediti attivo:
- Crediti attivi: circa l’80% di tutti i crediti concessi rimane in stato attivo, mentre le insolvenze si sono mantenute a un livello costantemente basso negli ultimi anni.
- Classi di rischio: la maggior parte del portafoglio è costituita da mutuatari con elevata solvibilità e basso rischio di insolvenza. Allo stesso tempo, la quota delle migliori classi di rischio (da AA a C) è in costante aumento.
Questa strategia è integrata da durate dei prestiti flessibili, adattate alla solvibilità individuale e alla capacità di rimborso dei mutuatari.
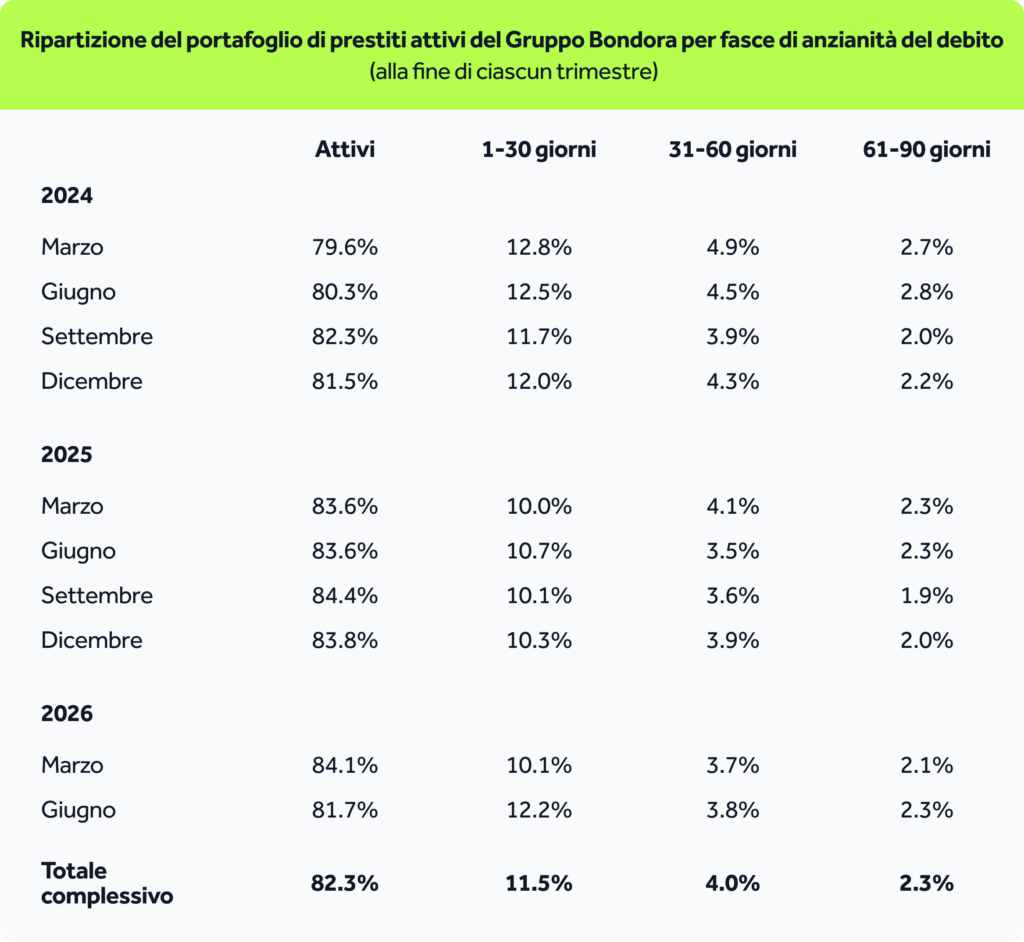
Per una panoramica dettagliata delle performance dei singoli mercati in cui Bondora è attiva, vale la pena dare un’occhiata alla mia recensione su Bondora.
Il Creditstar Group, di cui fa parte Monefit, è in forte crescita. Nel 2025 il portafoglio crediti è cresciuto di ben il 29%, raggiungendo i 533,9 milioni di euro.
Inoltre, Creditstar ha aumentato sia i limiti di credito che le durate dei prestiti, al fine di attrarre fasce di clientela con redditi più elevati e un merito creditizio migliore, migliorando così la qualità complessiva del portafoglio.
Ma com’è la situazione per quanto riguarda la performance dei rimborsi dei prestiti?

- Crediti attivi: oltre all’aumento del portafoglio crediti, è cresciuta notevolmente anche la percentuale dei crediti rimborsati puntualmente. Il portafoglio non in sofferenza è aumentato da 321,7 milioni di euro a 444,3 milioni di euro.
- 31-90 giorni di ritardo: si registra un leggero miglioramento per quanto riguarda i crediti con un ritardo di pagamento compreso tra 31 e 90 giorni.
- Ritardo superiore a 90 giorni: il volume dei crediti in sofferenza da oltre 90 giorni è sceso da 64,6 milioni di euro a 58,9 milioni di euro, nonostante la forte crescita del portafoglio. Di conseguenza, i crediti in sofferenza non solo sono diminuiti in termini assoluti, ma si è ridotta anche la loro quota sul portafoglio complessivo.
I dati tratti dalla relazione annuale del Creditstar Group mostrano che l’azienda ha registrato una crescita solida e, a quanto pare, continuerà a svilupparsi positivamente.
Creditstar non solo ha ampliato notevolmente il proprio portafoglio crediti, ma ha anche migliorato la qualità dei propri crediti. Per me, in qualità di investitore, questo è un segnale positivo e mi incoraggia a continuare a investire in Monefit.
Confronto tra portafogli: ecco come investo
Sono su Monefit e su Go & Grow di Bondora praticamente sin dall’inizio e nel corso degli anni ho ampliato notevolmente il mio portafoglio su entrambe le piattaforme.
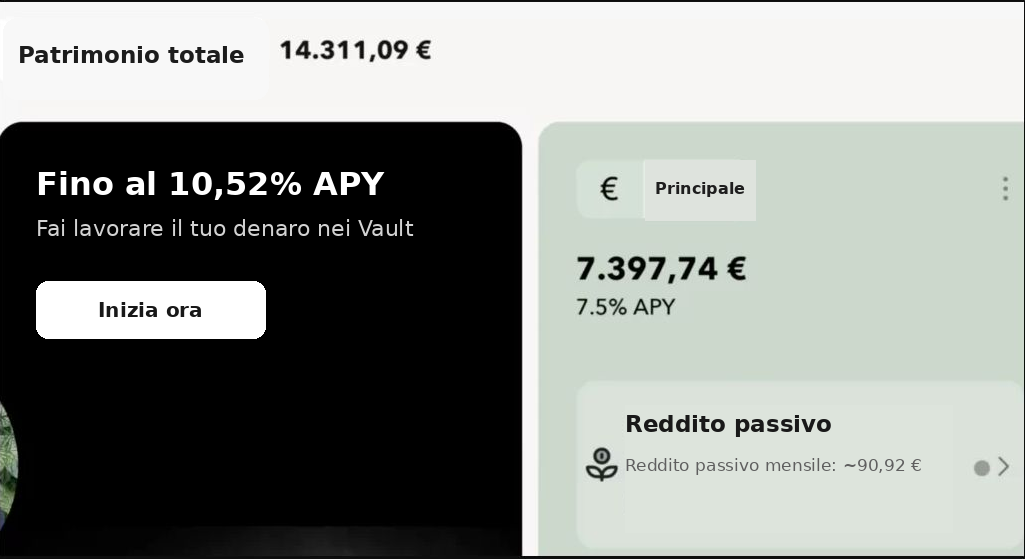
Su Monefit ho attualmente investito 14.300 €. Questo mi garantisce un reddito passivo mensile di circa 90 €.
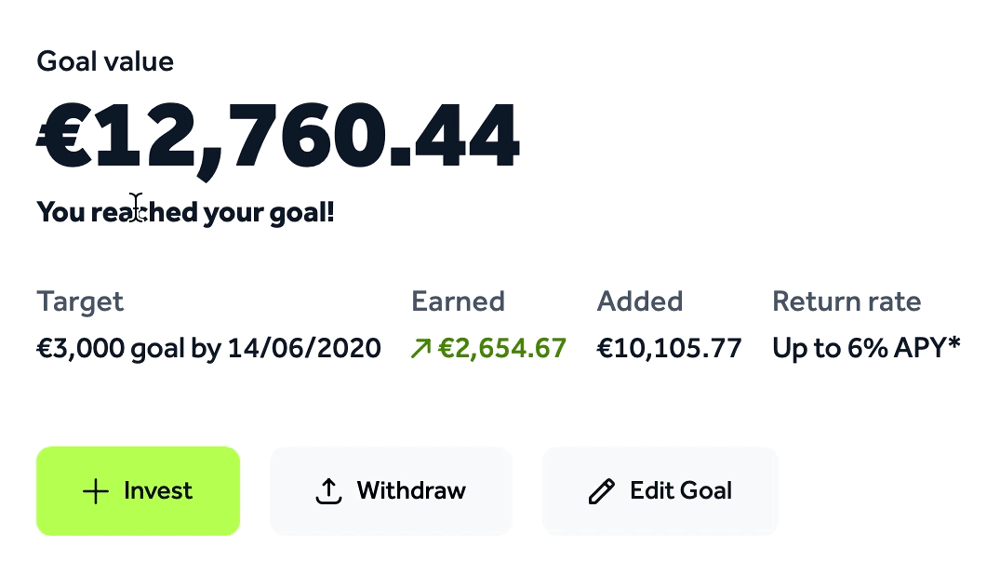
Con Go & Grow di Bondora, il mio patrimonio attuale ammonta a 12.700 €. Con questo importo ottengo interessi giornalieri pari a circa 2 €. Dall’inizio dell’anno ho ricevuto quasi 300 € di interessi passivi grazie al mio investimento in Go & Grow.
Dopo un’analisi approfondita di entrambe le società, sono soddisfatto della situazione economica complessiva sia di Monefit che di Go & Grow e pertanto continuerò ad aumentare i miei investimenti anche in futuro.
Conclusione: su entrambe le piattaforme prevalgono le opportunità
Sia Go & Grow che Monefit SmartSaver sono investimenti interessanti e, soprattutto, ad alto rendimento, grazie ai quali gli investitori possono guadagnare fino al 6% e al 7,5% di interessi all’anno. Inoltre, gli investitori possono prelevare il proprio denaro ogni giorno, il che rappresenta probabilmente uno dei maggiori vantaggi di entrambe le piattaforme.
Ciononostante, gli investitori dovrebbero sempre essere consapevoli dei rischi legati a un investimento. Entrambi i prodotti non sono sicuri quanto il classico conto corrente a vista, che tuttavia offre solo un tasso d’interesse intorno al 2%. Gli investitori non beneficiano di alcuna garanzia sui depositi e anche il rendimento dipende dalla performance dei portafogli di crediti sottostanti.
L’aspetto giuridicamente più rilevante, tuttavia, è che il Gruppo Bondora e il Gruppo Creditstar hanno strutturato i propri termini e condizioni e i propri prodotti in modo tale da distinguersi chiaramente dalle operazioni di deposito, come nel caso di Ventus Energy.
E, considerando la grande affidabilità con cui entrambe le piattaforme pagano gli interessi, il rapporto rischio/rendimento mi sembra adeguato. Dai un’occhiata alla mia recensione Twino Flexi vs. Bondora Go & Grow se vuoi saperne di più su queste due piattaforme.
Domande frequenti: quanto sono davvero sicure Monefit e Bondora?

