
Confronto prestiti P2P 2026: le 10 piattaforme più sicure


Il settore del P2P ha registrato negli ultimi anni uno sviluppo molto positivo e sta diventando sempre più professionale. Tuttavia, casi di insolvenza come quello di Ventus Energy generano incertezza tra gli investitori.
Qual è quindi la piattaforma P2P più sicura? Nel confronto sui prestiti P2P del 2026 che presentiamo oggi, oltre ai criteri consolidati quali l’anzianità, il numero di investitori e la redditività, dedichiamo particolare attenzione al tema della sicurezza.
In questo modo avrai a disposizione in modo trasparente tutti i dettagli importanti per i tuoi futuri investimenti e potrai valutare meglio quali piattaforme P2P siano più adatte a te.
Aspetti rilevanti:
- Il settore P2P si sta affermando sempre di più e sta acquisendo sempre maggiore sicurezza e fiducia.
- Gli investitori dovrebbero tuttavia essere consapevoli che anche le piattaforme P2P più sicure comportano dei rischi. Di norma, più alti sono i tassi di interesse, maggiore è il rischio.
- Le tre principali piattaforme P2P si distinguono per la loro affidabilità e figurano tra gli operatori affermati sul mercato, di cui si fidano migliaia di investitori.
- La scelta della migliore piattaforma P2P dipende dal tipo di investitore e dagli obiettivi di investimento individuali. Esistono diverse offerte adatte a ogni tipo di investitore, da quelli più orientati alla sicurezza a quelli orientati al rendimento.
Ecco come funzionano i prestiti P2P: le informazioni più importanti per gli investitori
I prestiti P2P sono spesso considerati forme di investimento alternative, dalle quali gli investitori sperano di ottenere tassi di interesse più interessanti rispetto, ad esempio, ai classici conti correnti a vista – e spesso li ottengono davvero.
Grazie al positivo andamento del settore P2P, cresce anche l’interesse di molti investitori a iniziare a investire in prima persona. A tal fine, tuttavia, è importante comprendere come funzionano effettivamente i prestiti P2P. Ciò include anche la comprensione dei vantaggi rispetto ad altre opportunità di investimento, nonché dei rischi ad essi associati.
Ecco come funzionano i prestiti P2P:
- I prestiti P2P (Peer-to-Peer) sono prestiti in cui investitori privati o istituzionali prestano denaro ai mutuatari tramite una piattaforma online. In cambio, gli investitori ricevono interessi sul capitale investito.
- Ecco come funziona: un mutuatario richiede un prestito.
- Un finanziatore o una società di credito finanzia tale prestito.
- Il credito viene ceduto, in tutto o in parte, agli investitori tramite una piattaforma P2P.
- Gli investitori ricevono pagamenti regolari di interessi, purché il prestito venga rimborsato correttamente.
- A seconda del prodotto e della piattaforma, gli investitori ricevono spesso interessi compresi tra il 6% e il 10% all’anno.
Nota bene:
Le piattaforme P2P si differenziano dai classici conti di deposito a vista. Non si tratta di depositi bancari, bensì di investimenti in società o in crediti privi di garanzia legale sui depositi.
Ecco come funziona il confronto sui prestiti P2P di Northern Finance
Il confronto sui prestiti P2P di Northern Finance giunge alla sesta edizione: già dal 2020 analizzo e valuto in modo indipendente le piattaforme più importanti. La classifica viene aggiornata più volte all’anno, così potrai sempre trovare le informazioni più recenti.
Ciò che contraddistingue questo confronto è il fatto che io stesso investo ingenti somme presso i singoli fornitori e li valuto dal punto di vista di un investitore. Niente aridi discorsi finanziari, ma un focus sugli aspetti davvero importanti!
A tal fine utilizzo otto categorie che offrono un’ottima panoramica delle opportunità e dei rischi:
| Categoria | Valore ideale | Punti massimi |
| Età | Più di 5 anni | 5 |
| Investitori | Più di 50.000 | 5 |
| Bilancio annuale certificato | Presente | 10 |
| Redditività | Realizza un profitto | 10 |
| Regolamentazione | Piattaforma e finanziatori regolamentati dalle autorità di vigilanza | 10 |
| Caratteristiche speciali | Mercato secondario, Auto-Invest, interfaccia in tedesco, report fiscale disponibile | 20 |
| Solvibilità | Piena solvibilità e nessuna insolvenza | 20 |
| Crescita | Crescita intatta dopo le crisi e buoni sviluppi attuali | 20 |

Una piattaforma P2P perfetta potrebbe raggiungere un massimo di 100 punti. Tutte le valutazioni si basano su dati reali e verificabili e sulle mie esperienze personali. Per saperne di più sugli importi che ho investito e sui risultati ottenuti finora, consulta le mie recensioni, alle quali ti rimando tramite i link che ho inserito per ogni piattaforma.
Confronto tra prestiti P2P 2026: si parte!
Iniziamo ora con la classifica delle 10 migliori piattaforme P2P per il 2026. In questo contesto, prestiamo particolare attenzione al tema della sicurezza, ambito in cui molti fornitori di prestiti P2P hanno compiuto grandi progressi negli ultimi anni, infondendo così maggiore fiducia nei propri investitori.
Importante:
La seguente valutazione non costituisce una consulenza in materia di investimenti, ma rappresenta semplicemente la mia opinione personale, basata sull’esperienza che ho maturato finora con tutte le piattaforme.
Piattaforma 1: Debitum Investments
Con Debitum Investments, gli investitori investono in prestiti aziendali con un rendimento percentuale medio fino al 15%.

Le caratteristiche distintive della piattaforma: il programma fedeltà, ancora piuttosto recente, e la possibilità di investire in terreni agricoli.
- Programma fedeltà: Il nuovo programma fedeltà di Debitum sostituisce ora la precedente funzione di cashback. Con questo programma, a partire da un investimento di 6.000 €, gli investitori ricevono lo 0,5% in più rispetto a prima. A partire da 25.000 € l’interesse aumenta dell’1% e a partire da 50.000 € arriva addirittura al 2%.
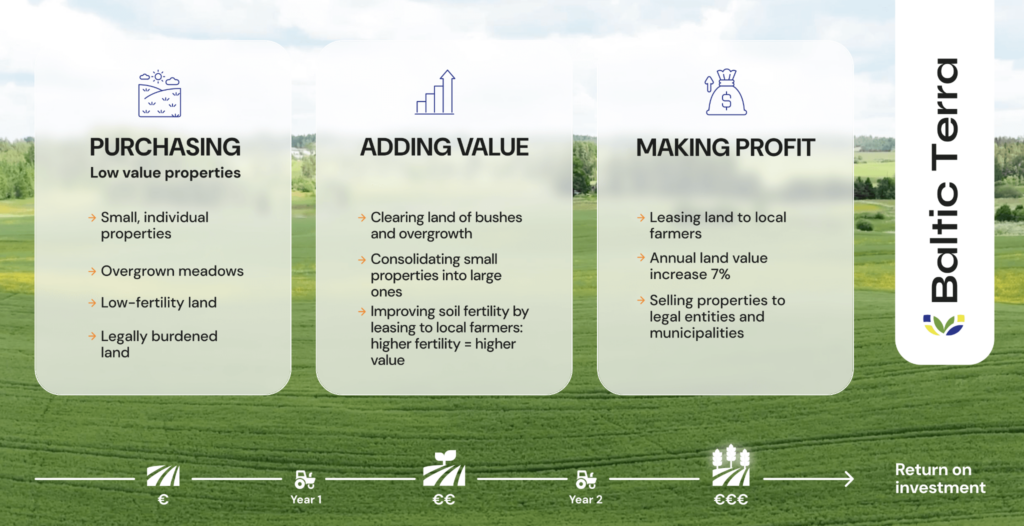
- Investimenti in terreni agricoli: Da poco gli investitori hanno la possibilità di investire non solo in foreste, ma anche in terreni agricoli. A tal fine, la piattaforma ha stretto una partnership con Baltic Terra, emittente di titoli di debito e partner finanziario.
Questa opportunità di investimento offre agli investitori un portafoglio ancora più diversificato e sostiene l’obiettivo di Debitum di mettere in contatto gli investitori con attività dell’economia reale, al fine di generare rendimenti sostenibili.
Debitum Investments è stata fondata nel 2018 e ottiene quindi il punteggio massimo per quanto riguarda l’anzianità. Con attualmente 34.000 investitori, tuttavia, la piattaforma raggiunge solo 3 punti su un totale di 5.
È disponibile un bilancio annuale certificato per il 2025 che, a pagina 12, riporta un utile di 507.000 €. Si ottiene quindi nuovamente il punteggio massimo per i criteri “bilancio annuale” e “redditività”. Anche il principale finanziatore, LFDF, registra un consistente utile di oltre 1,5 milioni di euro. Per me questo è un segnale molto importante nella valutazione della redditività.
Dal 2021 Debitum Investments è in possesso di licenza completa ed è soggetta alla vigilanza della Banca centrale lettone. Ad eccezione del mercato secondario, la piattaforma offre tutte le funzionalità principali. Tra queste figurano:
- Auto-Invest
- Traduzioni in diverse lingue (tedesco, inglese, spagnolo)
- Dichiarazione fiscale
Il punto di forza assoluto di Debitum Investments risiede tuttavia nella solvibilità della piattaforma e dei suoi finanziatori. Ad eccezione di un finanziatore ucraino, nell’intera storia dell’azienda non si è verificato ancora un solo caso di insolvenza!
Complessivamente, Debitum Investments ottiene 93 punti su 100.

Il mio portafoglio presso Debitum Investments ammonta ormai a oltre 15.000 €. Attualmente sto ottenendo un notevole rendimento del 12,72 %, di cui sono molto soddisfatto. La piattaforma funziona bene e continuerò a investire qui anche in futuro.

Per ulteriori informazioni sulla piattaforma, dai un’occhiata alla mia recensione su Debitum.
Piattaforma 2: Go & Grow
La piattaforma Go & Grow di Bondora è uno dei veri e propri pesi massimi del mercato europeo del credito e promette ai propri investitori un tasso d’interesse fino al 6% all’anno sui loro prestiti al consumo.

Le caratteristiche distintive della piattaforma: Da qualche tempo è disponibile una nuova ed entusiasmante funzionalità pensata per aiutare gli investitori: la funzione “Obiettivi”.
Grazie alla funzione “Obiettivi”, gli investitori possono strutturare il proprio patrimonio in modo mirato e accrescerlo passo dopo passo. È possibile impostare obiettivi di risparmio personalizzati, assegnare loro un nome a propria scelta e monitorarne i progressi in modo trasparente in qualsiasi momento.
Tra gli obiettivi possibili figurano, ad esempio:
- Vacanze
- Riserva di emergenza
- Nuova auto
- Accumulo di patrimonio a lungo termine

La società madre Bondora è stata fondata nel 2008 e, con oltre 500.000 investitori registrati, è uno dei maggiori fornitori di prestiti P2P sul mercato.
Gli investitori su Go & Grow investono in prestiti provenienti da:
- Estonia
- Lettonia
- Finlandia
- Danimarca
- Paesi Bassi
I pagamenti agli investitori hanno sempre funzionato alla perfezione, con una piccola eccezione durante la pandemia di coronavirus.
Per quanto riguarda i pagamenti, va sottolineata in particolare la velocità, poiché il denaro arriva sul conto corrente in pochi secondi, e questo avviene in modo affidabile già da diversi anni.
L’utile del Gruppo Bondora è schizzato da 1,2 milioni di euro nel 2024 a ben 9,5 milioni di euro nel 2025. Go & Grow ottiene quindi il punteggio massimo per i primi criteri.
Per quanto riguarda la regolamentazione, assegno solo 5 punti su 10, poiché, sebbene l’attività creditizia di Bondora sia regolamentata nei rispettivi paesi, Go & Grow come piattaforma non è regolamentata.
Go & Grow ottiene complessivamente un ottimo punteggio di 90 su 100.

Investo con Go & Grow già da molti anni. Il mio portafoglio ammonta attualmente a poco meno di 13.000 €.

Per saperne di più su Bondora e sulla piattaforma Go & Grow, leggi la mia recente recensione su Bondora.
Piattaforma 3: Monefit SmartSaver
Monefit SmartSaver ha probabilmente registrato negli ultimi tempi la più grande crescita ed è ormai considerata da molti investitori una scelta migliore rispetto al suo diretto concorrente Go & Grow.
Con il prodotto base gli investitori ricevono fino al 7,5% di interessi all’anno, mentre con il prodotto Vault è possibile ottenere fino al 10,52% all’anno.

Le caratteristiche distintive della piattaforma: Con la funzionalità “Reddito passivo”, Monefit conquista tutti gli investitori che desiderano ricevere automaticamente un trasferimento di denaro sul proprio conto.
Ecco come funziona la funzione:
- Il tuo capitale rimane interamente investito e continua a fruttare
- I rendimenti continuano ad essere generati quotidianamente
- Il 1° di ogni mese, i rendimenti generati nel mese precedente vengono versati automaticamente
- Puoi far trasferire il denaro sul tuo conto bancario o sulla carta registrata
- Puoi attivare o disattivare la funzione in qualsiasi momento

Monefit è stata fondata nel 2022 ed è, con soli 3 anni di vita, relativamente giovane. Ciononostante, la piattaforma conta già oltre 48.000 investitori registrati e continua a registrare una forte crescita.
L’utile della società madre Creditsstar Group è passato da 7,2 milioni di euro nel 2024 a 13,5 milioni di euro nel 2025. Una crescita notevole in un solo anno, che le è valsa meritatamente 10 punti nella categoria «redditività».
In qualità di investitore, puoi investire in prestiti provenienti dai seguenti paesi:
- Estonia
- Finlandia
- Svezia
- Danimarca
- Polonia
- Repubblica Ceca
- Spagna
- e Regno Unito
Complessivamente, Monefit ottiene un ottimo 86 su 100 punti.

Il mio investimento su Monefit ha ormai superato i 15.000 €.

Per saperne di più sulla mia esperienza con Monefit SmartSaver, dai un’occhiata all’ultimo confronto Monefit vs. Bondora.
Piattaforma 4: Afranga
La piattaforma afranga offre agli investitori prestiti al consumo bulgari con un tasso d’interesse compreso tra l’8 e il 16%. La durata è di 3 anni oppure, nel caso del prodotto flessibile, compresa tra 3 e 12 mesi.

Le caratteristiche distintive della piattaforma: Con la funzionalità SaveSmart, afranga offre agli investitori la possibilità di effettuare un investimento a tasso fisso con durata prestabilita.
Ecco come funziona la funzione:
- Gli investitori ottengono rendimenti pari a circa l’8% (3 mesi), il 9% (6 mesi) e il 10% (12 mesi).
- Gli interessi vengono versati mensilmente
- Il capitale può essere reinvestito automaticamente alla scadenza
- Gli investimenti vengono effettuati in prestiti alle imprese o in prestiti immobiliari

Afranga è stata fondata nel 2021 e vanta quindi già alcuni anni di esperienza sul mercato. Con 5.000 investitori, tuttavia, la piattaforma è cresciuta pochissimo negli ultimi anni, motivo per cui le viene assegnato solo 1 punto su 5.
Lo scorso anno la piattaforma è stata oggetto di un importante rilancio. Il principale finanziatore fornisce inoltre dati aggiornati sulla redditività, nonché un bilancio annuale certificato per il 2025, che riporta un utile pari a 2,2 milioni di euro.

Afranga è un servizio di crowdfunding regolamentato, così come lo sono i suoi mutuatari. Anche per quanto riguarda le funzionalità, gli investitori hanno un’ampia scelta. Non esiste tuttavia un mercato secondario. I prestiti non possono quindi essere venduti anticipatamente, il che potrebbe rappresentare un ostacolo per alcuni investitori che attribuiscono importanza alla flessibilità.
Finora su Afranga non si sono verificati casi di insolvenza e, anche durante la pandemia di Covid del 2021/22, il principale istituto di credito, Stikcredit, ha sempre generato utili affidabili – punteggio massimo.
Afranga ottiene quindi da parte mia 81 punti su 100.

Attualmente ottengo circa il 14% di interessi sul mio investimento con Afranga, che riguarda i due principali intermediari creditizi, Stikcredit e Lendivo.

Per saperne di più sulla piattaforma e sulle mie esperienze personali con essa, dai un’occhiata alle mie esperienze con Afranga.
Piattaforma 5: Mintos
La piattaforma più grande d’Europa consente ai propri investitori di investire in prestiti, obbligazioni, ETF e immobili. Per gli investimenti in prestiti P2P, gli investitori ricevono attualmente fino a una media del 11% di interessi all’anno.

Le caratteristiche distintive della piattaforma: Mintos convince in particolare gli investitori orientati al rendimento, disposti ad assumersi un rischio leggermente più elevato. Su Mintos gli investitori ottengono attualmente un tasso d’interesse medio del 10,84%. Anche il valore medio storico dal 2015, pari all’8,8%, è decisamente soddisfacente.
Inoltre, con «Smart Cash», Mintos offre un altro prodotto interessante. In questo caso, il denaro viene investito tramite un fondo del mercato monetario, consentendo agli investitori di ottenere attualmente rendimenti da interessi relativamente a basso rischio e, al contempo, di accedere in modo flessibile al proprio capitale.

Mintos è stata fondata nel 2014, conta oltre 700.000 utenti registrati e gestisce più di 800 milioni di euro. Pertanto, ottiene il punteggio massimo per i primi criteri.
Anche il bilancio annuale è stato sottoposto a revisione. Da esso emerge tuttavia, ancora una volta, una perdita. Lo scorso anno la perdita è stata pari a 2,2 milioni di euro, motivo per cui devo assegnare 0 punti alla voce «redditività».
Mintos è soggetta a regolamentazione e convince nettamente anche in termini di funzionalità. La piattaforma P2P convince anche per quanto riguarda la solvibilità. Sebbene durante il COVID e la guerra in Ucraina si siano verificati diversi casi di insolvenza, Mintos è comunque riuscita a recuperare il denaro in modo efficiente – anche se a volte ciò può richiedere diversi anni.
Complessivamente, Mintos ottiene un solido 80 su 100 punti.

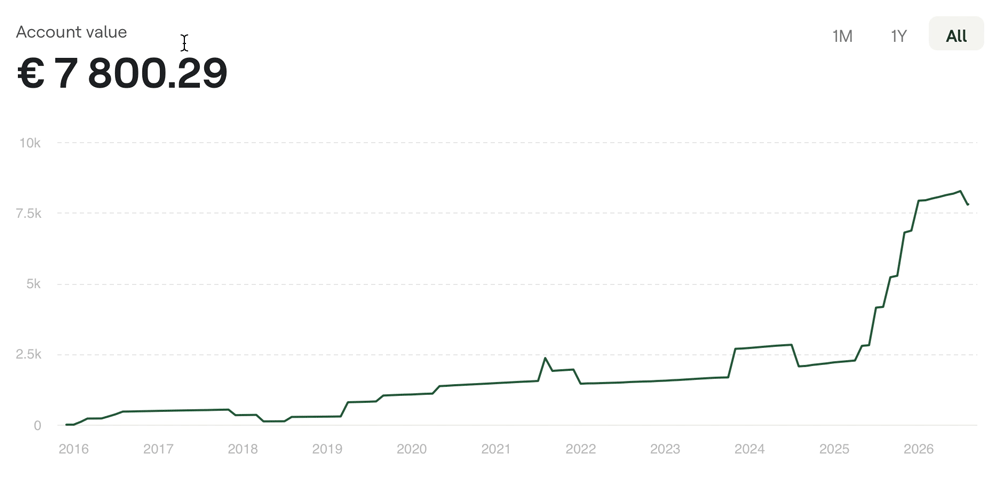
Ho investito anche su Mintos. Tuttavia, le perdite continue cominciano a preoccuparmi.
Se la piattaforma non riuscirà a invertire la rotta nel prossimo futuro, dovrò riflettere attentamente se continuare a investire qui. Attualmente ho investito 7.800 €.
Assicurati qui il tuo bonus Mintos e scopri di più su questa popolare piattaforma P2P.
Piattaforma 6: TWINO
Con TWINO, piattaforma di prestiti P2P, gli investitori investono in prestiti al consumo provenienti dalla Polonia, che fruttano tassi d’interesse compresi tra il 6% e il 12% all’anno.

Le caratteristiche distintive della piattaforma: Con TWINO FLEXI, il fornitore di prestiti P2P ha creato un prodotto particolarmente adatto agli investitori che danno importanza a un tasso di interesse fisso e desiderano calcolare meglio i propri rendimenti.
Con FLEXI gli investitori ottengono unrendimento annuo fisso del 6%, mentre il denaro rimane completamente accessibile. TWINO FLEXI si distingue così dalle piattaforme P2P come Go & Grow, che offrono anch’esse un tasso del 6%. Tuttavia, nel caso di questi fornitori di prestiti P2P si tratta di un rendimento target e non di un tasso fisso come nel caso di TWINO.

TWINO è una delle più antiche piattaforme P2P presenti sul mercato. L’azienda è stata fondata già nel 2015, ma non ha mai registrato una crescita esplosiva. Attualmente sulla piattaforma sono registrati 22.000 investitori.
Un aspetto particolarmente positivo da sottolineare è che sia TWINO che i suoi finanziatori polacchi dispongono di bilanci annuali certificati e sono redditizi. Nel 2025 Fincard ha realizzato un utile di oltre 10 milioni di euro, mentre TWINO ne ha registrati solo 92.000.
Per me, tuttavia, questo dato è meno preoccupante, poiché il fornitore finanzia principalmente l’attività altamente redditizia dei propri finanziatori.
Sia la piattaforma TWINO che i finanziatori locali sono soggetti a regolamentazione. TWINO è regolamentata dalla Banca centrale della Lettonia e, da poco, anche dalla normativa UE sulle criptovalute MiCA. Sarà interessante vedere cosa accadrà in futuro.
Numerose funzionalità, come il mercato secondario e le traduzioni in diverse lingue, sono disponibili. Per quanto riguarda la solvibilità, in passato si sono verificati problemi nel finanziamento dei prestiti in Vietnam e nelle Filippine. Su questo punto, quindi, il punteggio è solo di 10 su 20.
Complessivamente, TWINO ottiene così un buon punteggio di 77 su 100.

Viainvest
Sebbene sia attiva nel settore già da 10 anni, Viainvest è una delle piattaforme meno conosciute. Finora è riuscita ad attirare solo circa 46.000 investitori. Ciò è sorprendente, poiché il fornitore paga in modo affidabile interessi interessanti con una media del 12%!
Qui si investe in prestiti del gruppo SMS, attivo in Svezia, Repubblica Ceca, Lettonia e Romania. Tuttavia, la piattaforma completamente regolamentata perde molti punti a causa della mancanza del bilancio annuale: il gruppo ViaSMS (nei cui prestiti investiamo qui) ci deve ancora il rapporto annuale del 2024!
Viainvest perde così 15 punti nella classifica dei prestiti P2P di Northern Finance, arrivando a un misero 64. Speriamo che venga presto presentato un bilancio, affinché la piattaforma possa tornare alla sua forma precedente!
Al momento ho investito poco meno di 2.500 € su TWINO e probabilmente amplierò il mio portafoglio.

Qui trovi il mio confronto dettagliato TWINO FLEXI vs. Bondora Go & Grow.
Piattaforma 7: LANDE
Dal 2019 LANDE offre agli investitori privati la possibilità di investire in prestiti agricoli provenienti da Lettonia, Lituania, Polonia e Romania, ottenendo un rendimento annuo compreso tra il 9% e il 18%.

Le caratteristiche distintive della piattaforma: I prestiti su LANDE sono garantiti da beni reali quali terreni, macchinari, raccolti o bestiame. Di conseguenza, il profilo di rischio si differenzia nettamente dai finanziamenti non garantiti.
A ciò si aggiunge il fatto che il settore agricolo all’interno dell’Unione Europea è sostenuto a lungo termine. L’importanza a lungo termine e il sostegno al settore agricolo all’interno dell’UE creano un contesto interessante per i finanziamenti agricoli.

È disponibile un bilancio annuale certificato della società, dal quale emerge anche un utile di circa 250.000 €. Per quanto riguarda la solvibilità e la crescita, LANDE ha registrato una buona ripresa negli ultimi tempi, totalizzando 10 punti su 20 in entrambi i casi.
Inoltre, LANDE è soggetta a regolamentazione e ottiene il punteggio massimo anche per quanto riguarda le caratteristiche. LANDE raggiunge così un totale di 76 punti su 100 possibili.

In futuro, tuttavia, intravedo qui un potenziale ancora notevole di crescita, se l’attuale andamento positivo dovesse continuare.
Dopo aver ricevuto i dati esclusivi relativi alla performance del portafoglio prestiti, ho ricominciato a investire con LANDE. Tuttavia, investo ormai solo in prestiti garantiti da terreni, poiché in passato sono stati quelli che hanno registrato la performance migliore.

Dai un’occhiata alla mia recensione su LANDE se vuoi saperne di più sulla piattaforma.
Piattaforma 8: Viainvest
La piattaforma, fondata nel 2016, offre agli investitori prestiti al consumo del proprio gruppo Viainvest con tassi di interesse fino al 13% all’anno e una durata compresa tra 6 e 12 mesi.

Le caratteristiche distintive della piattaforma: La particolarità di Viainvest risiede probabilmente nella combinazione di titoli regolamentati, garantiti da pool di crediti al consumo, e dall’obbligo di riacquisto.
In questi investimenti, il creditore è tenuto a riacquistare il credito qualora il debitore non effettui pagamenti per più di 60 giorni.

In qualità di investitore, puoi investire in prestiti provenienti dai seguenti paesi:
- Lettonia
- Svezia
- Repubblica Ceca
- Romania
Il numero di investitori è attualmente in calo. Al momento sono registrati su Viainvest 47.000 utenti, motivo per cui a questo criterio vengono assegnati 4 punti su 5.
Anche per quanto riguarda il volume dei prestiti finanziati, la piattaforma registra un calo: da 19 milioni di euro nel dicembre 2025 a soli 11,6 milioni di euro nel luglio 2026.
Al momento, inoltre, non è ancora disponibile alcun bilancio annuale. Per un gruppo di queste dimensioni, a mio avviso ciò è assolutamente inaccettabile. Per questo motivo, sia per il bilancio annuale che per la redditività vengono assegnati 0 punti. Non riesco a comprendere perché Viainvest impieghi così tanto tempo a presentare agli investitori i dati più importanti.
Viainvest è regolamentata, ma presenta solo poche funzionalità: nessun mercato secondario e nessuna traduzione in lingua straniera. Pertanto, qui vengono assegnati solo 10 punti. Tuttavia, in passato i pagamenti hanno sempre funzionato senza intoppi.
Viainvest totalizza così 64 punti su 100.

Attualmente ho investito poco meno di 6.700 € su Viainvest. A causa della mancanza di trasparenza, non intendo aumentare il mio investimento su questa piattaforma. Se gli attuali tassi d’interesse del 12% dovessero diminuire, liquiderò completamente il mio investimento. A mio avviso, Viainvest è attualmente ben lontana dal diventare la migliore piattaforma P2P.

Nella mia recensione su Viainvest analizzo in dettaglio la piattaforma, nonché i pro e i contro per gli investitori.
Piattaforma 9: Loanch
Sulla piattaforma P2P Loanch, gli investitori non investono in prestiti P2P europei, bensì in prestiti provenienti dalla Malesia e ricevono in cambio fino al 15,9% di interessi.
Il principale prestatore, Tambadana, ha sede a Kuala Lumpur, dove ho potuto farmi personalmente un’idea dell’azienda.

Le caratteristiche distintive della piattaforma: Ciò che rende unico Loanch è l’orientamento geografico della piattaforma P2P. Concentrandosi sul Sud-Est asiatico, questo fornitore di prestiti P2P punta su un mercato finora spesso trascurato. Si tratta di un mercato particolarmente interessante, poiché presenta un grande potenziale di forte crescita economica e anche la domanda di prestiti è elevata.

L’azienda è stata fondata nel 2022, ma ha avuto bisogno di un po’ di tempo per sviluppare la piattaforma. Nel 2024, però, è stato finalmente possibile aprire i battenti digitali e accogliere i primi investitori. Attualmente, sulla piattaforma P2P sono registrati 15.000 investitori.
Da allora, Loanch ha registrato una crescita vertiginosa: in soli 12 mesi, la piattaforma è riuscita a far crescere il proprio portafoglio prestiti da circa 6 milioni di euro a quasi 30 milioni di euro. Questo genera ormai un utile di oltre 1 milione di euro al mese.

Purtroppo, però, al momento non è disponibile un bilancio annuale certificato e quindi non ci sono dati certificati sulla redditività.
I finanziatori sono regolamentati, ma Loanch, in quanto piattaforma di mercato, non lo è, motivo per cui qui si assegnano solo 5 punti su 10.
La piattaforma si distingue per numerose funzionalità, quali l’investimento automatico, le traduzioni multilingue e un resoconto fiscale. Finora non si sono verificati problemi di pagamento su Loanch.
Nonostante la forte crescita, a causa della mancanza di trasparenza Loanch ottiene attualmente solo 60 punti su 100.

Su Loanch ho attualmente investito circa 2.500 €.

Per saperne di più su questo fornitore di prestiti P2P, consulta la mia recensione su Loanch.
Piattaforma 10: FF Forest
Nel confronto tra piattaforme P2P, FF Forest è uno dei nuovi arrivati sul mercato. Come suggerisce il nome, qui gli investitori finanziano foreste che vengono acquistate e rivendute come pacchetto aggregato a società di private equity. Attualmente vengono offerti tassi di interesse fino al 15 %.

Le caratteristiche distintive della piattaforma: FF Forest è unica nel suo genere perché gli investitori investono direttamente in aree boschive e silvicoltura, finanziando così un bene reale anziché i classici prestiti P2P.
Il rendimento deriva dalla crescita degli alberi, dalla vendita del legname e da eventuali aumenti di valore delle aree boschive. Inoltre, FF Forest si avvale di analisi forestali e selezione delle aree supportate dalla tecnologia.
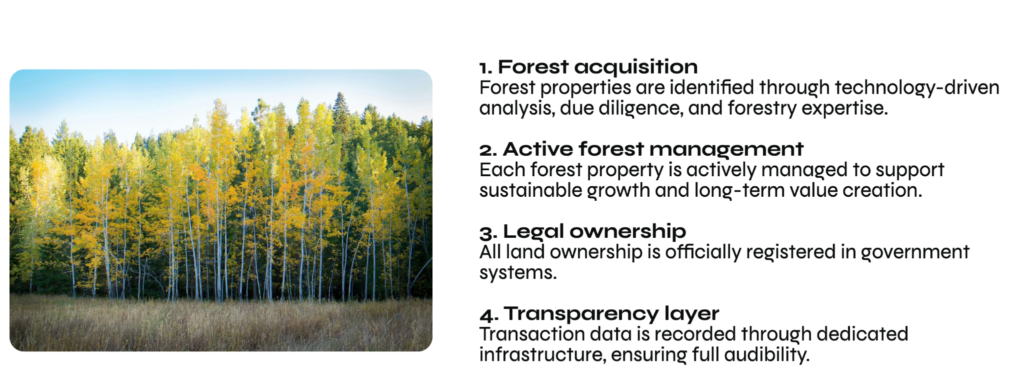
La piattaforma P2P è stata lanciata sul mercato solo nel 2024 e al momento non è ancora in grado di presentare un bilancio annuale certificato. Né dispone di una regolamentazione o di caratteristiche particolari.

In compenso, FF Forest si distingue per un mercato secondario dotato della funzione «Early-Exit» e per una crescita molto rapida. Finora, tutti gli interessi sono stati accreditati e versati puntualmente in contanti sui conti degli investitori.
A causa della sua breve storia, FF Forest ottiene 47 punti su 100 nella classifica P2P di quest’anno.

Sebbene FF Forest sia una piattaforma ancora molto giovane e inesperta, trovo il suo modello di business estremamente interessante. Ho quindi investito personalmente 5.300 € e seguirò con attenzione l’evoluzione di questo operatore P2P.

Per saperne di più su questo nuovo arrivato, dai un’occhiata alla mia recensione su FF Forest.
Conclusione: anche le piattaforme più sicure comportano dei rischi
Il primo posto, come già nel primo semestre del 2026, va meritatamente a Debitum con ben 93 punti. La piattaforma offre tassi d’interesse solidi e registra nel complesso ottime prestazioni. Subito dietro, con 90 punti, si trova Go & Grow, operatore di lunga data, seguito da Monefit SmartSaver al terzo posto.
È con questa Top 3 che mi sento più a mio agio e, di conseguenza, è in queste piattaforme che ho investito di gran lunga di più.
Viainvest occupa l’ottavo posto con un totale di 64 punti. È un peccato, perché a mio avviso questa piattaforma avrebbe potuto offrire molto di più. In coda alla classifica si trovano Loanch con 60 punti e la nuova arrivata FF Forest con 47 punti.
La classifica non è ovviamente scolpita nella pietra e ha il solo scopo di fornirti un orientamento, affinché tu possa decidere autonomamente quale sia la migliore piattaforma P2P. Una cosa è certa: ce n’è per tutti i gusti.
| Età > 5 anni | Investitori > 50.000 | Bilancio annuale certificato | Redditività | Regolamentazione | Caratteristiche speciali | Solvibilità | Crescita + Sviluppi attuali | Totale | Tassi di interesse attuali | |
| Debitum | 5 | 3 | 10 | 10 | 10 | 15 | 20 | 20 | 93 | 13% |
| Go & Grow | 5 | 5 | 10 | 10 | 5 | 20 | 20 | 15 | 90 | 6% |
| Monefit | 3 | 3 | 10 | 10 | 5 | 20 | 15 | 20 | 86 | 7,5 – 10,5 % |
| Afranga | 5 | 1 | 10 | 10 | 10 | 15 | 20 | 10 | 81 | 8–16% |
| Mintos | 5 | 5 | 10 | 0 | 10 | 20 | 15 | 15 | 80 | 11% |
| TWINO | 5 | 2 | 10 | 10 | 10 | 20 | 10 | 10 | 77 | 6–12% |
| LANDE | 5 | 1 | 10 | 10 | 10 | 20 | 10 | 10 | 76 | 12% |
| Viainvest | 5 | 4 | 0 | 0 | 10 | 10 | 20 | 15 | 64 | 12% |
| Loanch | 4 | 1 | 0 | 0 | 5 | 15 | 20 | 15 | 60 | 15% |
| FF Forest | 1 | 1 | 0 | 0 | 0 | 5 | 20 | 20 | 47 | 15% |
FAQ: Qual è la piattaforma P2P più sicura nel 2026?

