Comparativa de préstamos P2P 2026: Las 10 plataformas más seguras
Autor
Aleks Bleck
Última actualización
18.08.2026
El sector del P2P ha evolucionado muy positivamente en los últimos años y cada vez es más profesional. Sin embargo, casos como el de Ventus Energy generan incertidumbre entre los inversores.
Entonces, ¿qué plataforma P2P es la más segura? En la comparativa de préstamos P2P de 2026 que te traemos hoy, además de los criterios habituales como la antigüedad, el número de inversores y la rentabilidad, nos centramos especialmente en el tema de la seguridad.
Así tendrás a la vista todos los detalles importantes para tus futuras inversiones y podrás valorar mejor qué plataformas P2P te convienen más.
Los hechos más importantes en pocas palabras:
El sector del P2P se está consolidando cada vez más y va ganando seguridad y confianza.
No obstante, los inversores deben saber que incluso las plataformas P2P más seguras conllevan riesgos. Cuanto más altos son los intereses, mayor suele ser también el riesgo.
Las tres principales plataformas P2P destacan por su estabilidad y se cuentan entre los proveedores consolidados del mercado, en los que confían miles de inversores.
La mejor plataforma P2P depende del tipo de inversor y de sus objetivos de inversión particulares. Hay diferentes ofertas adecuadas para todo tipo de inversores, desde los que buscan seguridad hasta los que se centran en la rentabilidad.
Así funcionan los préstamos P2P: lo que más te interesa saber si eres inversor
Los préstamos P2P suelen considerarse formas alternativas de inversión con las que los inversores esperan obtener tipos de interés más atractivos que, por ejemplo, los de las cuentas corrientes clásicas, y que, de hecho, suelen conseguir.
Gracias al buen desarrollo del sector del P2P, cada vez son más los inversores interesados en empezar a invertir por su cuenta. Sin embargo, para ello es importante entender cómo funcionan realmente los préstamos P2P. Esto incluye comprender las ventajas que ofrecen frente a otras opciones de inversión, así como los riesgos que conllevan.
Así funcionan los préstamos P2P:
Los préstamos P2P (peer-to-peer) son préstamos en los que inversores particulares o institucionales prestan dinero a los prestatarios a través de una plataforma en línea. A cambio, los inversores reciben intereses por el capital que han invertido.
Funciona así: Un prestatario solicita un crédito.
Un prestamista o una entidad de crédito financia este préstamo.
La deuda se transfiere total o parcialmente a los inversores a través de una plataforma P2P.
Los inversores reciben pagos periódicos de intereses siempre y cuando el préstamo se vaya pagando correctamente.
Dependiendo del producto y la plataforma, los inversores suelen obtener entre un 6 % y un 10 % de interés al año.
Es bueno sarlo:
Las plataformas P2P se diferencian de las cuentas de ahorro clásicas. No se trata de depósitos bancarios, sino de inversiones en empresas o en préstamos que no cuentan con garantía legal de depósitos.
De acuerdo con estos criterios, funciona la comparación de préstamos P2P de Northern Finance.
La comparación de préstamos P2P de Northern Finance entra en su sexta ronda: desde 2020, he estado analizando y evaluando las principales plataformas de forma independiente. La clasificación se actualiza varias veces al año, por lo que siempre encontrarás la información más reciente.
Lo que hace esta comparación es que yo mismo invierto grandes cantidades en los diferentes proveedores y las valoro desde la perspectiva de un inversor. ¡No es una palabrería financiera, sino un enfoque en los aspectos realmente importantes!
Para ello, utilizo ocho categorías que ofrecen una muy buena visión de las oportunidades y los riesgos:
Categoría
valor ideal
Puntos máximos
Antigüedad
Más de 5 años
5
Inversores
Más de 50 000
5
Estado financiero auditado
Disponible
10
Rentabilidad
Obtienes una ganancia
10
Regulación
Plataforma y prestamista regulados por autoridades supervisoras
10
Funciones
Mercado secundario, autoinversión, interfaz en español o ingles, informe fiscal disponible
20
Capacidad de pago
Plena solvencia y sin impagos
20
Crecimiento
Crecimiento intacto tras la crisis, evolución actual favorable
20
Una plataforma P2P perfecta podría alcanzar un máximo de 100 puntos. Todas las evaluaciones se basan en datos reales y verificables y en mi opinión personal. Encontrarás más información sobre los importes invertidos y los resultados obtenidos hasta la fecha en mis informes de experiencia, que enlazo a cada plataforma para ti.
Comparativa de préstamos P2P 2026: ¡Vamos a por ello!
Empezamos ahora con la clasificación de las 10 mejores plataformas P2P para el año 2026. En ella prestamos especial atención al tema de la seguridad, ámbito en el que muchos proveedores de préstamos P2P han avanzado mucho en los últimos años, lo que les permite transmitir una mayor confianza a sus inversores.
Importante:
La siguiente valoración no es un consejo de inversión, sino simplemente mi opinión personal basada en la experiencia que he tenido hasta ahora con todas las plataformas.
Plataforma 1: Debitum Investments:
En Debitum Investments, los inversores invierten en préstamos comerciales con una rentabilidad media de hasta un 15 %.
Las particularidades de la plataforma: El programa de fidelización, que aún es bastante nuevo, y la posibilidad de invertir en terrenos agrícolas.
Programa de fidelidad: El nuevo programa de fidelidad de Debitum sustituye ahora a la función de reembolso que había antes. Con este programa, los inversores que inviertan a partir de 6.000 € recibirán un 0,5 % más que antes. A partir de 25.000 €, el interés es un 1 % más alto, y a partir de 50.000 €, nada menos que un 2 %.
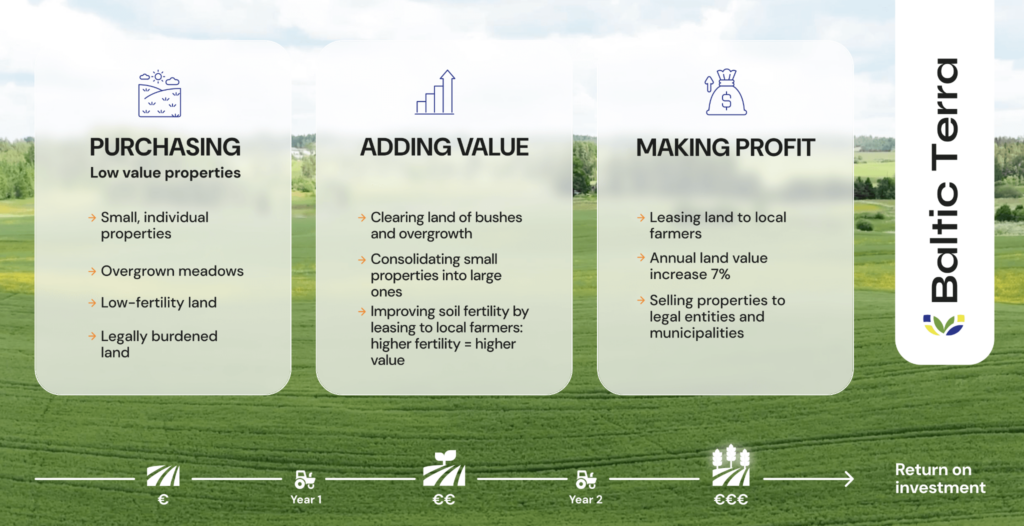
Inversiones en terrenos agrícolas: Desde hace poco, los inversores tienen la posibilidad de invertir no solo en bosques, sino también en terrenos agrícolas. Para ello, la plataforma ha conseguido que Baltic Terra, socio financiero y emisor de bonos, se una a su proyecto.
Esta oportunidad de inversión ofrece a los inversores una cartera aún más diversificada y contribuye al objetivo de Debitum de conectar a los inversores con activos de la economía real para generar así rendimientos sostenibles.
Debitum Investments se fundó en 2018, así que en cuanto a antigüedad se lleva la máxima puntuación. Sin embargo, con 34 000 inversores en la actualidad, la plataforma solo alcanza 3 de un total de 5 puntos.
Ya tenemos las cuentas anuales auditadas de 2025, que en la página 12 muestran un beneficio de 507 000 €. Así que volvemos a conseguir la máxima puntuación en los criterios de cuentas anuales y rentabilidad. Además, el principal prestamista, LFDF, también registra un beneficio considerable de más de 1,5 millones de €. Para mí, esto es un indicador muy importante a la hora de evaluar la rentabilidad.
Desde 2021, Debitum Investments cuenta con todas las licencias necesarias y está bajo la supervisión del Banco Central de Letonia. A excepción del mercado secundario, la plataforma ofrece todas las funciones importantes. Entre ellas se incluyen:
Auto-Inversión
Traducciones a varios idiomas (alemán, inglés, español)
Informe fiscal
Sin embargo, el punto fuerte indiscutible de Debitum Investments es la solvencia de la plataforma y de sus prestamistas. ¡Excepto por un prestamista ucraniano, en toda la historia de la empresa no ha habido ni un solo impago!
En total, Debitum Investments ha obtenido 93 puntos de 100.
Mi cartera en Debitum Investments ya supera los 15 000 €. Ahora mismo estoy obteniendo una rentabilidad considerable del 12,72 %, con la que estoy muy contento. La plataforma funciona muy bien y voy a seguir invirtiendo aquí en el futuro.
La plataforma Go & Grow de Bondora es uno de los pesos pesados del mercado crediticio europeo y promete a sus inversores hasta un 6 % de interés al año por sus préstamos al consumo.
Las particularidades de la plataforma: Desde hace un tiempo hay una nueva y emocionante función para los inversores que está pensada para ayudarte a invertir: la función «Objetivos».
Con la función «Objetivos», los inversores pueden estructurar su patrimonio de forma específica y hacerlo crecer paso a paso. Además, puedes crear objetivos de ahorro personalizados, ponerles el nombre que quieras y seguir su evolución de forma transparente en cualquier momento.
Algunos objetivos son, por ejemplo:
Vacaciones
ahorro para imprevistos
un nuevo coche
acumulación de patrimonio a largo plazo
La empresa matriz, Bondora, se fundó ya en 2008 y, con más de 500 000 inversores registrados, es uno de los mayores proveedores de préstamos P2P del mercado.
Los inversores de Go & Grow invierten en préstamos procedentes de:
Estonia
Letonia
Findlandia
Dinamarca
Paises Bajos
En cuanto al pago, hay que destacar sobre todo la rapidez, ya que el dinero llega a la cuenta corriente en cuestión de segundos, y así lleva siendo desde hace varios años.
Los beneficios del Grupo Bondora se han disparado de 1,2 millones de euros en 2024 a la friolera de 9,5 millones de euros en 2025. Así pues, Go & Grow consigue la máxima puntuación en los primeros criterios.
En cuanto a la regulación, solo le doy 5 puntos sobre 10, porque, aunque la actividad crediticia de Bondora está regulada en los respectivos países, la plataforma Go & Grow en sí no está regulada.
Go & Grow ha conseguido un excelente resultado total de 90 puntos sobre 100 posibles.
Llevo muchos años invirtiendo en Go & Grow. Mi cartera asciende actualmente a casi 13 000 €.
Puedes leer más sobre Bondora y la plataforma Go & Grow en mi última reseña sobre Bondora.
90/100
Puntos
Rendimiento: 6,00% de interés
Inversores: más de 500.000
5 € de bonificación extra para nuevos clientes a través de nuestro enlace
Monefit SmartSaver ha sido, probablemente, la que más ha crecido últimamente y, ahora, muchos inversores lo ven como una mejor opción que su competidor directo, Go & Grow.
Con el producto básico, los inversores obtienen hasta un 7,5 % de interés al año, mientras que con el producto Vault se puede llegar a obtener hasta un 10,52 % anual.
Las características especiales de la plataforma: Con la función «Ingresos pasivos», Monefit se gana el favor de todos los inversores que quieren que se les transfiera dinero automáticamente a su cuenta.
Así funcionan las características.
Tu capital sigue totalmente invertido y sigue generando beneficios
Los ingresos siguen generándose a diario
El día 1 de cada mes se abonan automáticamente los ingresos generados el mes anterior
Puedes pedir que te transfieran el dinero a tu cuenta bancaria o a la tarjeta que hayas registrado
Puedes activar o desactivar esta función cuando quieras
Monefit se fundó en 2022 y, con solo 3 años, es una empresa relativamente joven. Aun así, la plataforma ya cuenta con más de 48 000 inversores registrados y sigue creciendo a un ritmo vertiginoso.
Los beneficios de la empresa matriz, Creditsstar Group, han pasado de 7,2 millones de euros en 2024 a 13,5 millones de euros en 2025. Un crecimiento impresionante para solo un año y, por eso, se ha ganado merecidamente 10 puntos en rentabilidad.
Como inversor, puedes invertir en préstamos de los siguientes países:
Estonia
Finlandia
Suecia
Dinamarca
Polonia
República Checa
España
y Gran Bretaña
En total, Monefit obtiene una excelente puntuación de 86 sobre 100.
La plataforma afranga ofrece a los inversores préstamos al consumo búlgaros con un tipo de interés del 8 % al 16 %. El plazo es de 3 años o, en el caso del producto flexible, de entre 3 y 12 meses.
Las características especiales de la plataforma: con la función SaveSmart, afranga ofrece a los inversores la posibilidad de realizar una inversión a tipo fijo con un plazo fijo.
Así funcionan las características:
Los inversores obtienen una rentabilidad de aproximadamente el 8 % (3 meses), el 9 % (6 meses) y el 10 % (12 meses).
Los intereses se pagan cada mes
El capital se puede reinvertir automáticamente al vencimiento
Se invierte bien en préstamos a empresas, bien en préstamos inmobiliarios
Afranga se fundó en 2021, así que ya lleva unos años en el mercado. Sin embargo, con solo 5.000 inversores, la plataforma apenas ha crecido en los últimos años, por lo que solo le damos 1 de 5 puntos en este aspecto.
El año pasado se llevó a cabo una gran renovación de la plataforma. Además, el principal prestamista proporciona datos actuales sobre la rentabilidad, así como unas cuentas anuales auditadas correspondientes a 2025, que arrojan un beneficio equivalente a 2,2 millones de euros.
Afranga está regulada como proveedor de servicios de crowdfunding, al igual que sus prestatarios. En cuanto a las características, los inversores tienen muchas opciones entre las que elegir. Sin embargo, no hay un mercado secundario. Por lo tanto, los préstamos no se pueden vender antes de tiempo, lo que podría suponer un obstáculo para algún que otro inversor al que le importe la flexibilidad.
Hasta ahora no ha habido impagos en afranga y, incluso durante la pandemia del coronavirus de 2021/22, el principal prestamista, Stikcredit, siempre ha obtenido beneficios de forma fiable: nota máxima.
Así que le doy a Afranga 81 de los 100 puntos posibles.
Ahora mismo estoy sacando un interés de alrededor del 14 % de mi inversión en Afranga, que se distribuye entre las dos principales plataformas de préstamos: Stikcredit y Lendivo.
Encontrarás más información sobre la plataforma y mis experiencias personales con ella en mi reseña sobre Afranga.
62/100
Puntos
14 % de interés en créditos al consumo
Un proveedor de servicios financieros regulado por las autoridades
1 % de reembolso + 0,5 % de interés adicional al registrarse a través de mi enlace
La mayor plataforma de Europa te permite invertir en préstamos, bonos, ETF e inmuebles. Por ahora, si inviertes en préstamos P2P, puedes obtener una rentabilidad media de hasta el 11 % anual.
Las características especiales de la plataforma: Mintos atrae sobre todo a inversores que buscan rentabilidad y que están dispuestos a asumir un riesgo algo mayor. En Mintos, los inversores obtienen actualmente un interés medio del 10,84 %. La media histórica desde 2015, del 8,8 %, también es más que respetable.
Además, Mintos ofrece otro producto muy interesante llamado «Smart Cash». Con él, el dinero se invierte a través de un fondo del mercado monetario, lo que permite a los inversores obtener actualmente rendimientos por intereses con un riesgo relativamente bajo y, al mismo tiempo, disponer de su capital con total flexibilidad.
Mintos se fundó en 2014, tiene más de 700 000 usuarios registrados y gestiona más de 800 millones de euros. Así que se lleva la máxima puntuación en los primeros criterios.
Las cuentas anuales también han sido auditadas. Sin embargo, de nuevo se desprende de ellas una pérdida. El año pasado, la pérdida ascendió a 2,2 millones de euros, por lo que tengo que dar 0 puntos en la categoría de rentabilidad.
Mintos está regulada y destaca claramente por sus funciones. La plataforma P2P también convence en cuanto a la solvencia. Aunque hubo varios impagos durante la pandemia de COVID y la guerra de Ucrania, Mintos ha conseguido recuperar el dinero de forma eficiente, aunque a veces eso pueda llevar varios años.
En total, Mintos obtiene una sólida puntuación de 80 sobre 100.
Yo también tengo invertido en Mintos. Pero las pérdidas continuas empiezan a preocuparme.
Si la plataforma no consigue dar un giro a la situación en un futuro próximo, tendré que pensármelo bien si quiero seguir invirtiendo aquí. Ahora mismo tengo invertidos 7.800 €.
En la plataforma de préstamos P2P TWINO, los inversores invierten en préstamos al consumo de Polonia, que generan intereses anuales de entre el 6 % y el 12 %.
Las características especiales de la plataforma: con TWINO FLEXI, la entidad de préstamos P2P ha creado un producto especialmente indicado para inversores que buscan una rentabilidad fija y quieren calcular mejor sus ingresos.
Con FLEXI, los inversores obtienen una rentabilidad anual fija del 6 %, mientras que siguen teniendo acceso total a su dinero. En esto, TWINO FLEXI se diferencia de plataformas P2P como Go & Grow, que también ofrecen un 6 % de interés. Sin embargo, en el caso de estos proveedores de préstamos P2P, se trata de una rentabilidad objetivo y no de un tipo de interés fijo como en TWINO.
TWINO es una de las plataformas P2P más antiguas del mercado. La empresa se fundó ya en 2015, pero nunca ha crecido de forma espectacular. Actualmente hay 22 000 inversores registrados en la plataforma.
Hay que destacar especialmente que tanto TWINO como sus prestamistas polacos tienen cuentas anuales auditadas y son rentables. Fincard obtuvo en 2025 más de 10 millones de euros de beneficio, mientras que TWINO solo llegó a los 92 000 euros.
Sin embargo, a mí no me preocupa tanto, ya que el proveedor financia sobre todo el negocio tan rentable de sus prestamistas.
Tanto la plataforma TWINO como los prestamistas locales están regulados. TWINO lo está incluso por el Banco Central de Letonia y, desde hace poco, también por la normativa de la UE sobre criptomonedas, la MiCA. Será interesante ver qué más va a pasar aquí en el futuro.
Hay un montón de funciones, como el mercado secundario y traducciones a varios idiomas. En cuanto a la solvencia, en el pasado ha habido problemas con la financiación de créditos en Vietnam y Filipinas. Por eso, en este punto solo se le dan 10 puntos de 20.
En total, TWINO obtiene así unos buenos 77 puntos sobre 100.
Ahora mismo tengo invertidos unos 2.500 € en TWINO y probablemente ampliaré mi cartera.
Plataforma 7: LANDE
Desde 2019, LANDE ofrece a los inversores particulares la posibilidad de invertir en préstamos agrícolas de Letonia, Lituania, Polonia y Rumanía, con lo que pueden obtener una rentabilidad del 9 % al 18 % al año.
Las características especiales de la plataforma: Los préstamos de LANDE están garantizados con activos reales, como terrenos, maquinaria, cosechas o ganado. Por eso, el perfil de riesgo es muy diferente al de las financiaciones sin garantía.
A esto hay que añadir que el sector agrícola recibe ayudas a largo plazo dentro de la Unión Europea. La importancia a largo plazo y el apoyo al sector agrícola dentro de la UE crean un entorno interesante para la financiación agrícola.
Se dispone de unas cuentas anuales auditadas de la empresa, de las que se desprende un beneficio de unos 250 000 €. En cuanto a la solvencia y el crecimiento, LANDE se ha recuperado bien últimamente y alcanza 10 puntos sobre 20 en cada uno de estos aspectos.
Además, LANDE está regulada y también destaca por sus funciones. Así, LANDE suma un total de 76 puntos de los 100 posibles.
Sin embargo, de cara al futuro, veo aquí un potencial considerable para seguir creciendo, si se mantiene la trayectoria de éxito actual.
Ahora que he recibido las cifras exclusivas sobre el rendimiento de la cartera de préstamos, vuelvo a invertir en LANDE. Eso sí, solo en préstamos garantizados con terrenos, ya que son los que mejor rendimiento han dado en el pasado.
Esta plataforma, fundada en 2016, ofrece a los inversores préstamos al consumo del propio grupo Viainvest con un interés de hasta el 13 % anual y un plazo de entre 6 y 12 meses.
Las características especiales de la plataforma: Lo que hace especial a Viainvest es, probablemente, la combinación de valores regulados, respaldados por carteras de créditos al consumo, y la obligación de recompra.
En este tipo de inversiones, el prestamista tiene que recomprar el crédito si el prestatario lleva más de 60 días sin pagar.
Como inversor, puedes invertir en préstamos de los siguientes países:
Letonia
Suecia
República Checa
Rumania
Últimamente, el número de inversores está bajando. Ahora mismo hay 47 000 usuarios registrados en Viainvest, por lo que en este criterio le damos 4 de 5 puntos.
La plataforma también registra un descenso en el volumen de crédito financiado: de 19 millones de euros en diciembre de 2025 a solo 11,6 millones de euros en julio de 2026.
Además, a día de hoy todavía no se han publicado las cuentas anuales. Para un grupo tan grande, esto me parece totalmente inaceptable. Por eso, tanto en las cuentas anuales como en la rentabilidad le doy 0 puntos. No entiendo por qué Viainvest tarda tanto en presentar las cifras más importantes a los inversores.
Viainvest está regulada, pero tiene pocas funciones: no hay mercado secundario ni traducción a otros idiomas. Por eso solo le damos 10 puntos. Sin embargo, los pagos siempre han funcionado sin problemas en el pasado.
Con esto, Viainvest suma un total de 64 puntos de 100.
Ahora mismo tengo invertidos unos 6.700 € en Viainvest. Como no hay mucha transparencia, no voy a aumentar mi inversión aquí. Si bajan los tipos de interés actuales del 12 %, voy a retirar toda mi inversión. Para mí, Viainvest está ahora mismo muy lejos de ser la mejor plataforma P2P.
En mi experiencia con Viainvest, te cuento con todo detalle cómo funciona la plataforma, así como las ventajas y desventajas para los inversores.
En la plataforma P2P Loanch, los inversores no invierten en préstamos P2P europeos, sino en préstamos de Malasia, y a cambio obtienen hasta un 15,9 % de interés.
La mayor entidad crediticia, Tambadana, tiene su sede en Kuala Lumpur, donde pude conocer de primera mano cómo funciona la empresa.
Las particularidades de la plataforma: Lo que hace único a Loanch es el enfoque geográfico de la plataforma P2P. Con el sudeste asiático, este proveedor de préstamos P2P se centra en un mercado que, hasta ahora, solía pasarse por alto. Este mercado es especialmente interesante, ya que tiene un gran potencial de crecimiento económico y la demanda de préstamos también es alta.
La empresa se fundó ya en 2022, pero tardó un tiempo en desarrollar la plataforma. Sin embargo, en 2024 por fin pudieron abrir sus puertas digitales y dar la bienvenida a los primeros inversores. Actualmente hay 15 000 inversores registrados en la plataforma P2P.
Desde entonces, Loanch ha experimentado un crecimiento espectacular: en solo 12 meses, la plataforma ha conseguido ampliar su cartera de créditos de unos 6 millones de € a casi 30 millones de €. Esta genera ahora unos beneficios de más de 1 millón de € al mes.
Pero, por desgracia, de momento no hay cuentas anuales auditadas y, por lo tanto, tampoco hay cifras auditadas sobre la rentabilidad.
Los prestamistas están regulados, pero Loanch, como plataforma, no lo está, por lo que solo le damos 5 puntos de 10.
La plataforma destaca por sus numerosas funciones, como la inversión automática, las traducciones a varios idiomas y un informe fiscal. Además, hasta ahora no ha habido problemas de pago en Loanch.
A pesar de su fuerte crecimiento, Loanch solo alcanza actualmente 60 puntos de 100 debido a la falta de transparencia.
En Loanch tengo invertidos ahora mismo unos 2.500 €.
Encontrarás más información sobre este proveedor de préstamos P2P en mi reseña sobre Loanch.
79/100
Puntos
Hasta un 16 % de interés con créditos personales de Asia
Función de inversión automática disponible
1 % de interés adicional durante los primeros 90 días de tu inversión.
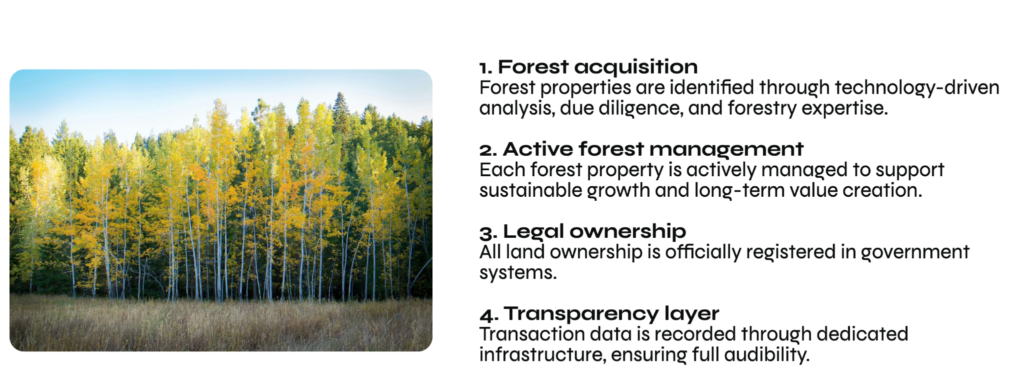
En el ámbito del P2P, FF Forest es una de las nuevas empresas del mercado. Como su nombre ya indica, aquí los inversores financian bosques que se compran y se revenden como un paquete agrupado a empresas de capital riesgo. A cambio, ahora mismo se ofrecen intereses de hasta un 15 %.
Las particularidades de la plataforma: FF Forest es especial porque los inversores invierten directamente en terrenos forestales y en la silvicultura, financiando así un activo real en lugar de los préstamos P2P clásicos.
La rentabilidad proviene del crecimiento de los árboles, la venta de madera y las posibles revalorizaciones de las superficies forestales. Además, FF Forest apuesta por el análisis forestal y la selección de terrenos con ayuda de la tecnología.
La plataforma P2P no salió al mercado hasta 2024 y, por ahora, aún no puede presentar unas cuentas anuales auditadas. Tampoco cuenta con regulación ni características especiales.
Por su parte, FF Forest destaca por su mercado secundario con la función «Early-Exit» y por su crecimiento rapidísimo. Hasta ahora, todos los intereses se han abonado y pagado puntualmente en efectivo en las cuentas de los inversores.
Debido a su corta trayectoria, FF Forest obtiene 47 puntos sobre 100 en la comparativa P2P de este año.
Aunque FF Forest es una plataforma aún muy joven y sin mucha experiencia, su modelo de negocio me parece súper interesante. Por eso he invertido 5.300 € de mi propio bolsillo y voy a seguir de cerca cómo evoluciona este proveedor de préstamos entre particulares.
Conclusión: Incluso las plataformas más seguras entrañan riesgos
El primer puesto, al igual que en el primer semestre de 2026, lo ocupa merecidamente Debitum, con la impresionante puntuación de 93 puntos. La plataforma ofrece unos tipos de interés sólidos y, en general, tiene un rendimiento muy bueno. Justo detrás, con 90 puntos, se encuentra Go & Grow, que lleva mucho tiempo en el mercado, seguido de Monefit SmartSaver en tercer lugar.
Con estos tres favoritos es con los que me siento más a gusto y, por eso, son en los que más he invertido, con diferencia.
Viainvest ocupa el octavo puesto con un total de 64 puntos. Es una pena, porque, en mi opinión, esta plataforma podría haber dado mucho más de sí. Cierran la clasificación Loanch, con 60 puntos, y la recién llegada FF Forest, con 47 puntos.
Por supuesto, la clasificación no es inamovible y solo pretende servirte de guía para que puedas decidir por ti mismo cuál es la mejor plataforma P2P. Lo que sí se puede decir con certeza es que hay opciones para todo tipo de inversores.
FAQ : ¿Cuál será la plataforma P2P más segura en 2026?
¿Son seguras las plataformas P2P?
Las inversiones P2P suelen ser más arriesgadas que los depósitos bancarios. Incluso en las plataformas reguladas existe el riesgo de impagos por parte de los prestatarios, los proveedores o la propia plataforma.
¿Qué plataforma ofrece los intereses más altos?
En Afranga, los inversores obtienen hasta un 16 % de interés. En Loanch y FF Forest se puede llegar a obtener hasta un 15 % al año.
¿Qué criterios hay que tener en cuenta a la hora de comparar servicios P2P?
A la hora de comparar, hay criterios que cobran especial importancia, como la experiencia de la plataforma, la solvencia de los prestamistas y la tasa de recuperación.
¿Qué plataforma es la más adecuada para los inversores que quieren asumir un riesgo bajo?
Las inversiones P2P siempre conllevan riesgos. Para los inversores reacios al riesgo, una plataforma fácil de usar para principiantes como Go & Grow podría ser una buena opción.
Gestionar el consentimiento de cookies
Utilizamos cookies para optimizar nuestro sitio web y nuestro servicio.
Funktional
Siempre activo
The technical storage or access is strictly necessary for the legitimate purpose of enabling the use of a specific service explicitly requested by the subscriber or user, or for the sole purpose of carrying out the transmission of a communication over an electronic communications network.
Vorlieben
Die technische Speicherung oder der Zugriff ist für den rechtmäßigen Zweck der Speicherung von Präferenzen erforderlich, die nicht vom Abonnenten oder Benutzer angefordert wurden.
Statistiken
Die technische Speicherung oder der Zugriff, der ausschließlich zu statistischen Zwecken erfolgt.The technical storage or access that is used exclusively for anonymous statistical purposes. Without a subpoena, voluntary compliance on the part of your Internet Service Provider, or additional records from a third party, information stored or retrieved for this purpose alone cannot usually be used to identify you.
Marketing
The technical storage or access is required to create user profiles to send advertising, or to track the user on a website or across several websites for similar marketing purposes.