Las mejores alternativas a las cuentas de ahorro en 2026: ¡Basta ya de tipos de interés ridículos!
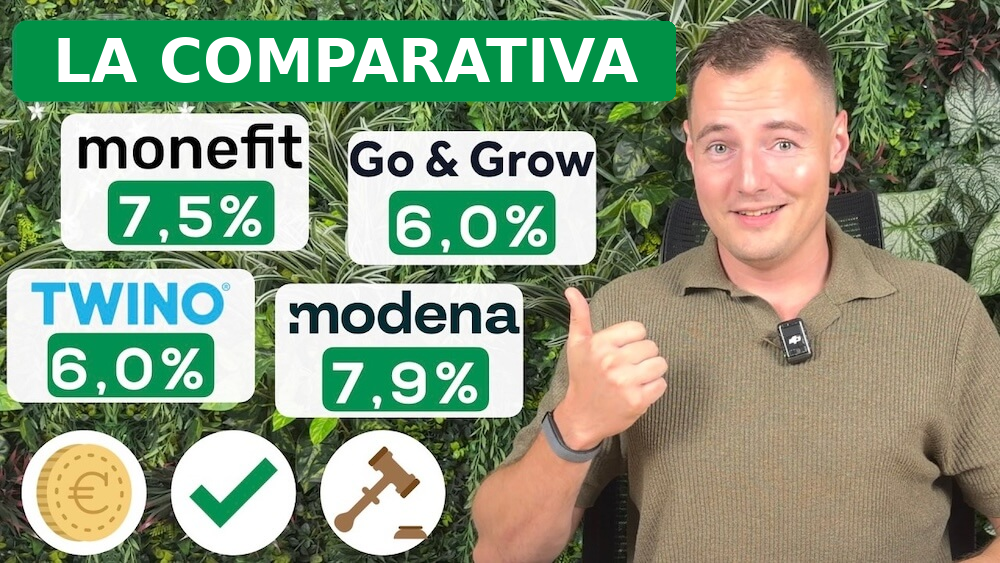

Cada vez hay más formas de inversión alternativas que te ofrecen la posibilidad de obtener rendimientos que van del 2,0 % al 10,52 %. Muchas de estas ofertas destacan por su gran flexibilidad y, por eso, a menudo se las conoce como alternativas a las cuentas de ahorro. A menudo puedes empezar con cantidades pequeñas, y el capital invertido puede volver a estar disponible a corto plazo, dependiendo del proveedor.
Yo mismo he invertido unos 30 000 € en diferentes formas de inversión alternativas y eso me da unos 200 € al mes en intereses. En el artículo de hoy vamos a ver las ventajas y desventajas de estas inversiones alternativas y te explicaremos en qué debes fijarte si quieres sacar más partido a tu dinero.
Los hechos más importantes en pocas palabras:
- Los intereses de las cuentas corrientes clásicas suelen verse mermados por la inflación.
- Las alternativas a las cuentas de ahorro a corto plazo ofrecen tipos de interés mucho más atractivos, pero también conllevan un mayor riesgo.
- Los fondos del mercado monetario ofrecen una opción de inversión conservadora con una rentabilidad anual de hasta el 2,7 %.
- Con las plataformas de inversión alternativas, los inversores que buscan rentabilidad tienen la oportunidad de obtener rendimientos de hasta un 10,52 % al año.
Alternativas a las cuentas de ahorro a corto plazo 1: Hasta un 10,52 % de interés con los préstamos P2P
La clásica cuenta a la vista con un 2 % de interés ya ha quedado obsoleta. Al menos para todos los inversores que quieran sacar más partido a su dinero. Por eso, yo también he invertido en plataformas alternativas que me reportan unos intereses anuales muy atractivos de hasta el 10,52 %.
Ahora mismo uso plataformas P2P como alternativa a las cuentas de ahorro a la vista. Tengo invertidos unos 30 000 € en ellas y, con eso, he ganado más de 1 000 € en intereses durante el primer semestre.
Además, en muchas plataformas tengo la posibilidad de disponer de mi dinero en cualquier momento, igual que con las cuentas corrientes clásicas. Aunque asumo un mayor riesgo, disfruto de una flexibilidad similar y obtengo unos intereses bastante altos.
Lo más importante sobre los préstamos P2P:
- Los préstamos P2P (peer-to-peer) son préstamos en los que inversores particulares o institucionales prestan dinero a los prestatarios a través de una plataforma en línea. A cambio, los inversores reciben intereses por el capital que han invertido.
- Funciona así: Un prestatario solicita un crédito.
- Este crédito lo financia un prestamista o una entidad de crédito.
- La deuda se transfiere total o parcialmente a los inversores a través de una plataforma P2P.
- Los inversores reciben pagos periódicos de intereses siempre y cuando el préstamo se vaya pagando correctamente.
- Dependiendo del producto y la plataforma, los inversores suelen obtener entre un 6 % y un 10 % de interés al año.
Es bueno saberlo:
Las plataformas P2P se diferencian de las cuentas de ahorro a la vista clásicas. No se trata de depósitos bancarios, sino de inversiones en empresas o en préstamos que no cuentan con garantía legal de depósitos.
Veamos ahora las plataformas de préstamos entre particulares, que son una buena alternativa a las cuentas de ahorro clásicas y con las que los inversores pueden obtener intereses de entre el 6 % y el 10,52 % al año.
Así podrás decidir por ti mismo si quieres seguir con la cuenta corriente clásica o si prefieres apostar por formas de inversión en las que la inflación no se coma tu rentabilidad.
Plataforma 1: Go & Grow con hasta un 6 % de interés
Go & Grow es la plataforma P2P de la empresa matriz Bondora, que lleva en el mercado desde 2008 y está regulada como entidad crediticia por el organismo supervisor financiero de Estonia desde 2016. Con más de 500 000 inversores y un volumen de préstamos financiados de unos 697 millones de euros en 2025, Go & Grow es uno de los líderes indiscutibles en Europa.
El modelo de intereses de Go & Grow es diferente al de muchas otras plataformas. Aquí, los inversores reciben un tipo de interés fijo del 6 % anual y no tienen la posibilidad de obtener más intereses si el plazo es más largo.
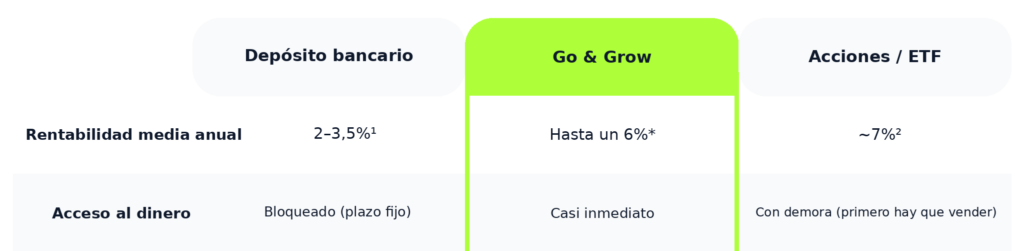
Sin embargo, los inversores pueden empezar a invertir a partir de tan solo 1 €, lo que supone una gran ventaja, sobre todo para los que se inician en esto. Además, en Go & Grow no hay límite máximo de inversión.
En Go & Grow los pagos se realizan a diario, aunque no hay una función de pago automático como en la plataforma de la competencia, SmartSaver de Monefit.
En cuanto a la disponibilidad del dinero, Go & Grow destaca frente a la competencia: Los inversores disfrutan de la máxima flexibilidad y pueden retirar todo su dinero a diario. Esto puede resultar muy útil, por ejemplo, cuando necesitas acceder rápidamente a tu dinero en caso de emergencia.
En la mayoría de las plataformas P2P, los impuestos se gestionan de forma habitual. Esto significa que tienes que declarar tú mismo tus ingresos en la declaración de la renta. Sin embargo, es muy sencillo y se hace en unos pocos clics. Solo tienes que descargar el PDF que hay disponible e introducir los ingresos, y ya está.
Go & Grow también te proporciona los documentos fiscales necesarios. La diferencia es que aquí se aplica automáticamente la fiscalidad alternativa. Esto significa que los intereses se gravan solo cuando se ingresan realmente en tu cuenta, y no cada vez que se abonan en la plataforma. De este modo, la carga fiscal puede reducirse un poco, si procede.
Plataforma 2: TWINO FLEXI con hasta un 6 % de interés:
La plataforma TWINO FLEXI también ofrece actualmente en el mercado un interés fijo del 6 %, que es el máximo que puedes ganar como inversor. La entidad crediticia polaca de TWINO cuenta con unas cuentas anuales auditadas y el año pasado obtuvo unos beneficios equivalentes a unos 7,8 millones de euros.
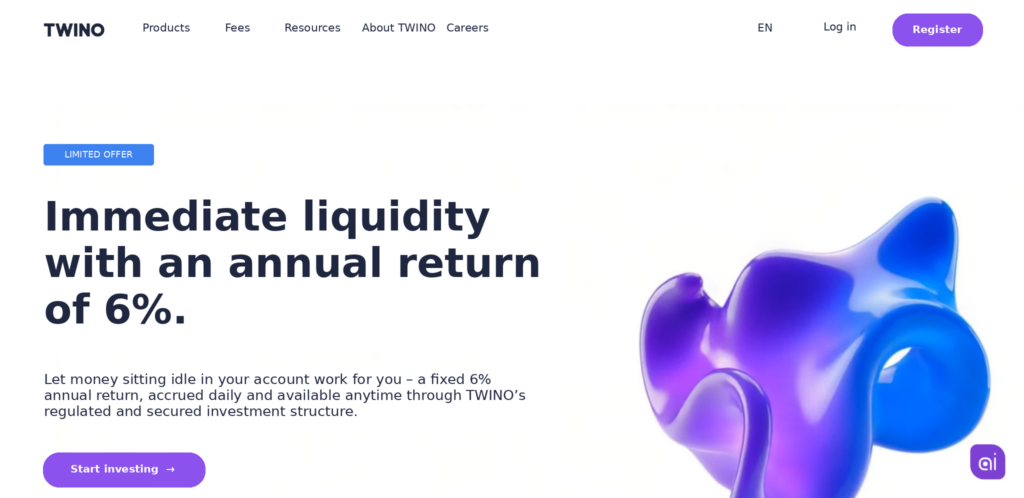
Sin embargo, tengo que decir que, en mi opinión, ese 6 % de TWINO me parece un poco escaso, ya que la plataforma es bastante más joven que el líder del mercado, Go & Grow, y, por lo tanto, aún tiene que demostrar su valía.
La inversión mínima es de 10 €. Si quieres saber cuál es el límite de inversión, tienes que buscar un poco y echar un vistazo a la página 7 del folleto. Allí pone que un inversor puede tener un máximo de 10 000 participaciones. Y como cada participación tiene un valor nominal de 5 000 €, la inversión máxima en FLEXI es de 5 millones de €.

Aquí también puedes recibir tus intereses a diario, pero, al igual que en Go & Grow, tampoco hay funciones avanzadas.
TWINO FLEXI es la única plataforma regulada por el Banco Central de Letonia. Sin embargo, este limita actualmente el volumen total de la plataforma, ya que la empresa solo puede emitir valores respaldados por activos por un valor máximo de 10 millones de euros.
Es bueno saberlo:
A pesar de la regulación, ninguna de estas plataformas cuenta con un sistema de garantía de depósitos, a diferencia de las cuentas corrientes clásicas. Por eso, los inversores siempre corren el riesgo de perder su dinero.
Plataforma 3: Monefit SmartSaver con un interés de hasta el 10,52 %
Con Monefit SmartSaver, los inversores obtienen un 7,5 % con una inversión flexible y hasta un 10,52 % al año si invierten su dinero en un «Vault» durante un periodo de entre 12 y 24 meses. Yo estoy obteniendo ahora mismo entre un 9,9 % y un 10,52 %. Más adelante te contaré con más detalle cómo está mi cartera.
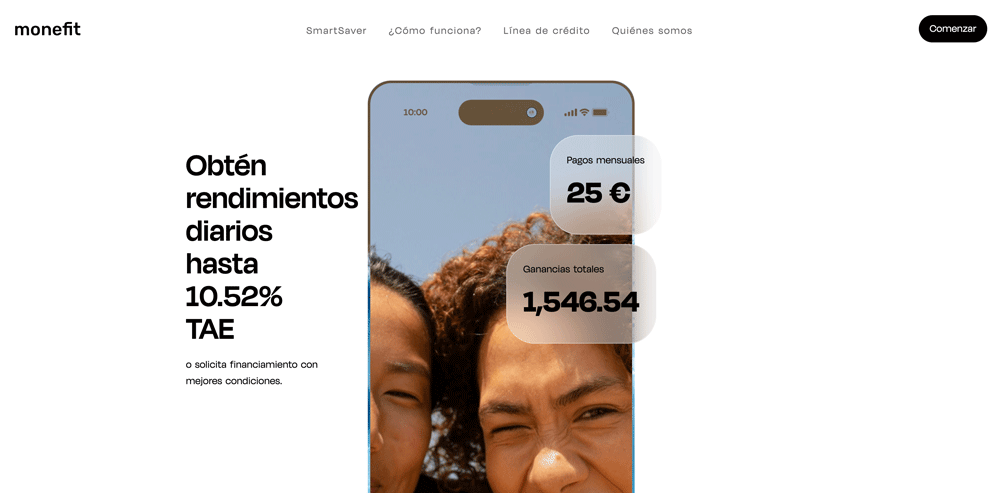
La inversión mínima en SmartSaver es de 10 €, lo que la sitúa en la media si la comparamos con otras plataformas. La inversión máxima, de 500 000 €, es muy elevada.
Los pagos del producto flexible se realizan a diario, mientras que en las cuentas «Vault» con interés fijo se hacen una vez al mes, a principios de mes. Aquí también puedes recibir tus «ingresos pasivos» en tu cuenta sin comisiones con solo un clic (las transferencias directas a la tarjeta tienen un 1 % de comisión).
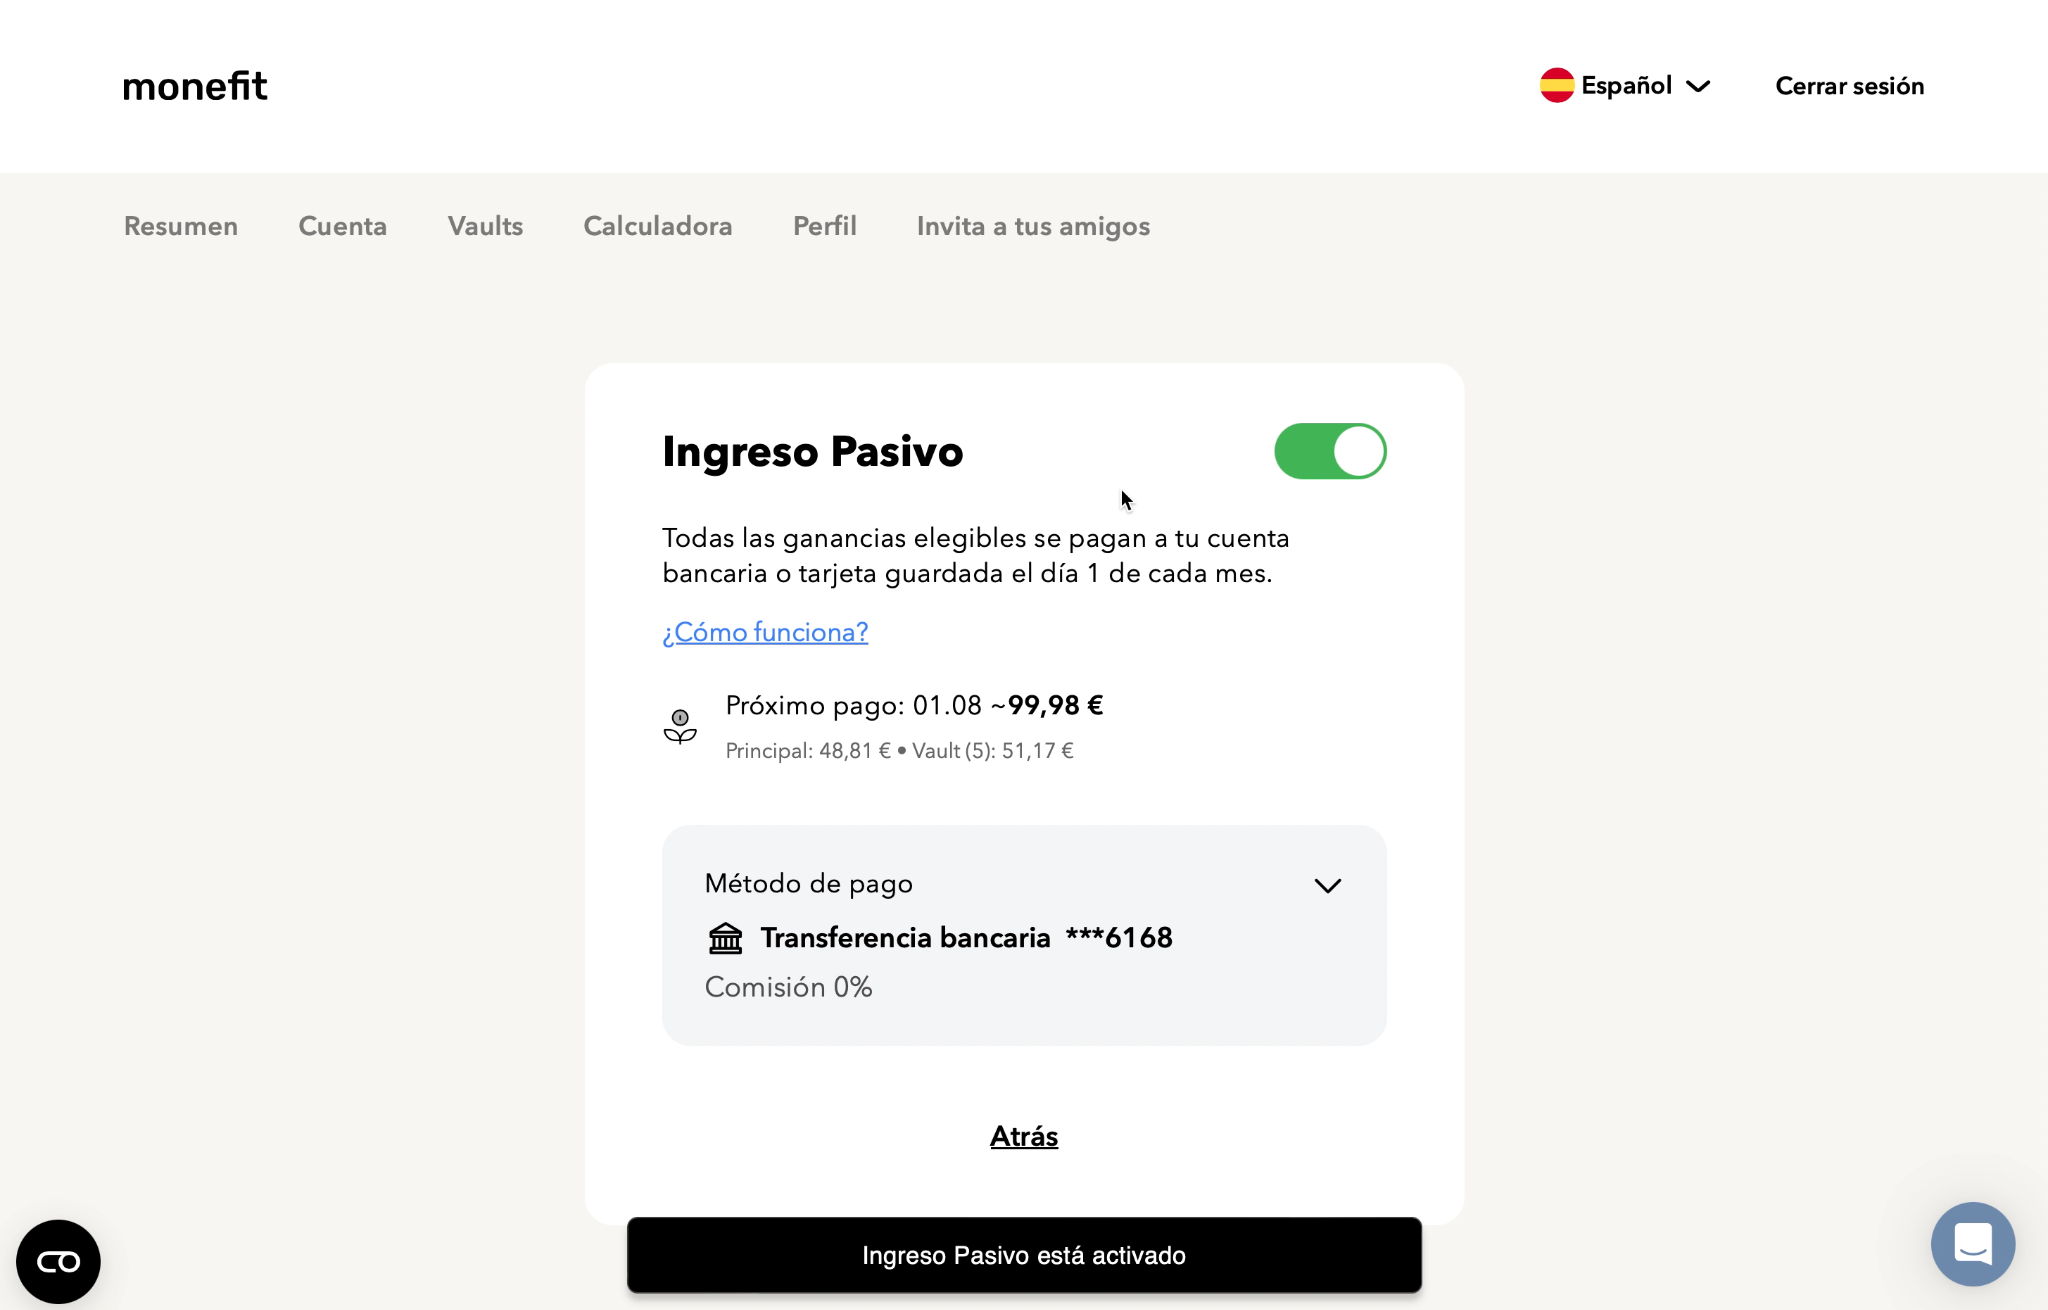
La plataforma te ingresa el dinero en tu cuenta bancaria de forma fiable en un plazo de 10 días laborables. Desde hace un tiempo, además, puedes retirar hasta 1.000 € al mes de forma inmediata.
En cuanto a la rentabilidad de la plataforma, la empresa matriz de Monefit, Creditstar Group, va claramente a la cabeza. Las cuentas anuales auditadas de 2025 muestran un beneficio récord de 13,5 millones de euros.
Alternativas a las cuentas de ahorro 2: Hasta un 2,7 % de interés con los fondos del mercado monetario.
Un fondo del mercado monetario es un fondo de inversión que invierte en lo que se conoce como valores del mercado monetario. Estos valores suelen tener un plazo muy corto y se consideran relativamente seguros. Se centran en depósitos a la vista o a plazo, bonos del Estado o bonos corporativos con vencimientos que van desde unos pocos días hasta un máximo de un año.
El objetivo del fondo es ser lo más estable y líquido posible, lo que significa que el dinero está disponible casi en cualquier momento y que su rendimiento se mantiene constante. La rentabilidad se basa en los tipos de interés actuales del mercado monetario.
¿Qué te ofrecen los fondos del mercado monetario?
- Seguridad: Los fondos del mercado monetario tienen poco riesgo, pero no ofrecen garantía de depósitos como las cuentas a la vista.
- Liquidez: Las participaciones se pueden vender en cualquier momento sin ninguna complicación.
- Regulación: Las normas de la UE garantizan que los fondos sean resistentes a las crisis y que solo inviertan en activos a corto plazo.
- Rentabilidad: Los intereses anuales suelen oscilar entre el 2,0 % y el 2,7 %, dependiendo del nivel de los tipos de interés en la zona del euro.
- Favoritos: Muchos inversores se decantan por ETF similares al mercado monetario, como por ejemplo el Fidelity Institutional Liquidity Fund (ISIN: IE000AZVL3K0) o el Xtrackers Overnight (ISIN: LU0290358497).
- Uso: Ideal para dejar el dinero en la cuenta de valores a corto plazo cuando los intereses de las cuentas a la vista no son suficientes.
Fondo del mercado monetario 1: Fidelity Institutional Liquidity Fund
El Fidelity Institutional Liquidity Fund (ISIN: IE000AZVL3K0) es un fondo del mercado monetario que invierte exclusivamente en instrumentos del mercado monetario a corto plazo y de alta calidad, y que desde 2023 ofrece a los inversores una alternativa conservadora a las cuentas corrientes con disponibilidad diaria.
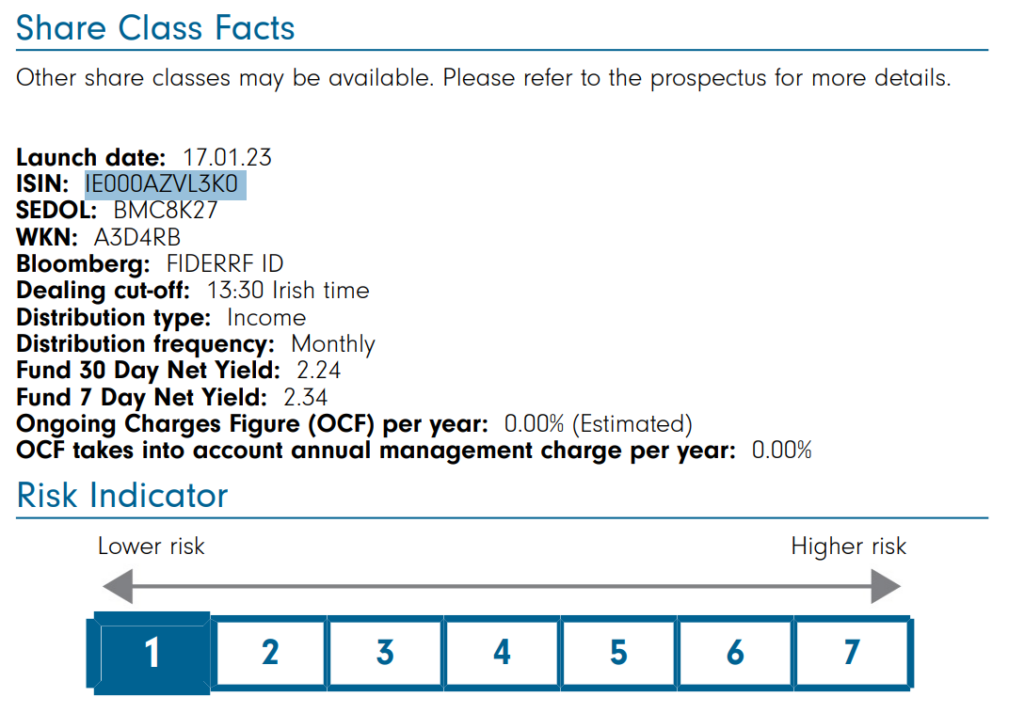
El objetivo del fondo es invertir el capital de la forma más estable posible y obtener una rentabilidad equivalente al tipo de interés actual del mercado monetario.
Gracias a su amplia diversificación entre distintos emisores, este fondo es ideal para inversores que quieren asumir un riesgo bajo, pero que, aun así, buscan una alternativa atractiva a las cuentas corrientes clásicas.
Fondo del mercado monetario 2: Xtrackers Overnight
El Xtrackers Overnight (ISIN: LU0290358497) es un ETF que replica la evolución del tipo de interés a un día del euro (€STR) y que es una alternativa flexible y cotizada en bolsa a los depósitos a la vista clásicos.
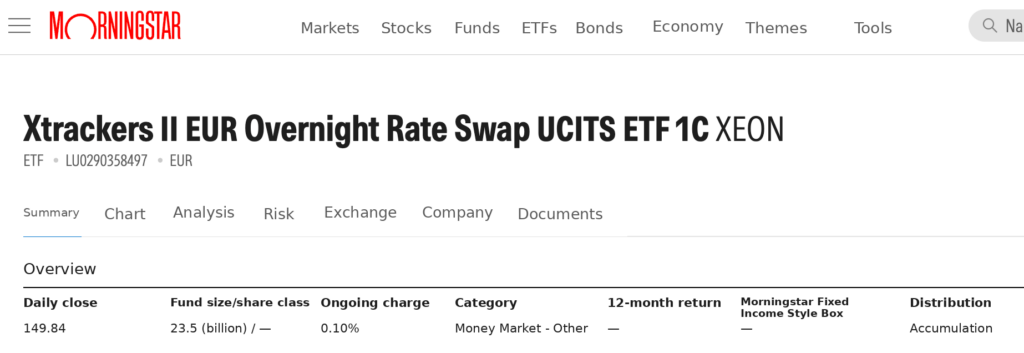
A diferencia de un fondo clásico del mercado monetario, el ETF cotiza todos los días de bolsa, por lo que puedes comprarlo y venderlo en cualquier momento durante el horario de negociación.
Por su estructura transparente, su alta liquidez y sus bajos costes, muchos inversores que quieren sacar rendimiento a su dinero a corto plazo lo ven como una alternativa atractiva a las cuentas de ahorro a la vista.
Las inversiones siempre conllevan el riesgo de pérdida. La promoción «WELCOME» está
sujeta a los términos y condiciones. Las acciones de regalo se asignan al azar entre una
selección de valores elegibles, y las acciones de mayor valor se otorgan con menos frecuencia
Mis alternativas a las cuentas corrientes: Así es como invierto
Yo mismo tengo dinero invertido en las tres opciones de cuentas a la vista. Aunque con cantidades bastante diferentes. Con ellas, ahora mismo gano unos intereses mensuales de casi 1.000 €.
Mi inversión en Monefit SmartSaver es bastante mayor. Llevo ya varios años con ellos y, durante este tiempo, he ampliado mi cartera hasta casi 15 000 €: mi mayor inversión hasta la fecha.
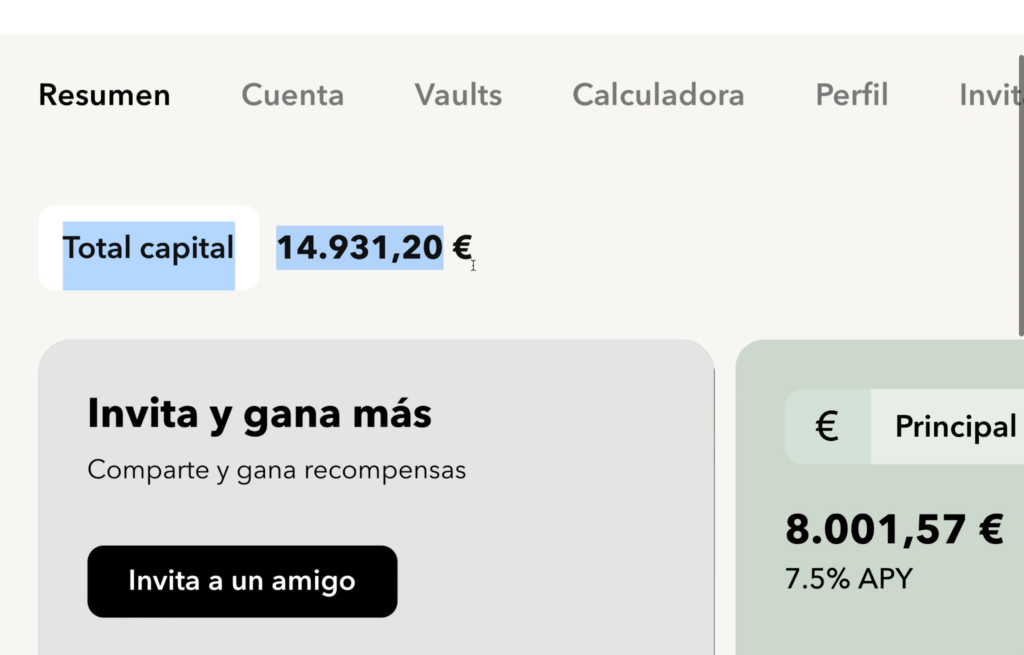
Estoy totalmente convencido de Monefit. Conozco muy bien tanto el producto como la empresa y a la gente que hay detrás, y creo que Monefit ha sido, sin duda, el producto de inversión con mayor crecimiento del sector.
Supongo que Monefit seguirá por este buen camino y, por eso, voy a ampliar aún más mi cartera en el futuro. La empresa matriz, Creditstar, es la más rentable, así que Monefit sigue siendo mi clara favorita.
También tengo una inversión bastante grande en Go & Grow. Mi cartera asciende ahora mismo a casi 13 000 €. Aquí también estoy desde el principio, más concretamente desde que salió al mercado en 2018. Para mí es genial ver cómo ha ido creciendo mi cartera durante este tiempo.
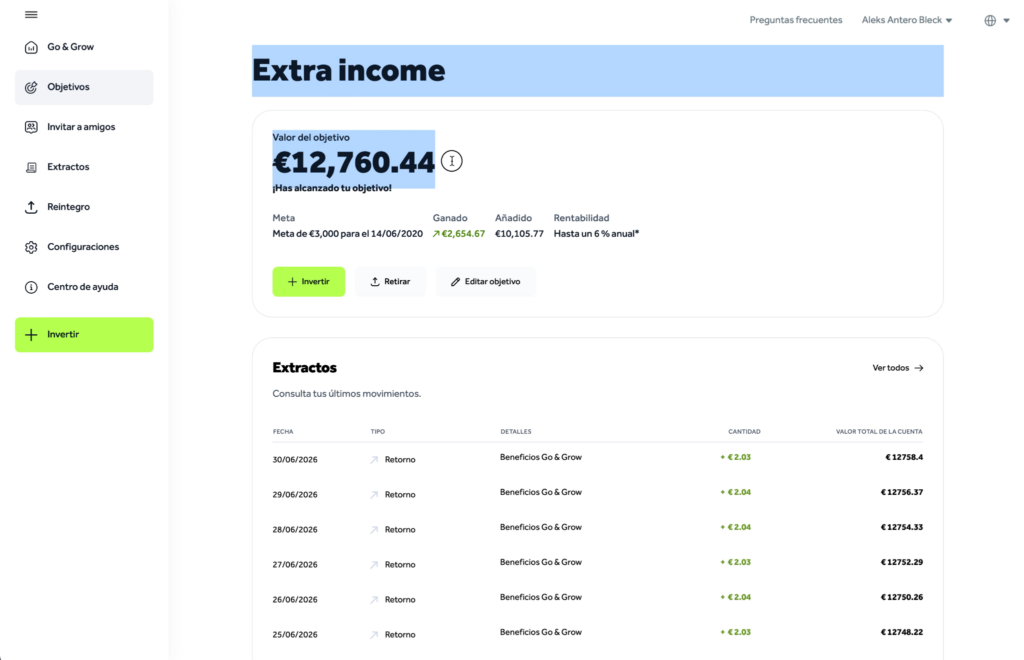
Para mí, la mayor ventaja de Go & Grow es la gran fiabilidad que te ofrece como inversor. Hasta ahora, siempre me han ingresado el dinero en mi cuenta de forma fiable y en muy poco tiempo.
En TWINO también llevo invirtiendo bastante tiempo y siempre he tenido unos 2.000 € invertidos allí. Ahora he invertido algo más de 400 € adicionales para probar también el producto FLEXI y ver qué tal va.

Alternativas a las cuentas corrientes clásicas: Tu dinero rinde más
El siguiente gráfico te muestra de un vistazo cómo evoluciona una inversión de 10 000 € con una rentabilidad del 2 % y del 5 % al año. Si nos fijamos en el valor final con una rentabilidad del 2 % al cabo de 30 años, llegamos a 18 136 €. Con una rentabilidad esperada del 5 % al cabo de 30 años, el valor final es de 43 219 €. ¡Tu inversión en una alternativa a la cuenta corriente habría valido mucho más la pena, visto en retrospectiva!
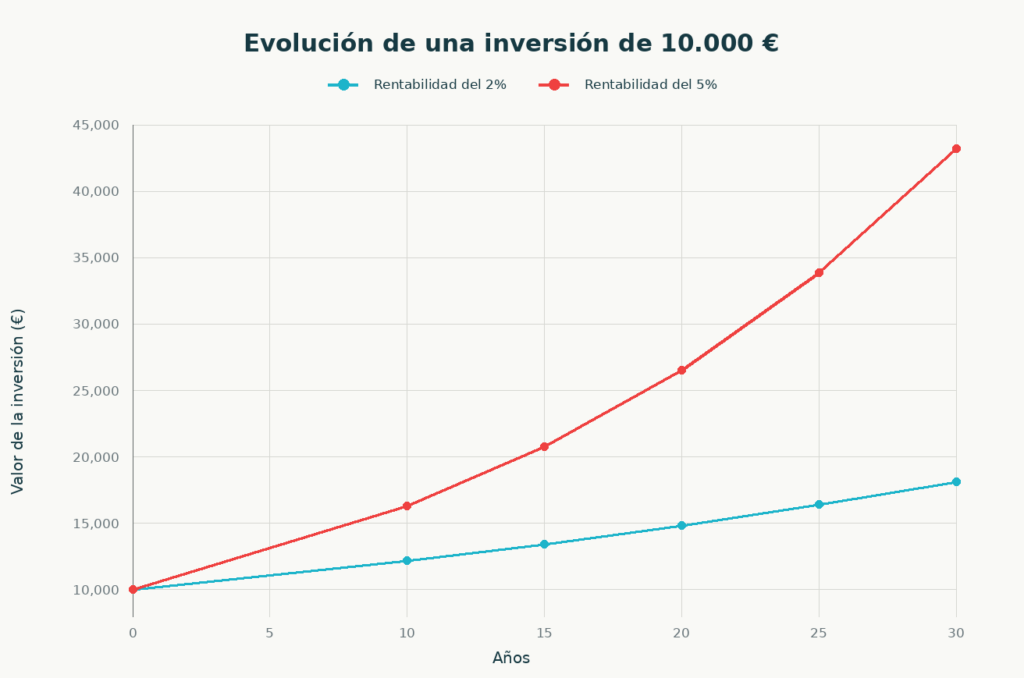
Comparación entre una rentabilidad del 2 % y del 5 % con una inversión de 10 000 € a lo largo de 30 años (antes de impuestos)
Tu dinero ha perdido tanto valor en los últimos años
Si echamos un vistazo a la evolución de las tasas de inflación en España, rápidamente vemos el dilema al que se enfrentan los ahorradores:
- En 2025, la inflación se situará en torno al 2,6 %.
- El año anterior fue incluso del 2,8 %.
- Si miras los años 2022 y 2023, te sentirás aún más decepcionado, ya que en ese momento los valores subieron hasta casi el 7 %.
El siguiente gráfico muestra el tipo de interés oficial de los últimos 15 años y pone de manifiesto esta decepción: solo un breve «repunte» ha traído consigo tipos de interés aceptables. Sin embargo, este intervalo de tiempo desapareció en un abrir y cerrar de ojos.
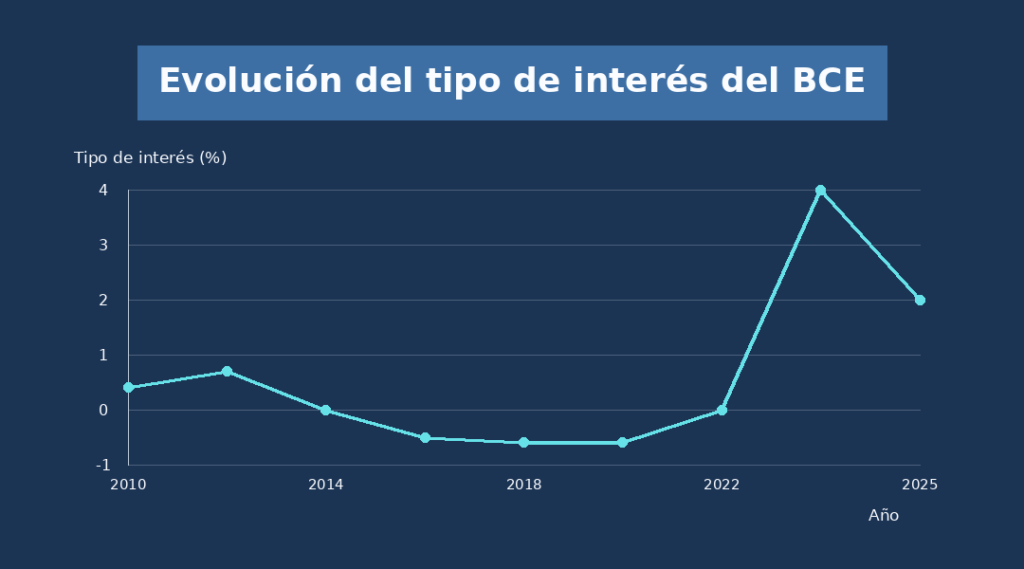
Si los bancos solo pagan actualmente alrededor de un 2 % de interés por tu cuenta corriente, estás haciendo un mal negocio. Como resultado, tu dinero pierde poder adquisitivo año tras año. Esto significa que, a largo plazo, tus ahorros valen cada vez menos en términos reales, a pesar de los intereses que se te abonan. Una verdadera estrategia para acumular riqueza es muy diferente.
La siguiente tabla muestra la tasa de inflación de los últimos 10 años en Alemania como ejemplo. Si comparas estas cifras con el tipo de interés oficial correspondiente, desearás encontrar alternativas mejores que las cuentas de ahorro a la vista. Revisa la inflación de España.
| año | Tasa de inflación (redondeada) |
| 2025* | 2,1 % |
| 2024 | 2,2 % |
| 2023 | 5,9 % |
| 2022 | 6,9 % |
| 2021 | 3,1 % |
| 2020 | 0,5 % |
| 2019 | 1,4 % |
| 2018 | 1,8 % |
| 2017 | 1,5 % |
| 2016 | 0,5 % |
¡En el artículo «La inflación explicada» también encontrarás más información sobre cómo funciona la devaluación monetaria y por qué es tan peligrosa!
Conclusión: ¡Las plataformas P2P son una buena alternativa a las cuentas de ahorro a la vista!
Hoy en día, muchos inversores consideran que las plataformas P2P son una alternativa a las cuentas de ahorro a la vista, y con razón. Y es que las funcionalidades de estas plataformas suelen ser muy similares a las de las cuentas de ahorro a la vista clásicas, solo que con estas alternativas los inversores pueden conseguir tipos de interés mucho más atractivos.
Aun así, cada plataforma tiene sus propias ventajas e inconvenientes, que pueden ser relevantes para distintos tipos de inversores. Por ejemplo, Go & Grow destaca por su gran flexibilidad a la hora de retirar fondos, mientras que la empresa matriz de Monefit 2025 es la que presenta mayor rentabilidad y va por buen camino en cuanto a crecimiento.
TWINO FLEXI destaca mucho en cuanto a la regulación. La plataforma más adecuada depende en gran medida de tus preferencias personales.
Para los inversores que buscan mayores oportunidades de rentabilidad y están dispuestos a asumir un mayor riesgo a cambio, todas estas plataformas pueden ser una alternativa interesante a los depósitos a la vista clásicos. Aquí tienes el análisis detallado de los dos líderes del mercado: Monefit vs. Bondora.
FAQ ¿Son seguras las inversiones alternativas?