
De beste alternatieven voor een spaarrekening in 2026: gedaan met de mini-rente


Steeds meer alternatieve beleggingsvormen bieden beleggers de mogelijkheid om een rendement van 2,0% tot 10,52% te behalen. Veel van deze opties zijn bovendien erg flexibel en worden daarom vaak gezien als alternatieven voor een spaarrekening. Vaak kun je al met kleine bedragen instappen, terwijl het geïnvesteerde kapitaal – afhankelijk van de aanbieder – op korte termijn weer beschikbaar kan zijn.
Zelf heb ik ongeveer € 30.000 in verschillende alternatieve beleggingsvormen geïnvesteerd, waarmee ik maandelijks bijna € 200 aan rente ontvang. In dit artikel bekijken we de sterke en zwakke punten van deze alternatieve investeringen en leggen we uit waar beleggers op moeten letten als ze meer uit hun geld willen halen.
Het belangrijkste samengevat
- De rente op een klassieke spaarrekening wordt vaak grotendeels tenietgedaan door de inflatie
- Alternatieven voor een spaarrekening bieden doorgaans een aanzienlijk aantrekkelijker rendement, maar brengen ook een hoger risico met zich mee
- Geldmarktfondsen bieden een relatief conservatieve beleggingsmogelijkheid met een jaarlijks rendement tot 2,7%
- Via alternatieve beleggingsplatformen kunnen rendementgerichte beleggers een jaarlijks rendement tot 10,52% behalen
Alternatief voor een spaarrekening 1: tot 10,52% rente met P2P-leningen
De klassieke spaarrekening met 2% rente heeft haar beste tijd gehad. Althans voor beleggers die meer uit hun geld willen halen. Daarom beleg ik zelf ook via alternatieve platformen, die mij jaarlijks een aantrekkelijk rendement tot 10,52% opleveren.
Momenteel gebruik ik P2P-platformen als alternatief voor een spaarrekening. Ik heb er ongeveer € 30.000 in geïnvesteerd en ontving daarmee in de eerste helft van het jaar meer dan € 1.000 aan rente.
Bovendien kan ik bij veel platformen, net als bij een klassieke spaarrekening, op elk moment weer over mijn geld beschikken. Daar staat wel een hoger risico tegenover, maar in ruil krijg ik een vergelijkbare flexibiliteit en een aanzienlijk hoger rendement.
Het belangrijkste over P2P-leningen:
- P2P-leningen (peer-to-peer) zijn leningen waarbij particuliere of institutionele beleggers via een onlineplatform geld uitlenen aan kredietnemers. In ruil ontvangen beleggers rente op hun geïnvesteerde kapitaal.
- Het werkt als volgt: een kredietnemer vraagt een lening aan.
- Een kredietverstrekker of kredietbedrijf financiert deze lening.
- De vordering wordt vervolgens via een P2P-platform geheel of gedeeltelijk aangeboden aan beleggers.
- Beleggers ontvangen regelmatig rentebetalingen zolang de lening volgens afspraak wordt terugbetaald.
- Afhankelijk van het product en het platform ligt het jaarlijkse rendement vaak tussen 6% en 10%.
Goed om te weten:
P2P-platformen verschillen van een klassieke spaarrekening. Het gaat niet om bankdeposito’s, maar om investeringen in bedrijven of leningen zonder wettelijke depositogarantie.
Laten we nu kijken naar de P2P-platformen die een goed alternatief kunnen vormen voor een klassieke spaarrekening en waarmee beleggers een jaarlijks rendement van 6% tot 10,52% kunnen behalen.
Zo kun je zelf bepalen of je bij de klassieke spaarrekening wilt blijven of liever kiest voor beleggingsvormen waarbij je rendement minder snel door inflatie wordt uitgehold.
Platform 1: Go & Grow met tot 6% rente
Go & Grow is het P2P-platform van moederbedrijf Bondora, dat sinds 2008 actief is en sinds 2016 als kredietverstrekker onder toezicht staat van de Estse financiële autoriteit. Met meer dan 500.000 beleggers en een gefinancierd kredietvolume van ongeveer € 697 miljoen in 2025 behoort Go & Grow tot de absolute marktleiders in Europa.

Het rentemodel van Go & Grow verschilt van dat van veel andere platformen. Beleggers ontvangen er een vaste jaarlijkse rente van 6% en kunnen geen hoger rendement behalen door hun geld voor een langere periode vast te zetten.

Beleggers kunnen bovendien al vanaf € 1 beginnen met investeren, wat vooral voor beginners een groot voordeel is. Ook voor het maximale investeringsbedrag geldt bij Go & Grow geen limiet.
Uitbetalingen bij Go & Grow kunnen dagelijks worden aangevraagd. Er is echter geen automatische uitbetalingsfunctie zoals bij concurrerend platform Monefit SmartSaver.
Wat de beschikbaarheid van je geld betreft, scoort Go & Grow sterk ten opzichte van de concurrentie. Beleggers genieten maximale flexibiliteit en kunnen dagelijks hun volledige saldo opnemen. Dat kan bijvoorbeeld handig zijn wanneer je in een noodsituatie snel toegang tot je geld nodig hebt.
Bij de meeste P2P-platformen verloopt de belastingheffing op de gebruikelijke manier. Dat betekent dat je je opbrengsten zelf in je belastingaangifte moet aangeven. Dat is doorgaans eenvoudig: je downloadt het beschikbare pdf-document en neemt de opbrengsten over in je aangifte.
Ook Go & Grow stelt de relevante fiscale documenten ter beschikking. Het verschil is dat de belastingheffing hier op een andere manier verloopt: je betaalt pas belasting wanneer de rente daadwerkelijk naar je rekening wordt uitgekeerd, en niet bij elke rentebijschrijving op het platform. Daardoor kan de belastingdruk in sommige gevallen wat lager uitvallen.
Platform 2: TWINO FLEXI met tot 6% rente
Het platform TWINO FLEXI biedt momenteel eveneens een vaste rente van 6%. Dat is meteen ook het maximale rendement dat beleggers er kunnen behalen. De Poolse kredietverstrekker van TWINO beschikt over een gecontroleerde jaarrekening en boekte vorig jaar een winst van omgerekend ongeveer € 7,8 miljoen.
Toch moet ik zeggen dat ik 6% rente bij TWINO persoonlijk wat aan de lage kant vind, omdat het platform duidelijk jonger is dan marktleider Go & Grow en zich dus nog verder moet bewijzen.
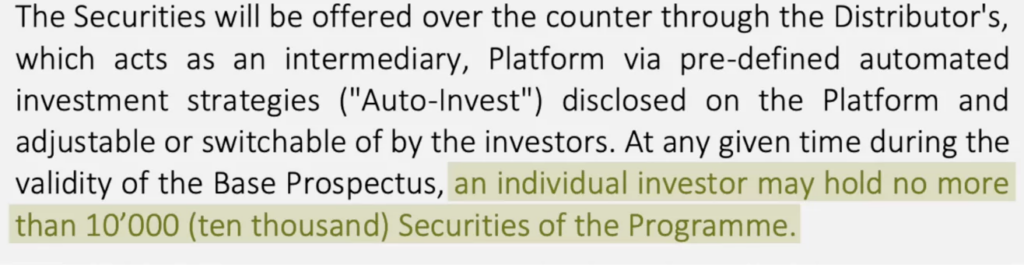
De minimale investering bedraagt € 10. Wie het maximale investeringsbedrag wil achterhalen, moet wat dieper graven en op pagina 7 van het prospectus kijken. Daar staat dat een belegger maximaal 10.000 participaties mag bezitten. Aangezien één participatie een nominale waarde van € 5.000 heeft, ligt het maximale investeringsbedrag bij FLEXI op € 5 miljoen.
Ook hier kunnen beleggers hun rente dagelijks laten uitbetalen, maar net als bij Go & Grow zijn er geen extra geavanceerde functies.
TWINO FLEXI is het enige platform dat door de Letse centrale bank wordt gereguleerd. Die legt momenteel wel een beperking op aan het totale volume: het bedrijf mag door vorderingen gedekte effecten uitgeven tot een totaalbedrag van maximaal € 10 miljoen.
Goed om te weten:
Ondanks de regulering geldt voor geen van deze platformen een depositogarantie, in tegenstelling tot bij een klassieke spaarrekening. Beleggers lopen dus altijd het risico om (een deel van) hun geld te verliezen.
Platform 3: Monefit SmartSaver met tot 10,52% rente
Bij Monefit SmartSaver ontvangen beleggers 7,5% rente bij een flexibele belegging en tot 10,52% per jaar wanneer ze hun geld 12 tot 24 maanden in een Vault vastzetten. Zelf ontvang ik momenteel tussen 9,9% en 10,52%. Verderop in dit artikel ga ik nog wat dieper in op mijn portefeuille.
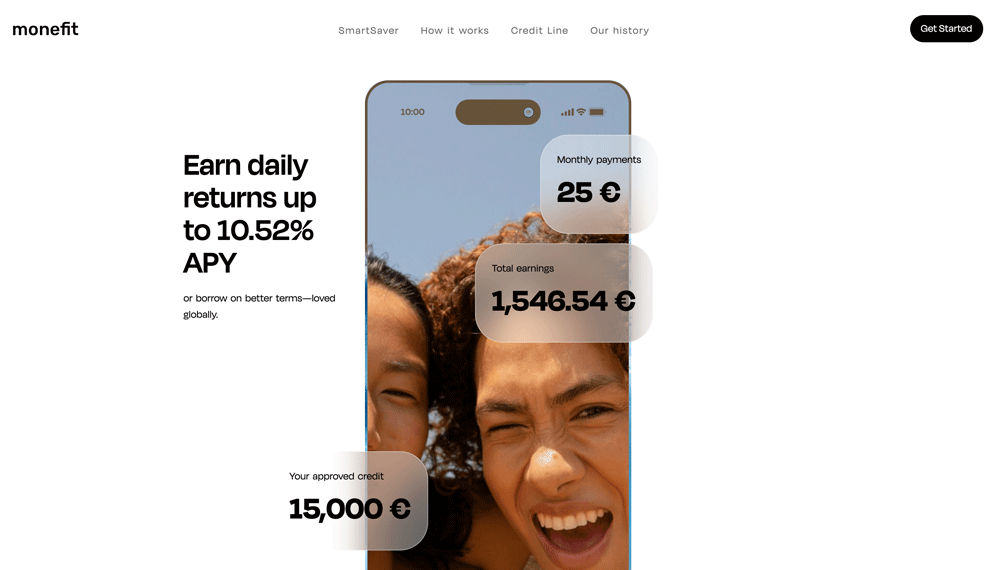
De minimale investering bij SmartSaver bedraagt € 10 en bevindt zich daarmee in de middenmoot ten opzichte van andere platformen. Het maximale investeringsbedrag ligt met € 500.000 op een zeer hoog niveau.
Uitbetalingen vanuit het flexibele product gebeuren dagelijks, terwijl de rente bij de vastrentende Vaults eenmaal per maand, aan het begin van de maand, wordt uitgekeerd. Ook hier kun je je ‘passieve inkomen’ met één klik gratis naar je bankrekening laten uitbetalen. Bij een rechtstreekse overschrijving naar je kaart wordt 1% kosten aangerekend.

Het platform betaalt opgenomen geld doorgaans binnen 10 werkdagen uit op de bankrekening. Sinds enige tijd kan daarnaast elke maand tot € 1.000 onmiddellijk worden opgenomen.
Wat de winstgevendheid betreft, neemt Monefits moederbedrijf, de Creditstar Group, duidelijk de leiding. Uit de gecontroleerde jaarrekening van 2025 blijkt een recordwinst van € 13,5 miljoen.
Alternatief voor een spaarrekening 2: tot 2,7% rente met geldmarktfondsen
Een geldmarktfonds is een beleggingsfonds dat investeert in zogenoemde geldmarktinstrumenten. Die hebben doorgaans een zeer korte looptijd en gelden als relatief veilig. De focus ligt onder meer op direct opvraagbare deposito’s, termijndeposito’s, staatsobligaties en bedrijfsobligaties met looptijden van enkele dagen tot maximaal één jaar.
Het doel van zo’n fonds is om zo stabiel en liquide mogelijk te blijven. Dat betekent dat je belegging doorgaans snel te gelde kan worden gemaakt en dat grote waardeschommelingen worden beperkt. Het rendement volgt in grote lijnen het actuele renteniveau op de geldmarkt.
Wat bieden geldmarktfondsen?
- Veiligheid: Geldmarktfondsen hebben doorgaans een relatief laag risico, maar vallen niet onder de depositogarantie zoals een klassieke spaarrekening.
- Liquiditeit: Aandelen in het fonds kunnen doorgaans eenvoudig worden verkocht.
- Regulering: Europese regels stellen eisen aan onder meer de looptijd, liquiditeit en kwaliteit van de beleggingen.
- Rendement: Het jaarlijkse rendement ligt doorgaans tussen 2,0% en 2,7%, afhankelijk van het renteniveau in de eurozone.
- Favorieten: Veel beleggers kiezen voor geldmarktgerichte fondsen of ETF’s, zoals het Fidelity Institutional Liquidity Fund (ISIN: IE000AZVL3K0) of Xtrackers Overnight (ISIN: LU0290358497).
- Gebruik: Handig om geld tijdelijk in je beleggingsportefeuille te parkeren wanneer de rente op een spaarrekening niet aantrekkelijk genoeg is.
Geldmarktfonds 1: Fidelity Institutional Liquidity Fund
Het Fidelity Institutional Liquidity Fund (ISIN: IE000AZVL3K0) is een geldmarktfonds dat uitsluitend belegt in kortlopende geldmarktinstrumenten van hoge kwaliteit. Sinds 2023 biedt het beleggers een conservatief alternatief voor een klassieke spaarrekening, met dagelijkse beschikbaarheid van het geld.

Het fonds streeft ernaar het belegde geld zo stabiel mogelijk te investeren en een rendement te behalen dat aansluit bij het actuele renteniveau op de geldmarkt.
Dankzij de brede spreiding over verschillende emittenten is dit fonds vooral geschikt voor beleggers die een relatief laag risico willen nemen, maar toch op zoek zijn naar een aantrekkelijk alternatief voor een klassieke spaarrekening.
Geldmarktfonds 2: Xtrackers Overnight
De Xtrackers Overnight (ISIN: LU0290358497) is een ETF die de ontwikkeling van de euro-overnachtrente (€STR) volgt en daarmee een flexibel, beursgenoteerd alternatief vormt voor een klassieke spaarrekening.
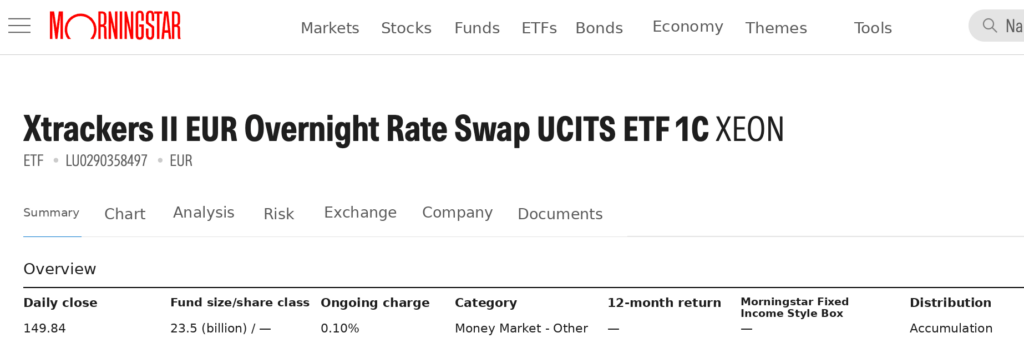
In tegenstelling tot een klassiek geldmarktfonds wordt deze ETF dagelijks op de beurs verhandeld, waardoor je hem tijdens de handelsuren op elk moment kunt kopen en verkopen.
Dankzij de transparante structuur, de hoge liquiditeit en de lage kosten geldt hij voor veel beleggers die hun geld op korte termijn willen laten renderen als een aantrekkelijk alternatief voor een klassieke spaarrekening.
Beleggen brengt altijd het risico op verlies met zich mee. De WELCOME-actie is
onderworpen aan de algemene voorwaarden. De geschenk-aandelen worden willekeurig toegewezen uit een
selectie van in aanmerking komende aandelen, waarbij aandelen met een hogere waarde minder vaak
worden toegekend.
Mijn alternatieven voor een spaarrekening: zo beleg ik
In alle drie de alternatieven voor een klassieke spaarrekening beleg ik zelf ook, al verschillen de geïnvesteerde bedragen aanzienlijk. Daarmee ontvang ik momenteel bijna € 1.000 rente per maand.
Mijn positie bij Monefit SmartSaver is duidelijk groter. Ik beleg hier al meerdere jaren en heb mijn portefeuille in die periode uitgebouwd tot bijna € 15.000 – mijn grootste investering tot nu toe.
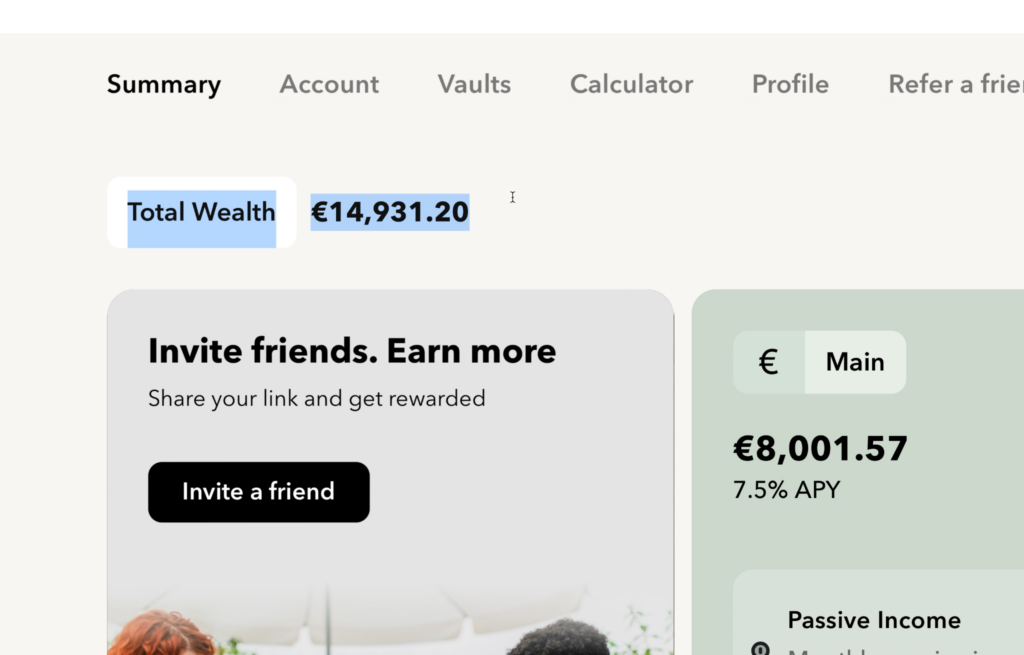
Ik ben erg overtuigd van Monefit. Ik ken zowel het product als het bedrijf en de mensen erachter erg goed en ben van mening dat Monefit het sterkst groeiende beleggingsproduct binnen de sector is geweest.
Ik verwacht dat de succesvolle groei van Monefit zich zal voortzetten en ben daarom van plan mijn portefeuille in de toekomst verder uit te breiden. Moederbedrijf Creditstar is het meest winstgevend en daarom blijft Monefit mijn duidelijke favoriet.
Ook in Go & Grow heb ik inmiddels een aanzienlijk bedrag geïnvesteerd. Mijn portefeuille bedraagt momenteel bijna € 13.000. Ook hier ben ik er vanaf het begin bij – om precies te zijn sinds de marktintroductie in 2018. Ik vind het mooi om te zien hoe mijn portefeuille zich in die tijd heeft ontwikkeld.
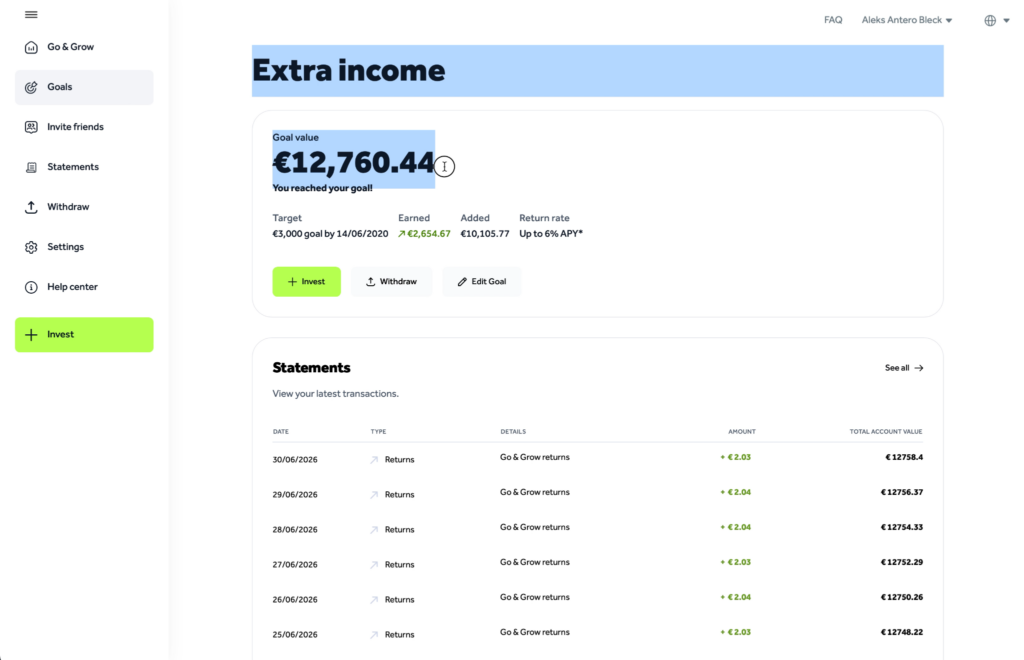
Het grootste voordeel van Go & Grow is voor mij de hoge betrouwbaarheid die het platform beleggers biedt. Tot nu toe werd mijn geld steeds betrouwbaar en binnen zeer korte tijd op mijn rekening uitbetaald.
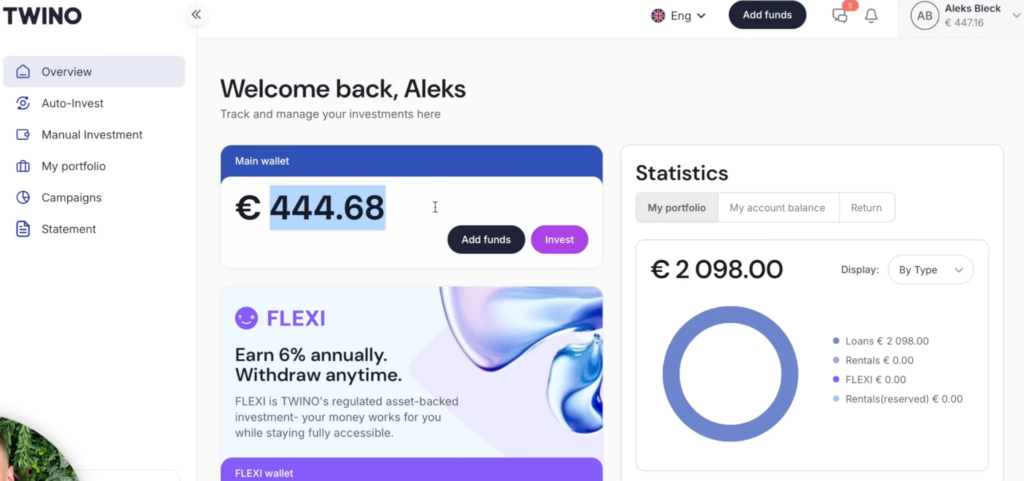
Zelf beleg ik ook al langere tijd bij TWINO, waar ik doorgaans ongeveer € 2.000 heb geïnvesteerd. Daar heb ik onlangs iets meer dan € 400 aan toegevoegd om ook het FLEXI-product te testen en er zelf ervaring mee op te doen.
Alternatieven voor een klassieke spaarrekening: haal meer uit je geld
De volgende grafiek laat in één oogopslag zien hoe een investering van € 10.000 zich bij een jaarlijks rendement van 2% en 5% ontwikkelt. Bij een rendement van 2% bedraagt de eindwaarde na 30 jaar € 18.136. Bij een verwacht rendement van 5% komt de eindwaarde na 30 jaar uit op € 43.219.
Een investering in een alternatief voor een klassieke spaarrekening zou je op lange termijn dus aanzienlijk meer hebben opgeleverd.
Vergelijking van 2% versus 5% rendement op een investering van € 10.000 over 30 jaar (vóór belastingen)
Zoveel waarde heeft je geld de afgelopen jaren verloren
Wie kijkt naar de ontwikkeling van de inflatie in Duitsland en West-Europa, ziet snel het dilemma voor spaarders:
- In 2025 ligt de inflatie rond de 2,1 %
- In het jaar ervoor was dat zelfs 2,2 %
- Wie naar 2022 en 2023 kijkt, zal nog meer teleurgesteld zijn: toen steeg de inflatie bijna tot 7 %
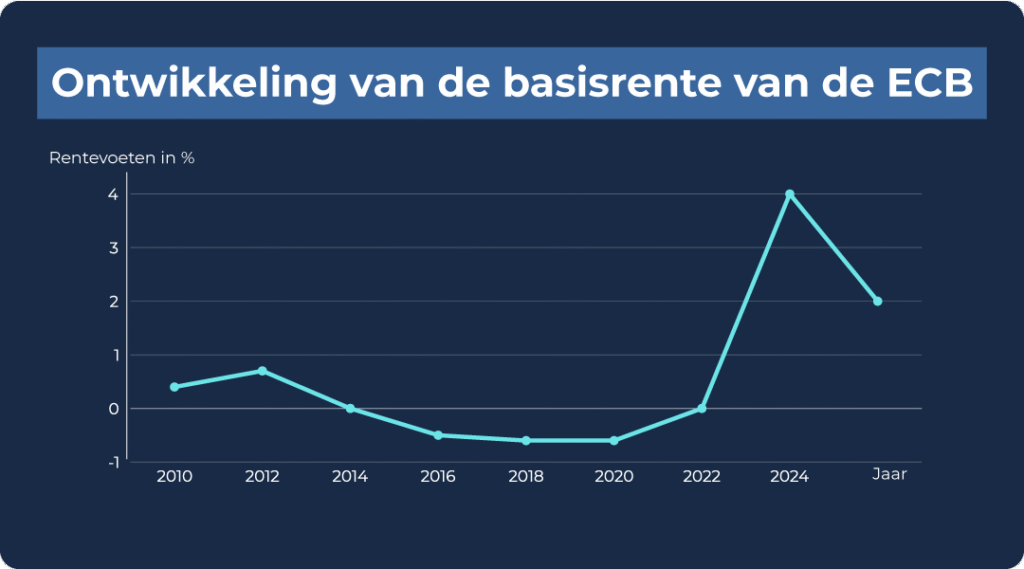
De volgende grafiek toont de rente van de afgelopen 15 jaar bij de Europese Centrale Bank en maakt deze teleurstelling duidelijk: slechts een korte “piek” leverde acceptabele spaarrentes op. Dit venster verdween echter net zo snel weer.

Wanneer banken momenteel slechts ongeveer 2 % rente op je spaarrekening bieden, is dat een zeer slechte deal. Jaar na jaar verliest je geld zo aan koopkracht. Dat betekent dat je spaargeld over langere perioden, ondanks de rente, reëel steeds minder waard wordt. Een echte strategie voor vermogensopbouw ziet er anders uit.
De volgende tabel laat de inflatie van de afgelopen 10 jaar in Duitsland zien. Vergelijk je deze cijfers met de respectieve ECB-rente, dan begrijp je waarom betere alternatieven voor spaarrekeningen wenselijk zijn.
| Jaar | Inflatiepercentage (afgerond) |
| 2025* | 2,1 % |
| 2024 | 2,2 % |
| 2023 | 5,9 % |
| 2022 | 6,9 % |
| 2021 | 3,1 % |
| 2020 | 0,5 % |
| 2019 | 1,4 % |
| 2018 | 1,8 % |
| 2017 | 1,5 % |
| 2016 | 0,5 % |
Beleggen brengt altijd het risico op verlies met zich mee. De WELCOME-actie is
onderworpen aan de algemene voorwaarden. De geschenk-aandelen worden willekeurig toegewezen uit een
selectie van in aanmerking komende aandelen, waarbij aandelen met een hogere waarde minder vaak
worden toegekend.
Conclusie: P2P-platformen zijn interessante alternatieven voor een spaarrekening
P2P-platformen worden inmiddels door veel beleggers gezien als alternatieven voor een spaarrekening, en daar zijn goede redenen voor. De functionaliteiten van deze platformen zijn vaak goed vergelijkbaar met die van een klassieke spaarrekening, terwijl beleggers er doorgaans een aanzienlijk hoger rendement kunnen behalen.
Toch heeft elk platform zijn eigen voor- en nadelen, die voor verschillende types beleggers belangrijk kunnen zijn. Zo scoort Go & Grow sterk op flexibiliteit bij opnames, terwijl het moederbedrijf achter Monefit in 2025 de hoogste winstgevendheid liet zien en zich duidelijk op een groeipad bevindt.
TWINO FLEXI onderscheidt zich dan weer op het vlak van regulering. Welk platform het beste bij je past, hangt dus sterk af van je persoonlijke voorkeuren.
Voor beleggers die op zoek zijn naar een hoger rendement en bereid zijn daarvoor ook een hoger risico te nemen, kunnen al deze platformen een interessant alternatief vormen voor een klassieke spaarrekening. Lees hier ook de uitgebreide vergelijking van de twee grote spelers Monefit vs. Bondora.