
P2P-Kredite Vergleich 2026: Die 10 sichersten Plattformen


Die P2P-Branche hat sich in den vergangenen Jahren sehr positiv entwickelt und wird zunehmend professioneller. Dennoch sorgen Ausfälle wie jener von Ventus Energy für Unsicherheit unter Anlegern.
Welche P2P-Plattform ist also die sicherste? Im heutigen P2P-Kredite Vergleich 2026 legen wir neben den bewährten Kriterien wie Alter, Anzahl der Investoren und Profitabilität einen besonderen Fokus auf das Thema Sicherheit.
So erhältst du transparent alle wichtigen Details für deine zukünftigen Investments und kannst besser einschätzen, welche P2P-Plattformen sich für dich lohnen.
Das Wichtigste in Kürze:
- Die P2P-Branche etabliert sich zunehmend und gewinnt immer mehr an Sicherheit und Vertrauen.
- Anleger sollten dennoch wissen, dass auch die sichersten P2P-Plattformen Risiken bergen. Je höher die Zinsen, desto höher ist meist auch das Risiko.
- Die Top 3 P2P-Plattformen zeichnen sich durch ihre Beständigkeit aus und gehören zu den etablierten Anbietern am Markt, denen Tausende Anleger vertrauen.
- Welche die beste P2P-Plattform ist, hängt vom jeweiligen Anlegertyp und den individuellen Anlagezielen ab. Von eher sicherheitsorientierten bis hin zu renditeorientierten Anlegern gibt es unterschiedliche passende Angebote.
So funktionieren P2P-Kredite: Die wichtigsten Infos für Anleger
P2P-Kredite werden oftmals als alternative Anlageformen betrachtet, von denen sich Anleger attraktivere Zinsen als beispielsweise vom klassischen Tagesgeld erhoffen – und diese auch oftmals erhalten.
Aufgrund der guten Entwicklung der P2P-Branche steigt auch das Interesse vieler Anleger, selbst mit dem Investieren zu beginnen. Dazu ist es allerdings wichtig zu verstehen, wie P2P-Kredite überhaupt funktionieren. Dazu gehört auch, die Vorteile gegenüber anderen Anlagemöglichkeiten sowie die damit verbundenen Risiken zu verstehen.
So funktionieren P2P-Kredite:
- P2P (Peer-to-Peer)-Kredite sind Darlehen, bei denen private oder institutionelle Anleger über eine Onlineplattform Geld an Kreditnehmer verleihen. Im Gegenzug erhalten die Anleger Zinsen auf ihr investiertes Kapital.
- Das funktioniert so: Ein Kreditnehmer beantragt einen Kredit.
- Ein Kreditgeber oder ein Kreditunternehmen finanziert diesen Kredit.
- Die Forderung wird über eine P2P-Plattform ganz oder teilweise an Anleger weitergegeben.
- Anleger erhalten regelmäßige Zinszahlungen, solange der Kredit ordnungsgemäß zurückgezahlt wird.
- Je nach Produkt und Plattform erhalten Anleger oft zwischen 6 % und 10 % Zinsen pro Jahr.
Gut zu wissen:
P2P-Plattformen unterscheiden sich vom klassischen Tagesgeld. Es handelt sich nicht um Bankeinlagen, sondern um Unternehmens- bzw. Kreditinvestments ohne gesetzliche Einlagensicherung.
Nach diesen Kriterien funktioniert der Northern Finance P2P-Kredit-Vergleich
Der Northern Finance P2P-Kredite-Vergleich geht in die sechste Runde: Bereits seit 2020 analysiere und bewerte ich die wichtigsten Plattformen unabhängig. Die Rangliste erhält jedes Jahr mehrere Updates, sodass du immer die aktuellsten Informationen findest.
Was diesen Vergleich ausmacht, ist, dass ich selbst große Beträge bei den einzelnen Anbietern investiere und sie aus Sicht eines Anlegers bewerte. Kein trockenes Finanz-Blabla, sondern ein Fokus auf die wirklich wichtigen Aspekte!
Dazu nutze ich acht Kategorien, die einen sehr guten Einblick in Chancen und Risiken gewähren:
| Kategorie | Idealwert | Maximale Punkte |
| Alter | Über 5 Jahre | 5 |
| Investoren | Mehr als 50.000 | 5 |
| Geprüfter Jahresabschluss | Vorhanden | 10 |
| Profitabilität | Erzielt Gewinn | 10 |
| Regulierung | Plattform und Kreditgeber von Aufsichtsbehörden reguliert | 10 |
| Features | Sekundärmarkt, Auto-Invest, deutsches Interface, Steuerreport vorhanden | 20 |
| Zahlungsfähigkeit | Volle Zahlungsfähigkeit und keine Ausfälle | 20 |
| Wachstum | Wachstum nach Krisen intakt und gute aktuelle Entwicklungen | 20 |
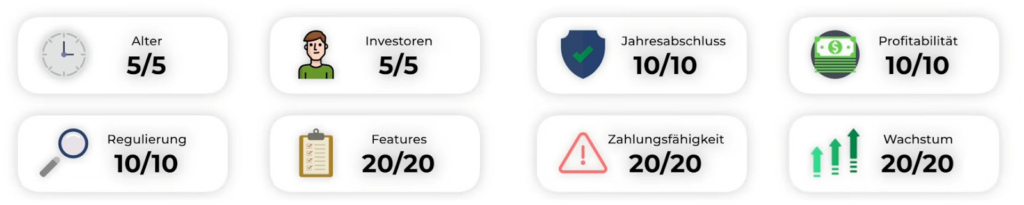
Eine perfekte P2P-Plattform könnte maximal 100 Punkte erreichen. Alle Bewertungen basieren auf echten, überprüfbaren Daten und meinen persönlichen Erfahrungen. Mehr zu meinen investierten Beträgen und bisherigen Ergebnissen findest du in meinen Erfahrungsberichten, die ich zu jeder Plattform für dich verlinke.
P2P-Kredite-Vergleich 2026: Los geht’s!
Wir starten jetzt mit dem Ranking der Top 10 P2P-Plattformen für das Jahr 2026. Dabei legen wir einen besonderen Fokus auf das Thema Sicherheit, bei dem viele P2P Kredit Anbieter in den letzten Jahren große Fortschritte gemacht haben und ihren Anlegern dadurch zusätzliches Vertrauen vermitteln.
Wichtig:
Bei der folgenden Bewertung handelt es sich um keine Anlageberatung, sondern lediglich meine persönliche Einschätzung auf Basis der Erfahrungen, die ich mit allen Plattformen bisher gemacht habe.
Plattform 1: Debitum Investments
Bei Debitum Investments investieren Anleger in Geschäftskredite mit bis zu 15 % durchschnittlicher prozentualer Rendite.

Die Besonderheiten der Plattform: Das noch ziemlich neue Treueprogramm und die Möglichkeit, in landwirtschaftliche Flächen zu investieren.
- Treueprogramm: Das neue Treueprogramm von Debitum ersetzt jetzt die Cashback-Funktion von früher. Mit diesem Programm erhalten Investoren ab einem Investment von 6.000 € zusätzlich 0,5 % mehr als vorher. Ab 25.000 € sind es 1 % mehr Zinsen und ab 50.000 € sogar ganze 2 %.
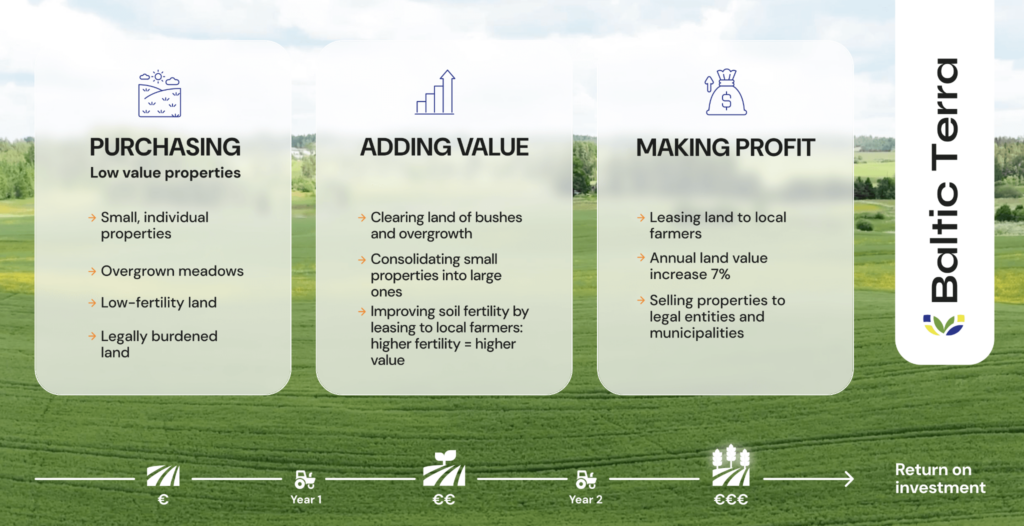
- Investments in landwirtschaftliche Flächen: Seit kurzem haben Anleger die Möglichkeit, neben Wäldern auch in landwirtschaftliche Flächen zu investieren. Dazu hat die Plattform den Finanzierungspartner und Emittenten von Schuldverschreibungen Baltic Terra für sich gewonnen.
Diese Investmentmöglichkeit bietet Investoren ein noch diversifizierteres Portfolio und unterstützt dabei Debitums Ziel, Investoren mit realwirtschaftlichen Vermögenswerten zu verbinden, um damit nachhaltige Renditen zu generieren.
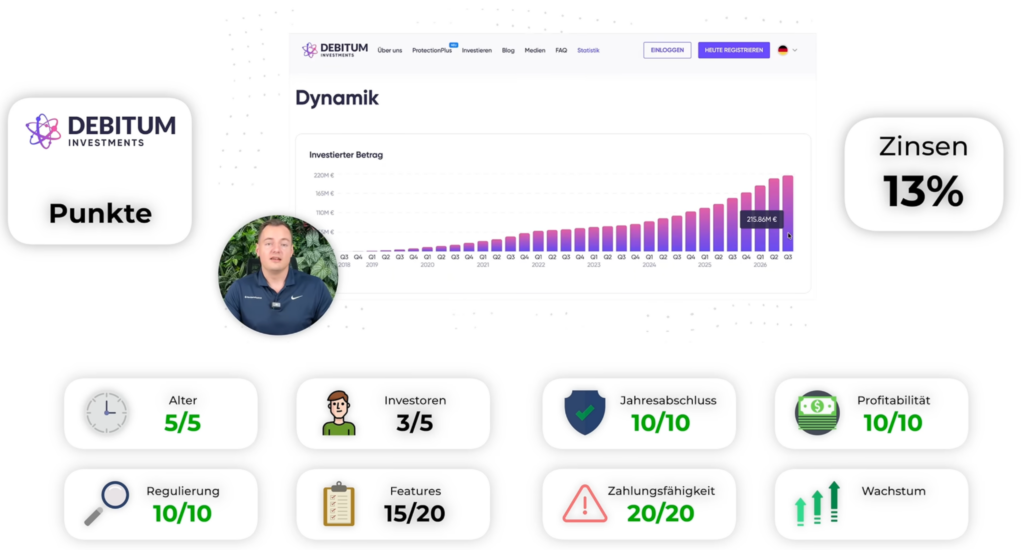
Debitum Investments wurde 2018 gegründet und holt damit beim Alter die volle Punktzahl. Mit aktuell 34.000 Investoren erreicht die Plattform allerdings nur 3 von insgesamt 5 Punkten.
Ein geprüfter Jahresabschluss für 2025 liegt vor und weist auf Seite 12 einen Gewinn von 507.000 € auf. Somit gibt es wieder volle Punktzahl bei den Kriterien Jahresabschluss und Profitabilität. Auch der wichtigste Kreditgeber LFDF weist einen starken Gewinn von über 1,5 Mio. € aus. Für mich ein sehr wichtiges Zeichen bei der Bewertung der Profitabilität.
Seit 2021 ist Debitum Investments voll lizenziert und steht unter Aufsicht der lettischen Zentralbank. Bis auf den Sekundärmarkt bringt die Plattform alle wichtigen Features mit. Zu diesen Features zählen:
- Auto-Invest
- Übersetzungen in mehrere Sprachen (Deutsch, Englisch, Spanisch)
- Steuerbericht
Die absolute Stärke von Debitum Investments liegt allerdings in der Zahlungsfähigkeit der Plattform bzw. ihrer Kreditgeber. Bis auf einen ukrainischen Kreditgeber gab es in der gesamten Historie des Unternehmens noch keinen einzigen Ausfall!
Insgesamt gibt es 93 von 100 Punkten für Debitum Investments.
Mein Portfolio bei Debitum Investments beläuft sich mittlerweile auf über 15.000 €. Dabei erhalte ich aktuell eine beachtliche Rendite von 12,72 %, mit der ich sehr zufrieden bin. Die Plattform läuft einfach und ich werde auch in Zukunft hier investieren.

Mehr Infos zu der Plattform findest du in meinen Debitum Erfahrungen.
Plattform 2: Go & Grow
Die Plattform Go & Grow von Bondora zählt zu den absoluten Schwergewichten am europäischen Kreditmarkt und verspricht ihren Anlegern bis zu 6 % Zinsen pro Jahr auf ihre Konsumentenkredite.

Die Besonderheiten der Plattform: Seit einiger Zeit gibt es ein neues spannendes Feature für Anleger, das beim Investieren helfen soll: Das Ziele-Feature.
Mit dem Ziele-Feature können Anleger ihr Vermögen gezielt strukturieren und dieses Schritt für Schritt aufbauen. Dabei gibt es die Möglichkeit, individuelle Sparziele anzulegen, diese frei zu benennen und den Fortschritt jederzeit transparent nachzuverfolgen.
Mögliche Ziele sind beispielsweise:
- Urlaub
- Notgroschen
- neues Auto
- langfristiger Vermögensaufbau

Die Muttergesellschaft Bondora wurde bereits 2008 gegründet und zählt mit über 500.000 registrierten Investoren zu den größten P2P Kredit Anbietern am Markt.
Anleger auf Go & Grow investieren in Kredite aus:
- Estland
- Lettland
- Finnland
- Dänemark
- den Niederlanden
Die Auszahlung an die Anleger hat dabei – mit einer kleinen Ausnahme während der Coronapandemie – immer perfekt geklappt.
Hinsichtlich der Auszahlung ist insbesondere die Geschwindigkeit hervorzuheben, denn innerhalb weniger Sekunden landet das Geld auf dem Girokonto und das bereits zuverlässig seit mehreren Jahren.
Der Gewinn der Bondora Group ist von 1,2 Mio. € im 2024 auf satte 9,5 Mio. € im Jahr 2025 hochgeschossen. Somit erzielt Go & Grow bei den ersten Kriterien die volle Punktzahl.
Bei der Regulierung vergebe ich lediglich 5 von 10 Punkten, denn obwohl das Kreditgeschäft von Bondora in den jeweiligen Ländern reguliert wird, wird Go & Grow als Plattform selbst nicht reguliert.
Go & Grow erzielt insgesamt starke 90 von 100 möglichen Punkten.

Ich bin schon seit vielen Jahren bei Go & Grow investiert. Mein Portfolio beläuft sich aktuell auf knapp 13.000 €.

Mehr zu Bondora und der Plattform Go & Grow liest du in meinen aktuellen Bondora Erfahrungen.
Plattform 3: Monefit SmartSaver
Monefit SmartSaver hat in letzter Zeit vermutlich die größte Wachstums-Story hingelegt und gilt mittlerweile für viele Anleger als bessere Wahl im Vergleich zum direkten Konkurrenten Go & Grow.
Mit dem Basisprodukt erhalten Anleger jährlich bis zu 7,5 % Zinsen, während über das Vault-Produkt bis zu 10,52 % pro Jahr erzielt werden können.
Die Besonderheiten der Plattform: Mit dem “Passives Einkommen“-Feature punktet Monefit bei allen Anlegern, die automatisch Geld auf ihr Konto überwiesen haben wollen.
So funktioniert das Feature:
- Dein Kapital bleibt vollständig investiert und arbeitet weiter
- Die Erträge werden weiterhin täglich erwirtschaftet
- Am 1. jedes Monats werden die im Vormonat erwirtschafteten Erträge automatisch ausgezahlt
- Du kannst das Geld auf dein Bankkonto oder deine hinterlegte Karte schicken lassen
- Die Funktion kannst du jederzeit aktivieren oder deaktivieren

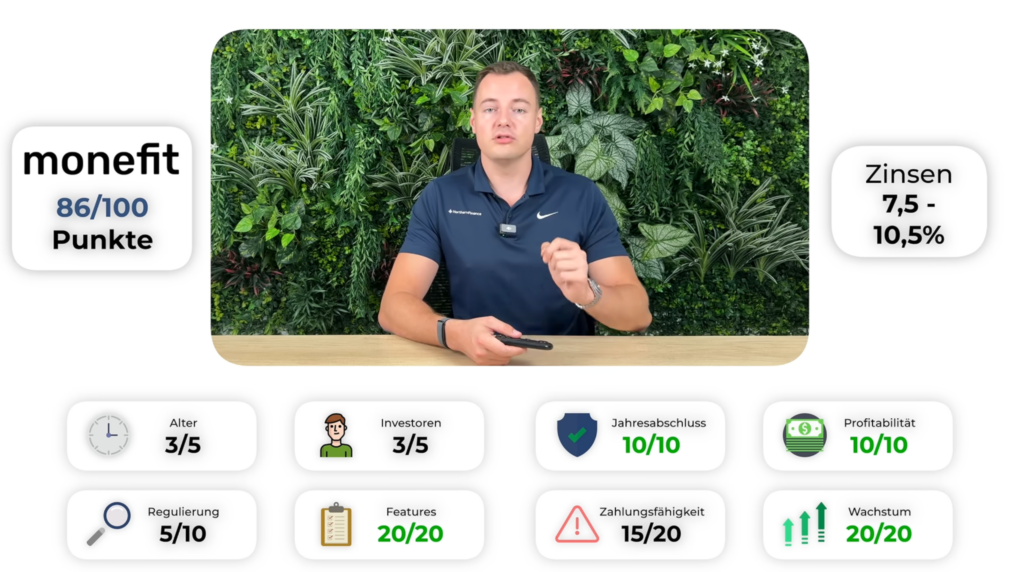
Monefit wurde 2022 gegründet und ist mit nur 3 Jahren vergleichsweise jung. Dennoch zählt die Plattform bereits über 48.000 registrierte Anleger und befindet sich weiterhin auf starkem Wachstumskurs.
Der Gewinn der Muttergesellschaft Creditsstar Group ist von 7,2 Mio. € 2024 auf 13,5 Mio. € 2025 angestiegen. Ein beachtliches Wachstum für nur ein Jahr und daher auch verdiente 10 Punkte bei der Profitabilität.
Investieren kannst du als Anleger in Kredite aus den folgenden Ländern:
- Estland
- Finnland
- Schweden
- Dänemark
- Polen
- Tschechien
- Spanien
- und Großbritannien
Insgesamt erhält Monefit starke 86 von 100 Punkten.
Mein eigenes Investment bei Monefit liegt mittlerweile bei über 15.000 €.

Mehr zu meinen Erfahrungen mit Monefit SmartSaver findest du im aktuellen Vergleich Monefit vs. Bondora.
Plattform 4: Afranga
Die Plattform afranga bietet Anlegern bulgarische Konsumentenkredite mit einer Verzinsung von 8-16 % an. Die Laufzeit beträgt dabei entweder 3 Jahre oder über das flexible Produkt zwischen 3 und 12 Monaten.
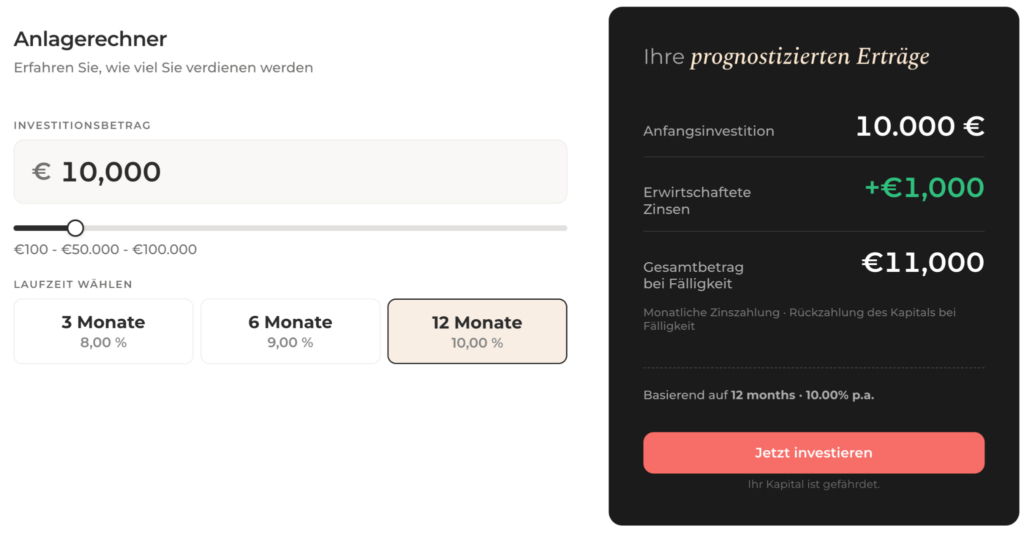
Die Besonderheiten der Plattform: Mit dem SaveSmart Feature bietet afranga Anlegern die Möglichkeit zu einem festverzinslichen Investment mit fester Laufzeit.
So funktioniert das Feature:
- Anleger erhalten Renditen von ca. 8 % (3 Monate), 9 % (6 Monate), 10 % (12 Monate).
- Die Zinsen werden monatlich ausgezahlt
- Das Kapital kann nach Ablauf automatisch investiert werden
- Investiert wird entweder in Unternehmenskredite oder Immobilienkredite
Afranga wurde 2021 gegründet und hat somit bereits einige Jahre Erfahrung am Markt. Mit 5.000 Anlegern ist die Plattform allerdings kaum gewachsen in den vergangenen Jahren, weshalb es hierfür auch nur 1 von 5 Punkten gibt.
Im letzten Jahr gab es einen großen Relaunch der Plattform. Der größte Kreditgeber liefert zudem aktuelle Daten zur Profitabilität sowie einen geprüften Jahresabschluss für 2025, der umgerechnet einen Gewinn von 2,2 Mio. € ausweist.

Afranga ist als Crowdfunding-Dienstleister reguliert, wie auch seine Kreditnehmer. Auch hinsichtlich der Features haben Anleger eine große Auswahl. Einen Sekundärmarkt gibt es allerdings nicht. Kredite können demnach nicht vorzeitig verkauft werden, was für den einen oder anderen Anleger, der Wert auf Flexibilität legt, ein Hindernis darstellen könnte.
Zu Kreditausfällen ist es auf afranga bislang nicht gekommen und selbst während der Coronapandemie 2021/22 hat der wichtigste Kreditgeber Stikcredit immer verlässlich Gewinne eingefahren – volle Punktzahl.
Afranga erhält somit von mir 81 von 100 möglichen Punkten.

Aktuell erziele ich rund 14 % Zinsen auf mein Investment bei afranga, das auf die zwei größten Kreditanbahner Stikcredit und Lendivo fällt.

Mehr über die Plattform sowie meine persönlichen Erfahrungen damit findest du in meinen afranga Erfahrungen.
Plattform 5: Mintos
Die größte Plattform in Europa ermöglicht ihren Anlegern das Investieren in Kredite, Anleihen, ETFs und Immobilien. Für Investments in P2P Kredite erhalten Anleger aktuell bis zu durchschnittlich 11 % Zinsen jährlich.

Die Besonderheiten der Plattform: Mintos überzeugt insbesondere renditeorientierte Anleger, die bereit sind, ein etwas höheres Risiko in Kauf zu nehmen. Auf Mintos erhalten Anleger aktuell durchschnittlich 10,84 % Zinsen. Auch der historische Durchschnittswert seit 2015 kann sich mit 8,8 % definitiv blicken lassen.
Darüber hinaus bietet Mintos mit „Smart Cash“ ein weiteres spannendes Produkt an. Dabei wird das Geld über einen Geldmarktfonds investiert, wodurch Anleger aktuell vergleichsweise risikoarme Zinserträge erzielen und gleichzeitig flexibel auf ihr Kapital zugreifen können.
Mintos wurde 2014 gegründet, hat über 700.000 registrierte Nutzer und verwaltet mehr als 800 Mio. €. Somit gibt es die volle Punktzahl für die ersten Kriterien.
Der Jahresabschluss ist ebenfalls geprüft. Aus diesem geht allerdings erneut ein Verlust hervor. Im vergangenen Jahr belief sich der Verlust auf 2,2 Mio. €, weshalb ich bei der Profitabilität 0 Punkte vergeben muss.
Mintos ist reguliert und überzeugt auch deutlich in Sachen Features. Auch hinsichtlich der Zahlungsfähigkeit überzeugt die P2P-Plattform. Zwar kam es während COVID und des Ukrainekriegs zu mehreren Kreditausfällen, aber Mintos hat es allerdings geschafft, das Geld effizient zurückzuholen – auch wenn das mal mehrere Jahre dauern kann.
Insgesamt erhält Mintos solide 80 von 100 Punkten.
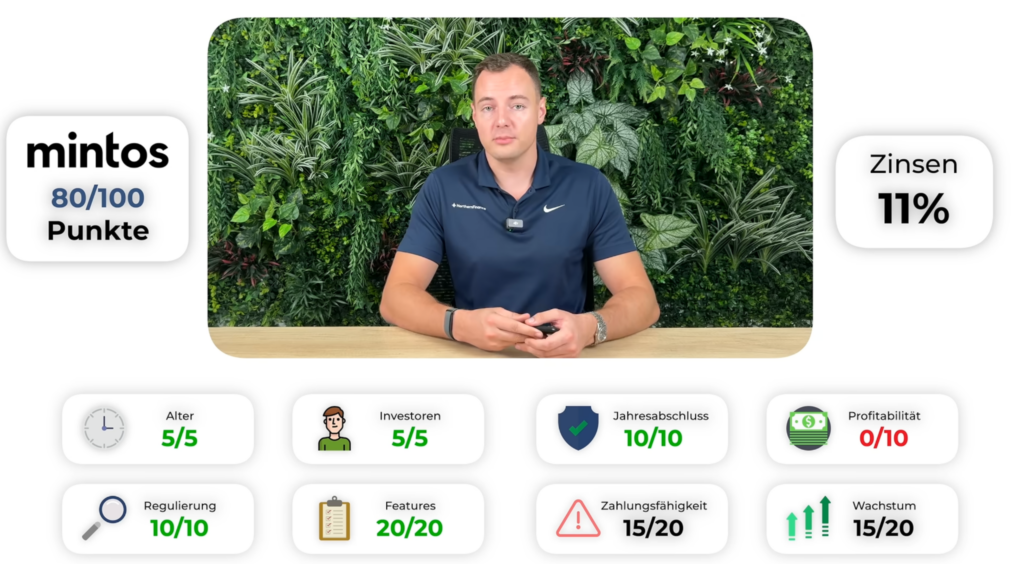
Ich bin auch bei Mintos investiert. Allerdings machen mir die laufenden Verluste allmählich Sorgen.
Sollte der Plattform in nächster Zeit nicht der Turnaround gelingen, werde ich mir gut überlegen müssen, ob ich hier noch weiter investieren möchte. Aktuell bin ich mit 7.800 € investiert.

Sichere dir hier deinen Mintos Bonus und erfahre mehr über die beliebte P2P-Plattform.
Plattform 6: TWINO
Beim P2P Kredit Anbieter TWINO investieren Anleger in Konsumentenkredite aus Polen, die jährlich Zinsen zwischen 6 % und 12 % abwerfen.
Die Besonderheiten der Plattform: Mit TWINO FLEXI hat der P2P Kredit Anbieter ein Produkt geschaffen, das sich besonders für Investoren eignet, die Wert auf eine feste Verzinsung legen und ihre Erträge besser kalkulieren möchten.
Mit FLEXI erhalten Anleger eine feste jährliche Rendite von 6 %, während das Geld voll zugänglich bleibt. Damit unterscheidet sich TWINO FLEXI von P2P-Plattformen wie Go & Grow, bei denen es ebenfalls 6 % Zinsen gibt. Jedoch handelt es sich bei diesen P2P Kredite Anbietern um eine Zielrendite und keinen fixen Zins wie bei TWINO.

TWINO gehört zu den ältesten P2P-Plattformen am Markt. Das Unternehmen wurde bereits 2015 gegründet, ist aber nie explosiv gewachsen. Aktuell sind 22.000 Anleger auf der Plattform registriert.
Besonders positiv hervorzuheben ist, dass sowohl TWINO als auch seine polnischen Kreditgeber geprüfte Jahresabschlüsse haben und profitabel sind. Fincard machte 2025 über 10 Mio. € Gewinn, während es bei TWINO selbst nur 92.000 € waren.
Für mich ist das allerdings weniger besorgniserregend, da der Anbieter vor allem das hochprofitable Geschäft seiner Kreditgeber finanziert.
Sowohl die Plattform TWINO als auch die lokalen Kreditgeber sind reguliert. TWINO sogar über die Zentralbank Lettlands und seit neuestem sogar über die EU-Kryptoregulierung MiCA. Bleibt spannend, was hier in Zukunft noch alles stattfinden wird.
Zahlreiche Features wie der Sekundärmarkt und Übersetzungen in diverse Sprachen sind vorhanden. Hinsichtlich der Zahlungsfähigkeit gab es in der Vergangenheit Probleme bei der Finanzierung von Krediten in Vietnam und den Philippinen. In diesem Punkt gibt es daher nur 10 von 20 Punkten.
Insgesamt erhält TWINO damit gute 77 von 100 Punkten.

Ich bin aktuell mit knapp 2.500 € bei TWINO investiert und werde mein Portfolio vermutlich ausbauen.
Hier geht es zu meinem detaillierten Vergleich TWINO FLEXI vs. Bondora Go & Grow.
Plattform 7: LANDE
LANDE bietet seit 2019 Privatanlegern die Möglichkeit, in Agrarkredite aus Lettland, Litauen, Polen und Rumänien zu investieren und dabei 9-18 % Rendite pro Jahr zu verdienen.

Die Besonderheiten der Plattform: Die Kredite bei LANDE sind mit realen Sachwerten wie Land, Maschinen, Ernte oder Vieh besichert. Dadurch unterscheidet sich das Risikoprofil deutlich von unbesicherten Finanzierungen.
Hinzu kommt, dass der Agrarsektor innerhalb der Europäischen Union langfristig gefördert wird. Die langfristige Bedeutung und Förderung des Agrarsektors innerhalb der EU schafft ein interessantes Umfeld für landwirtschaftliche Finanzierungen.
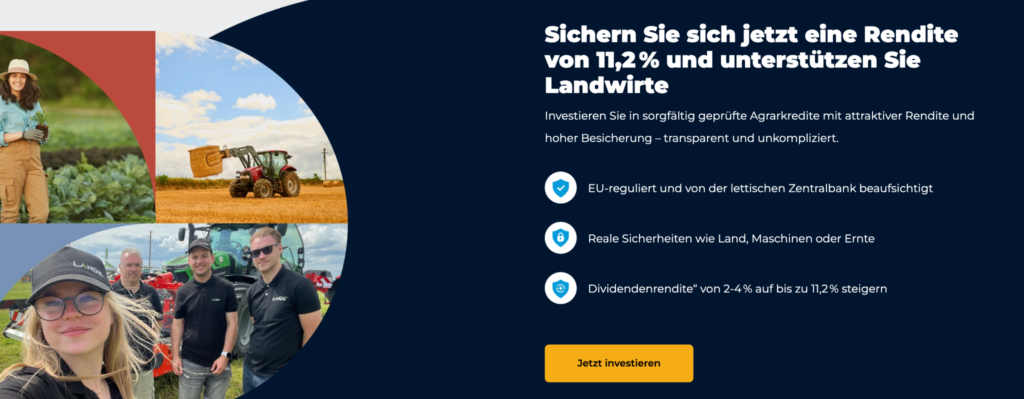
Ein geprüfter Jahresabschluss des Unternehmens liegt vor und aus diesem geht auch ein Gewinn von rund 250.000 € hervor. Hinsichtlich der Zahlungsfähigkeit und des Wachstums konnte sich LANDE in letzter Zeit gut erholen und kommt damit auf jeweils 10 von 20 Punkten.
Zudem ist LANDE reguliert und kann auch mit den Features voll punkten. Damit kommt LANDE auf insgesamt 76 Punkte von 100 möglichen Punkten.
In Zukunft sehe ich hier aber noch deutliches Potenzial für mehr, wenn sich der aktuelle Erfolgskurs fortsetzt.

Nachdem ich die exklusiven Zahlen zur Performance des Kreditportfolios erhalten habe, investiere ich wieder bei LANDE. Allerdings nur noch in Kredite, die mit Land besichert sind, da diese in der Vergangenheit am besten performt haben.

Wirf einen Blick in meine LANDE Erfahrungen, wenn du mehr über die Plattform wissen möchtest.
Plattform 8: Viainvest
Die 2016 gegründete Plattform bietet Anlegern Konsumentenkredite der eigenen Viainvest Gruppe mit Zinsen von bis zu 13 % pro Jahr bei einer Laufzeit von 6-12 Monaten.

Die Besonderheiten der Plattform: Das Besondere an Viainvest ist vermutlich die Kombination aus regulierten Wertpapieren, die durch Pools von Verbraucherkrediten besichert sind, sowie der Buyback Obligation.
Bei den entsprechenden Investments muss der Kreditgeber einen Kredit zurückkaufen, wenn der Kreditnehmer länger als 60 Tage nicht zahlt.

Als Anleger kannst du in Kredite aus den folgenden Ländern investieren:
- Lettland
- Schweden
- Tschechien
- Rumänien
Die Zahl der Anleger ist in letzter Zeit aktuell rückläufig. Derzeit sind 47.000 Nutzer bei Viainvest registriert, weshalb es für dieses Kriterium 4 von 5 Punkten gibt.
Auch beim finanzierten Kreditvolumen verzeichnet die Plattform einen Rückgang: von 19 Mio. € im Dezember 2025 auf nur noch 11,6 Mio. € im Juli 2026.
Zum aktuellen Zeitpunkt liegt außerdem noch immer kein Jahresabschluss vor. Für eine so große Gruppe ist das in meinen Augen absolut inakzeptabel. Aus diesem Grund gibt es sowohl für den Jahresabschluss als auch für die Profitabilität 0 Punkte. Warum Viainvest so lange braucht, um Anlegern die wichtigsten Zahlen vorzulegen, ist für mich unverständlich.
Viainvest ist reguliert, weist allerdings nur wenige Features auf: kein Sekundärmarkt und keine ausländische Übersetzung. Daher gibt es hier nur 10 Punkte. Die Auszahlungen haben in der Vergangenheit jedoch immer reibungslos funktioniert.
Damit kommt Viainvest auf insgesamt 64 von 100 Punkten.
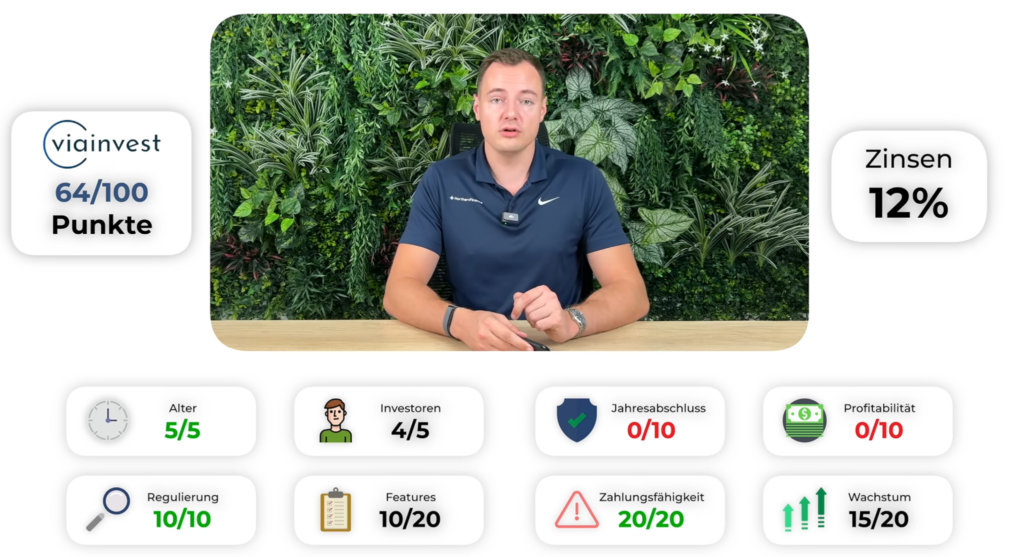
Ich bin aktuell mit knapp 6.700 € bei Viainvest investiert. Aufgrund der fehlenden Transparenz werde ich mein Investment hier nicht erhöhen. Sollten die aktuellen Zinsen von 12 % fallen, werde ich mein Investment gänzlich abbauen. Für mich ist Viainvest aktuell weit davon entfernt, die beste P2P-Plattform zu werden.

Bei meinen Viainvest Erfahrungen gehe ich im Detail auf die Plattform sowie die Vor- und Nachteile für Anleger ein.
Plattform 9: Loanch
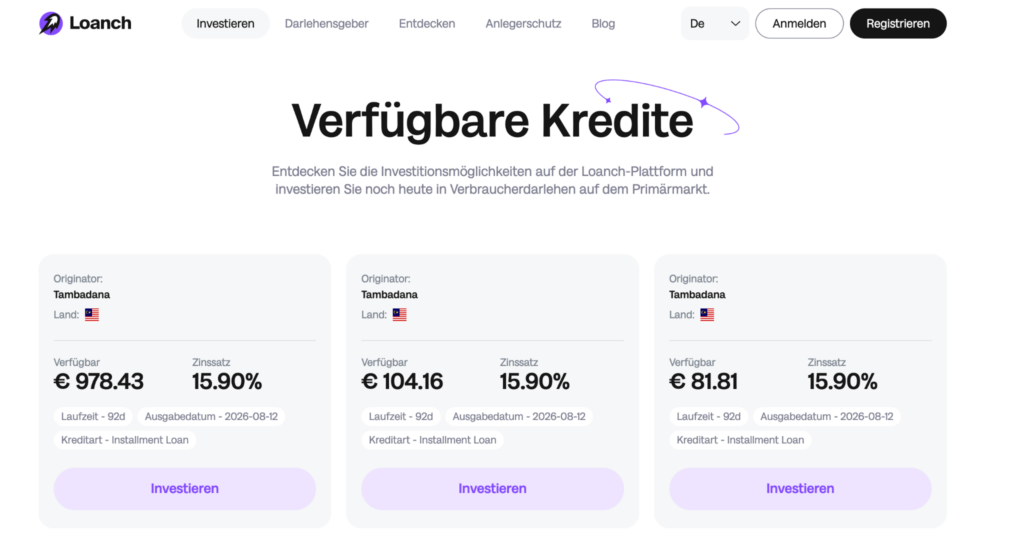
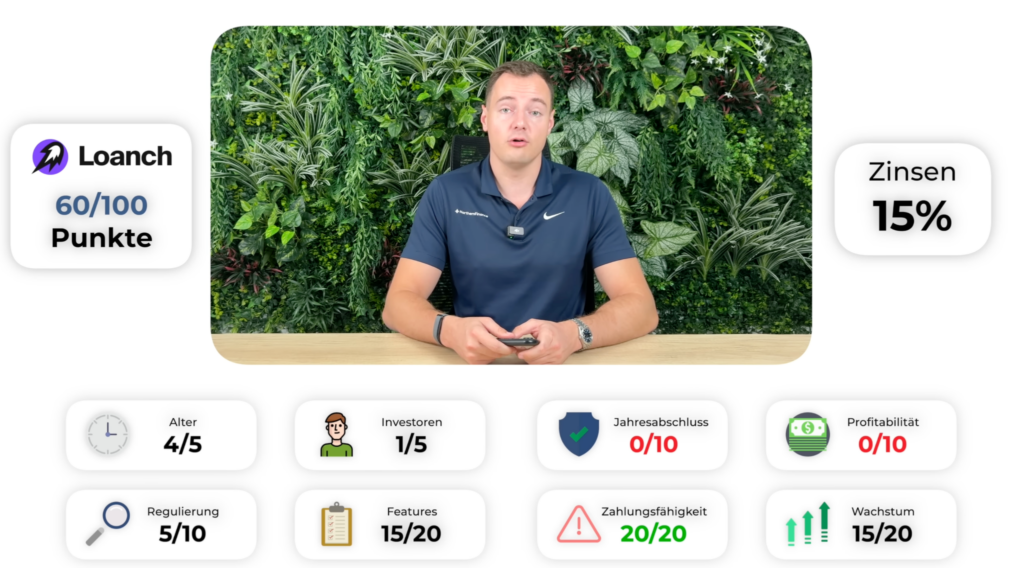
Bei der P2P-Plattform Loanch investieren Anleger nicht in europäische P2P-Kredite, sondern in Kredite aus Malaysia und erhalten dafür bis zu 15,9 % Zinsen.
Der größte Kreditgeber, Tambadana, hat seinen Hauptsitz in Kuala Lumpur, wo ich mir persönlich einen Blick über das Unternehmen verschaffen konnte.
Die Besonderheiten der Plattform: Das Einzigartige bei Loanch ist der geografische Fokus der P2P-Plattform. Mit Südostasien fokussiert sich der P2P Kredite Anbieter auf einen bisher oft vernachlässigten Markt. Dieser Markt ist besonders spannend, da er großes Potenzial für starkes Wirtschaftswachstum hat und auch die Nachfrage nach Krediten hoch ist.

Das Unternehmen wurde bereits 2022 gegründet, benötigte aber einige Zeit, um die Plattform aufzubauen. 2024 konnte man aber endlich die digitalen Pforten öffnen und erste Investoren aufnehmen. Aktuell sind 15.000 Investoren auf der P2P-Plattform registriert.
Seither hat Loanch ein dramatisches Wachstum hingelegt: Innerhalb von nur 12 Monaten konnte die Plattform ihr Kreditportfolio von rund 6 Mio. € auf knapp 30 Mio. € skalieren. Dieses wirft mittlerweile einen Gewinn von über 1 Mio. € pro Monat ab.

Leider liegt aber zum aktuellen Zeitpunkt kein geprüfter Jahresabschluss vor und somit auch keine geprüften Zahlen zur Profitabilität.
Die Kreditgeber sind reguliert, aber Loanch als Marktplatz selbst nicht, weshalb es hier nur 5 von 10 Punkten gibt.
Die Plattform kann mit zahlreichen Features wie einem Auto-Invest, mehrsprachigen Übersetzungen sowie einem Steuerbericht punkten. Auch Zahlungsprobleme gab es auf Loanch bisher nicht.
Trotz des starken Wachstums kommt Loanch aufgrund fehlender Transparenz aktuell nur auf 60 von 100 Punkten.
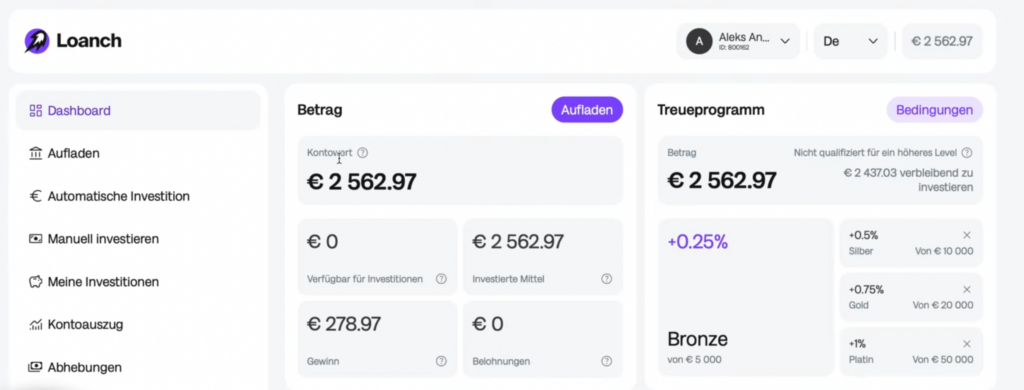
Bei Loanch bin ich derzeit mit rund 2.500 € investiert.
Mehr zum P2P-Kredit-Anbieter findest du in meinen Loanch Erfahrungen.
Plattform 10: FF Forest
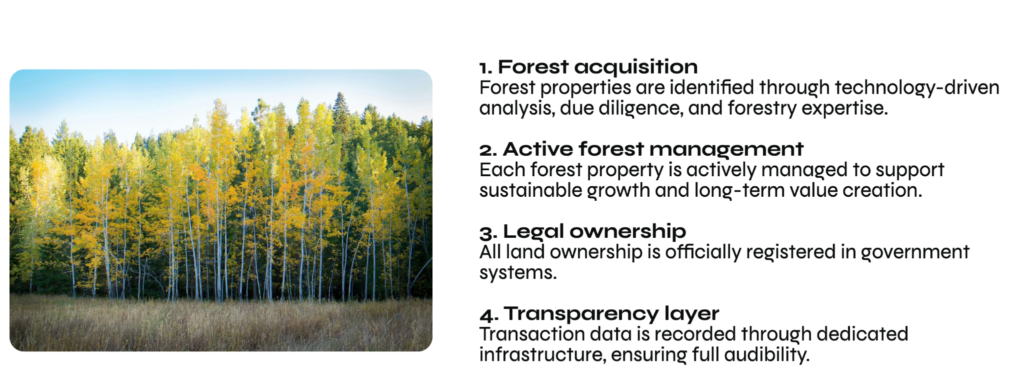
Im P2P-Vergleich gehört FF Forest zu den Newcomern am Markt. Wie der Name bereits verrät, finanzieren Anleger hier Wälder, die aufgekauft werden und als gebündeltes Paket an Private-Equity-Unternehmen weiterverkauft werden. Dafür gibt es aktuell Zinsen von bis zu 15 %.

Die Besonderheiten der Plattform: FF Forest ist besonders, weil Anleger direkt in Waldflächen und Forstwirtschaft investieren und damit einen realen Sachwert statt klassischer P2P-Kredite finanzieren.
Die Rendite entsteht durch Baumwachstum, Holzverkauf und mögliche Wertsteigerungen der Waldflächen. Zudem setzt FF Forest auf technologiegestützte Waldanalyse und Flächenauswahl.
Die P2P-Plattform ist erst 2024 an den Markt gegangen und kann aktuell noch keinen geprüften Jahresabschluss vorlegen. Ebenso wenig wie eine Regulierung oder besondere Features.

Dafür punktet FF Forest mit einem Sekundärmarkt via „Early-Exit“-Funktion und einem sehr schnellen Wachstum. Bislang wurden auch alle Zinsen pünktlich als Barauszahlung auf die Konten der Anleger gutgeschrieben und ausgezahlt.
Aufgrund der kurzen Historie landet FF Forest im diesjährigen P2P-Vergleich auf 47 von 100 Punkten.

Obwohl FF Forest eine noch sehr junge und unerfahrene Plattform ist, finde ich das Geschäftsmodell äußerst spannend. Ich bin daher mit 5.300 € selbst investiert und werde genau beobachten, wie sich der P2P-Anbieter weiterentwickeln wird.

Mehr zum Newcomer findest du in meinen FF Forest Erfahrungen.
Fazit: Auch die sichersten Plattformen bergen Risiken
Der erste Platz geht wie auch im ersten Halbjahr 2026 mit stolzen 93 Punkten verdient an Debitum. Die Plattform bietet solide Zinsen und performt insgesamt sehr stark. Knapp dahinter mit 90 Punkten befindet sich der langjährige Player Go & Grow, gefolgt von Monefit SmartSaver auf Platz 3.
Bei diesen Top 3 fühle ich mich am wohlsten und habe daher auch mit Abstand am meisten investiert.
Viainvest belegt den 8. Platz mit insgesamt 64 Punkten. Das ist schade, da in meinen Augen so viel mehr bei der Plattform drinnen gewesen wäre. Das Schlusslicht bilden Loanch mit 60 Punkten und der Newcomer FF Forest mit 47 Punkten.
Das Ranking ist selbstverständlich nicht in Stein gemeißelt und soll dir lediglich eine Orientierung geben, damit du für dich entscheiden kannst, welche die beste P2P-Plattform ist. Was auf jeden Fall gesagt werden kann: Für jeden Anlegertyp ist etwas dabei.
| Plattform | Alter > 5 Jahre | Investoren > 50.000 | Geprüfter Jahresabschluss | Profitabilität | Regulierung | Features | Zahlungsfähigkeit / Ausfälle | Wachstum + Aktuelle Entwicklungen | Summe | Aktuelle Zinsen |
| Debitum | 5 | 3 | 10 | 10 | 10 | 15 | 20 | 20 | 93 | 13% |
| Go & Grow | 5 | 5 | 10 | 10 | 5 | 20 | 20 | 15 | 90 | 6% |
| Monefit | 3 | 3 | 10 | 10 | 5 | 20 | 15 | 20 | 86 | 7,5–10,5% |
| Afranga | 5 | 1 | 10 | 10 | 10 | 15 | 20 | 10 | 81 | 8–16% |
| Mintos | 5 | 5 | 10 | 0 | 10 | 20 | 15 | 15 | 80 | 11% |
| TWINO | 5 | 2 | 10 | 10 | 10 | 20 | 10 | 10 | 77 | 6–12% |
| LANDE | 5 | 1 | 10 | 10 | 10 | 20 | 10 | 10 | 76 | 12% |
| Viainvest | 5 | 4 | 0 | 0 | 10 | 10 | 20 | 15 | 64 | 12% |
| Loanch | 4 | 1 | 0 | 0 | 5 | 15 | 20 | 15 | 60 | 15% |
| FF Forest | 1 | 1 | 0 | 0 | 0 | 5 | 20 | 20 | 47 | 15% |
FAQ: Welche P2P-Plattform ist 2026 die sicherste?

