
Bondora Go & Grow Erfahrungen 2026: 12.868 € investiert


Anlegern des beliebten Anlageprodukts von Bondora “Go & Grow” steht eine wichtige Änderung bevor. Sind die 6 % Zinsen pro Jahr bei täglicher Verfügbarkeit weiterhin sicher oder kommt es dadurch zu signifikanten Einschränkungen beim Investieren?
Ich bin seit der Einführung von Go & Grow mit dabei und habe mein Investment im vergangenen Jahr vervierfacht. Im heutigen Beitrag zeige ich dir, was ich aus meinen Go & Grow Erfahrungen gelernt habe und was du als Anleger unbedingt über die Plattform wissen musst.
Das Wichtigste in Kürze:
- Bondoras Go & Grow Programm ist ein P2P-Investment mit fester Verzinsung von 6 % und hoher Liquidität: Du kannst dein Geld jederzeit abziehen!
- Meiner Erfahrung nach ist es ideal als Alternative zum traditionellen Tagesgeld, mit etwas höherem Risiko, geeignet.
- Bondora ist einer der ältesten P2P-Anbieter, genießt einen exzellenten Ruf und ist mit Go & Grow und anderen Finanzprodukten hocherfolgreich
Meine Go & Grow Erfahrungen: Was du über die Plattform wissen musst
Das Anlageprodukt “Go & Grow” der Muttergesellschaft Bondora zählt mit über 500.000 Investoren zu den größten Anbietern für P2P-Kredite in Europa.
Während Bondora bereits 2008 den Markt betreten hat, haben Anleger seit 2018 die Möglichkeit, über Go & Grow in Konsumentenkredite zu investieren und damit bis zu 6 % Zinsen pro Jahr zu verdienen.

Das Besondere an Go & Grow ist unter anderem die hohe Einfachheit der Plattform. Der P2P-Anbieter ist durch Funktionen wie dem Auto-Invest und einem allgemein hohen Grad an Automatisierung bei geringerem Aufwand deshalb auch für Einsteiger besonders interessant.
Darüber hinaus profitieren Anleger von einer sehr hohen Liquidität sowie der täglichen Verfügbarkeit des Geldes.
Die wichtigsten Infos im Überblick:
| Kriterium | Go & Grow |
| Unternehmens-Gründung | 2008 |
| Plattform-Gründung | 2018 |
| Firmensitz | Tallinn, Estland |
| Geschäftsführung | Pärtel Tomberg |
| Finanziertes Kreditvolumen | Über 1 Mrd. € |
| Regulierung | Beaufsichtigt von estnischer Finanzaufsicht, nicht MiFID-II-reguliert |
| Geschäftsbericht | Ja |
| Investoren | 500.000+ |
| Rendite | Bis ca. 6 % p.a. |
| Buyback | Nein |
| Mindestanlagebetrag | 1 € |
| Auto-Invest | Ja |
| Sekundärmarkt | Nein |
| Bonusprogramme | Empfehlungsprogramme und Kampagnen |

Die wichtigsten Änderungen seit Januar 2026
Anfang 2026 hat die Muttergesellschaft Bondora einige wichtige Änderungen vorgenommen, die für uns als Anleger relevant sind.
Die wohl wichtigste Änderung ist die Umbenennung der Plattform von “Bondora Go & Grow” zu “Go & Grow”. Somit tritt Go & Grow jetzt als eigenständige Marke auf, was ein klares Zeichen für den Fokus ist, den das Unternehmen mit seinem Anlageprodukt legt.
Darüber hinaus ist auf Seite 32 des Jahresabschlusses von Bondora zu sehen, dass der Plattformbetreiber “Bondora Capital OÜ” – bei dem Anleger ihr Geld einzahlen, um in Kredite zu investieren – fortan nicht mehr Teil der Bondora Group ist.
Die Bondora Capital OÜ wurde in “Go & Grow OÜ“ umbenannt und hat jetzt ihre eigene Holding darüberstehen.
Weshalb dieser Schritt erfolgte, ist mir nicht ganz klar und wurde von Bondora auch nicht völlig transparent kommuniziert. Ich vermute allerdings, dass die Trennung des Geschäftes ein Teil der Anforderungen der Bankenaufsicht ist. Bondora strebt nämlich bereits seit längerem eine Banklizenz an.
Aber was bedeutet das für Anleger? In meinen Augen bedeutet das weniger Sicherheit, da das angelegte Geld jetzt nicht mehr unter dem großen Dach der Bondora Group verwaltet wird. Bei größeren Problemen mit Krediten ist die Haftung meiner Meinung nach nun schwächer.
Investieren in Kredite auf Go & Grow: Die Vor- und Nachteile
Wie bei jeder P2P-Plattform gibt es auch bei Go & Grow Vor- und Nachteile, die erwähnt werden sollten. Beginnen wir mit den Vorteilen:
Vorteile:
- Bondora ist einer der robustesten P2P-Anbieter, der bereits mehrere Krisen gemeistert und umfangreiche Rücklagen für schwere Zeiten gebildet hat.
- Die Ein- und Auszahlung ist jederzeit möglich und geht extrem schnell. Nach meinen Erfahrungen ist das Geld in der Regel noch am selben Tag auf deinem Konto!
- Die Zinsen werden täglich ausgezahlt, sodass ein vergleichsweise starker Zinseszinseffekt/Schneeballeffekt entsteht.
- Die Bedienung ist sehr einfach und funktioniert komplett ohne dein aktives Zutun. Geld einzahlen genügt, um Zinsen zu erhalten.
- Das Unternehmen investiert massiv in zusätzliche Sicherheit und bewirbt sich um eine Banklizenz.
- Insgesamt etabliert man sich immer mehr als Alternative zu klassischen Tagesgeldkonten und kann hier deutlich bessere Zinsen anbieten.
- Alle Informationen zum Unternehmen sind frei und transparent zugänglich.
- Der Kundenservice arbeitet nach meinen Erfahrungen schnell und zuverlässig. Zudem gibt es eine gute deutsche Übersetzung aller Funktionen.
- Es gibt keine Kosten für Investoren, mit Ausnahme einer Gebühr von 1 € bei Auszahlungen.
- Nicht investiertes Kapital ist bis 100.000 Euro durch die Einlagensicherung geschützt. Da dein Geld jedoch sofort in Investments wandert, hat dies in der Praxis nur geringe Bedeutung.
Nachteile:
- Die Zinsen von 6 % sind, im Vergleich zu anderen P2P-Anbietern, niedriger.
- Es gibt keine Möglichkeit, dein Investment zu diversifizieren – du bist vollständig von einem Unternehmen abhängig.
- Zuletzt senkte man die Zinsen von 6,75 % auf 6 %. Weitere Senkungen sind in Zukunft denkbar, da man sich in eine offizielle Bank wandeln will.
- Wie bei allen P2P-Krediten gibt es auch bei Bondora ein ernstzunehmendes Risiko. Die Zinsen hängen von den Rückzahlungen der Kreditnehmer ab. Sollte es zu einer schwerwiegenden Krise kommen, könnten diese ausbleiben und hohe Verluste oder ein vollständiger Zusammenbruch drohen.
Wie funktioniert das Investieren mit der Go & Grow App?
Als Anleger kannst du deine P2P-Investments entweder über die Go & Grow Website oder die App tätigen. Ich persönlich nutze die App öfter, da sie mir mit nur einem Handgriff die wichtigsten Informationen liefert.

So siehst du unter anderem, wie viel du bereits investiert und verdient hast sowie die Zinsen, die dir täglich ausgeschüttet werden.
Geld kannst du ganz einzahlen, indem du auf “Investieren” und anschließend auf “Banküberweisung” klickst. Die Kontodetails kannst du ganz einfach in dein Onlinebanking kopieren.
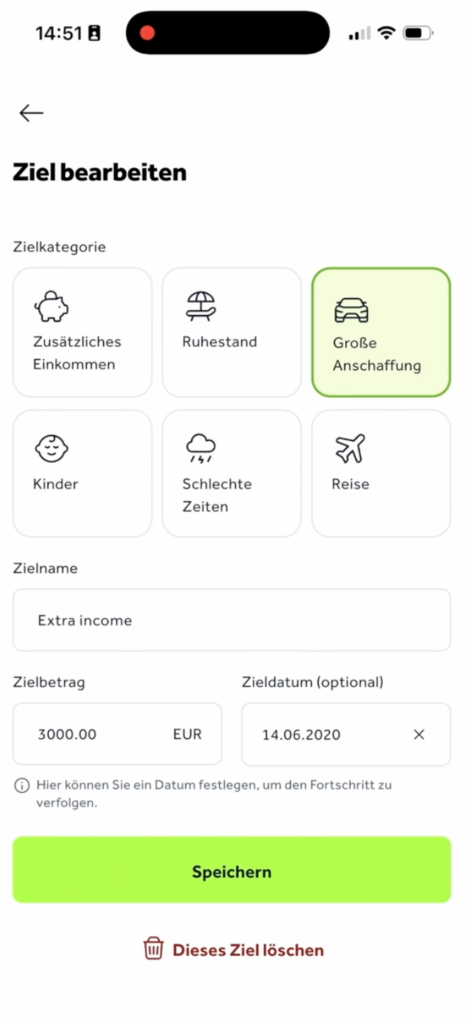
Sobald du mit dem Investieren gestartet hast, kannst du auch in der App auf die Ziele-Funktion zugreifen. Mit diesem Feature kannst du als Anleger dein Vermögen gezielt strukturieren und dieses Schritt für Schritt aufbauen.
Du hast dabei die Möglichkeit, individuelle Sparziele anzulegen, diese frei zu benennen und ihren Fortschritt jederzeit transparent nachzuverfolgen. Für mich ist das ein schöner Weg, mich selbst zu motivieren.
Mögliche Ziele sind beispielsweise:
- Urlaub
- Notgroschen
- neues Auto
- langfristiger Vermögensaufbau
Du hast natürlich auch die Möglichkeit, dir dein Geld über die App auszahlen zu lassen. Klicke hierfür auf der Startseite ganz einfach auf “Abheben“ und wähle danach das entsprechende Ziel sowie das Konto aus. Danach gibst du nur noch den Betrag ein, den du abheben möchtest.
Gut zu wissen:
Du zahlst pro Abhebung eine pauschale Gebühr von 1 € unabhängig vom Betrag. Vermeide es, möglichst kleine Beträge abzuheben, um deine Transaktionskosten niedrig zu halten.
Jetzt wird dir ein persönlicher Einmalcode an deine Mobiltelefonnummer geschickt. Nachdem du diesen eingegeben hast, landet das Geld in der Regel innerhalb weniger Sekunden auf deinem Konto.
Go & Grow Erfahrungen: Wie sicher ist ein Investment wirklich?
Das Investieren in P2P-Kredite geht stets mit einem gewissen Risiko einher, ganz egal, bei welcher Plattform du anlegst. Bei Go & Grow ist dieses Risiko aus meiner Sicht jedoch sehr akzeptabel, da die Ergebnisse der Muttergesellschaft Bondora Group durchaus für sich sprechen.
Das Unternehmen konnte im vergangenen Jahr 2025 einen Rekordgewinn von 9,5 Mio. € erzielen, was einen deutlichen Sprung von 2024 darstellt.

Der Grund für diesen massiven Gewinnanstieg war eine höhere einmalige Abschreibung im Jahr 2024, die im Zuge des Prozesses um die Banklizenz stattgefunden hat.
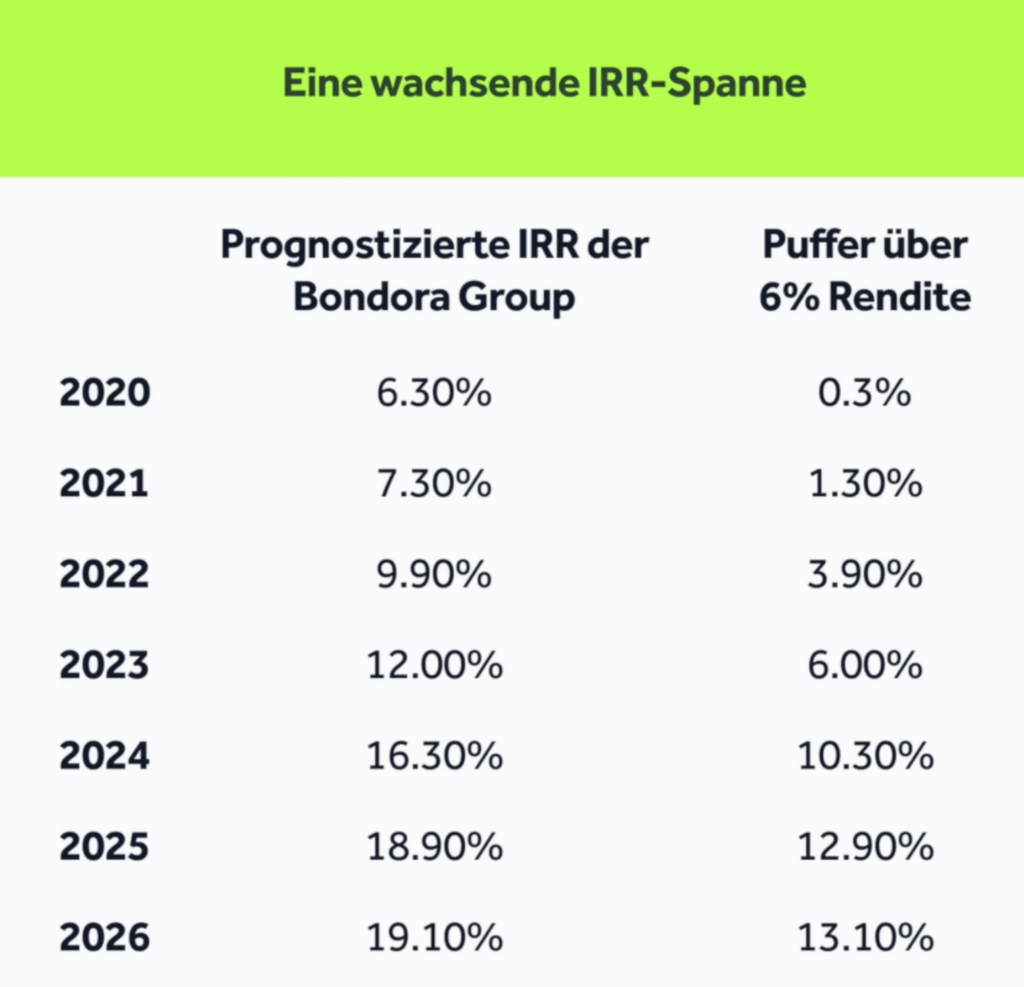
Zusätzlich steigt der Puffer zwischen der erwarteten und der tatsächlich ausgezahlten Rendite von 6 % kontinuierlich, was Anlegern weiteren Schutz bietet. Der Puffer für 2026 liegt bei stattlichen 13,10 % und dient dazu, Anleger bei ausfallenden Krediten abzusichern.
Auch ein vorhandener Cash-Puffer soll dafür sorgen, dass dein Geld innerhalb weniger Sekunden auf deinem Konto landet. Wie hoch dieser Puffer genau ist, verrät uns Bondora allerdings nicht.
Go & Grow Zinsen
Besonders im aktuellen Marktumfeld ist ein genauerer Blick auf die Zinsen essenziell.
Als Go & Grow im Jahr 2018 als P2P-Plattform startete, lagen die Zinsen auf Tagesgeld bei nahezu 0,0 % – teilweise sogar im negativen Bereich.
Zu diesem Zeitpunkt lagen die Zinsen bei Go & Grow noch bei 6,75 % und auch damals schon konnten Anleger ihr Geld rasch auszahlen lassen.
Mittlerweile sind die Zinsen auf 6 % gesunken, aber damit immer noch über den klassischen Tagesgeldkonten mit rund 3 % oder den 2 % Zinsen, die man bei Geldmarktfonds erhält.
Dennoch sinkt die Spanne zwischen den Zinsen bei herkömmlichen Bankprodukten und jenen bei Go & Grow, wie die folgende Abbildung veranschaulicht.

Sollten die Zinsen auf sichere Bankeinlagen weiter steigen, könnte das zu einem ernsthaften Problem für Go & Grow werden und die Plattform dazu zwingen, nachzuziehen. Umgekehrt hat Bondora Go & Grow einen Vorteil, sollten die Zinsen wieder fallen.
Go & Grow Steuern
Ein sehr wichtiger Punkt war und ist nach wie vor der Umgang mit Steuern. Denn die Besteuerung auf deine Erträge wird erst dann ausgelöst, sobald du mehr Geld abhebst als du ursprünglich eingezahlt hast.

Das ist insofern bedeutend, als dies einen stärkeren Zinseszinseffekt und damit eine höhere Rendite ermöglicht.

Go & Grow Risiken
Go & Grow gilt als eine der zuverlässigsten Plattformen für P2P-Kredite in Europa. Die Muttergesellschaft Bondora besteht seit knapp 20 Jahren und hat demnach bereits mehrere schwierige Marktphasen erfolgreich überstanden.
Zudem wächst das Unternehmen und weist einen starken Rendite-Puffer auf, der Anleger im Falle von Kreditproblemen zusätzlich absichern soll.
Trotzdem kam es auch bei Bondora in der Vergangenheit bereits zu Schwierigkeiten bei der Auszahlung. Während der Coronapandemie im Jahr 2020 hat es Bondora nicht geschafft, alle Abhebungsaufträge der Anleger am gleichen Tag zu bearbeiten. So ist es kurzfristig zu Teilauszahlungen auf der Plattform gekommen.
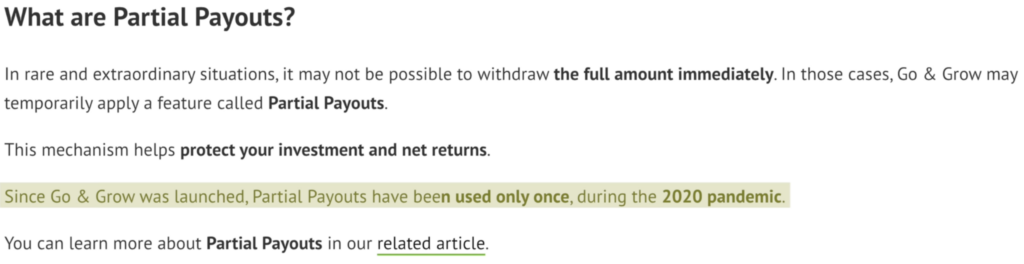
Das bedeutet, dass Anleger ihr Geld nur Stück für Stück ausgezahlt bekommen haben. Allerdings kam dies während einer der schwerwiegendsten wirtschaftlichen Krisen der letzten Jahrzehnte vor und bisher auch nur ein einziges Mal in der gesamten Historie von Bondora.
Das zeigt, wie robust der Anbieter für P2P-Kredite ist und das schätze ich als Anleger sehr.
Für wen ist Go & Grow geeignet?
Aufgrund der täglichen Verfügbarkeit des eigenen Geldes nutzen viele Anleger Go & Grow mittlerweile als hochverzinste Tagesgeld Alternative.
Gut zu wissen:
P2P-Plattformen unterscheiden sich vom klassischen Tagesgeld. Es handelt sich nicht um Bankeinlagen, sondern um Unternehmens- bzw. Kreditinvestments ohne gesetzliche Einlagensicherung.
Bondora ist zwar aktuell im Prozess um eine Banklizenz. Sollte das Unternehmen diese erhalten, bezweifle ich, dass es auch eine Einlagensicherung erhält.
Falls aber doch, dann werden die 6 % Zinsen deutlich niedriger ausfallen, da vergleichbare Tagesgeldkonten aktuell bei rund der Hälfte des Zinssatzes von Go & Grow liegen.

Neben der Nutzung als Tagesgeld-Alternative eignet sich Go & Grow aufgrund der einfachen und hochautomatisierten Nutzung insbesondere für Anleger, die erst mit dem Investieren in P2P-Kredite loslegen.
Wenn du bei Go & Grow starten möchtest, sichere dir einen Startbonus in Höhe von 5 € mit meinem Northern Finance Empfehlungslink.
Stärkste Go & Grow Alternative: Monefit als spannende Option
Neben klassischen Banken sind mittlerweile auch viele Kreditgeber zur Konkurrenz für Bondoras Go & Grow aufgestiegen.
Unter ihnen ist der P2P-Anbieter Monefit, der Kredite der Creditstar Group vergibt. Die Plattform wurde 2023 gegründet und zählt inzwischen über 48.000 Investoren, die je nach Produkt Zinsen zwischen 7,5 % und 10,5 % pro Jahr verdienen.
Auch Monefit bietet seinen Anlegern einen hohen Grad an Flexibilität. Auch hier kannst du dir dein Geld täglich auszahlen lassen. Allerdings kann es bis zu 10 Werktage dauern, bis das Geld dann auch auf deinem Konto ist. Bis zu 1.000 € pro Monat kannst du dir jedoch innerhalb weniger Minuten auszahlen lassen.
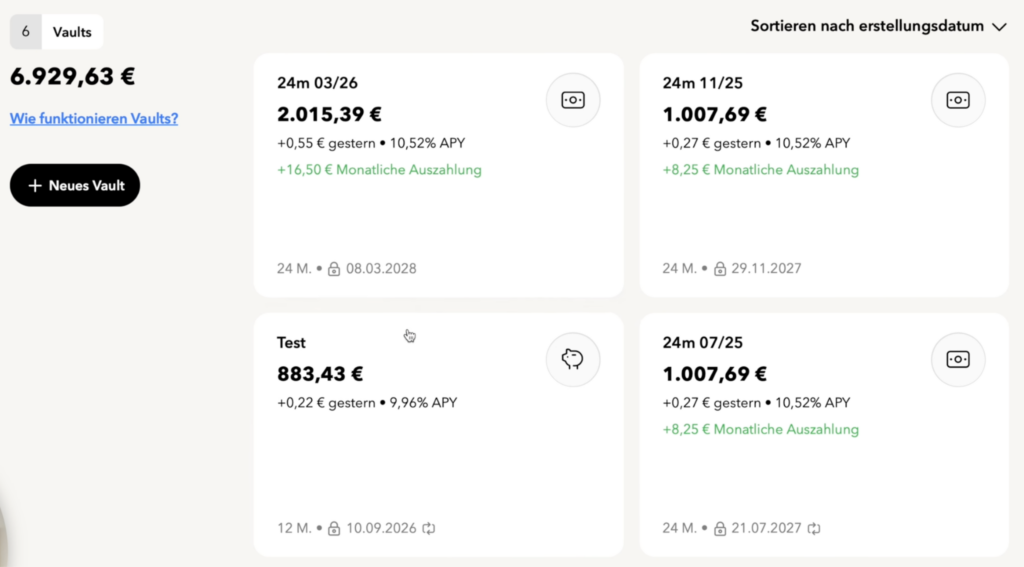
Das Spannende an Monefit ist für mich die Möglichkeit, die eigene Rendite aufzubessern, nämlich auf bis zu 10,52 % pro Jahr. Dafür nutzt du die Vault-Funktion, mit der du dich für einen Zeitraum von 2 Jahren bindest.
Bei einer einjährigen Bindung sind es aktuell bis zu 9,42 % jährlich.
Die Bedienung von Monefit ist ebenfalls einfach und auch die dahinterstehende Muttergesellschaft Creditstar Group weist im vergangenen Jahr einen Rekordgewinn von 13,5 Mio. € auf.
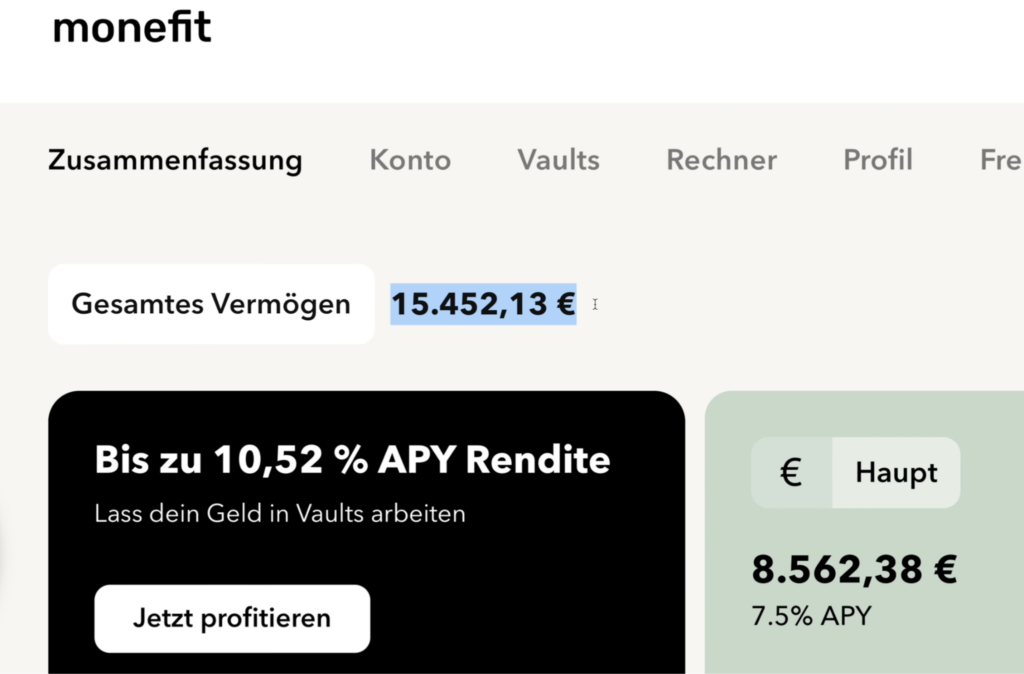
Aus diesem Grund bin ich auch bei Monefit mittlerweile stark investiert. Mein Portfolio beläuft sich aktuell auf über 15.000 € und ich habe vor, dieses auch weiter auszubauen.
Ich bin sowohl mit Go & Grow als auch mit Monefit sehr zufrieden.
Wenn du mehr Wert auf Erfahrung und Sicherheit legst, könnte Bondora Go & Grow die richtige Wahl für dich sein.
Monefit lohnt sich in meinen Augen hingegen für alle, die mehrere Funktionen genießen, auf eine noch profitablere Muttergesellschaft setzen und ein höheres Renditepotenzial erreichen wollen.
Wirf einen Blick in meinen detaillierten Monefit vs. Bondora Vergleich, um mehr über die zwei P2P-Giganten zu erfahren.
Meine Go & Grow Erfahrungen: Deshalb investiere ich über 12.800 €
Ich habe über das letzte Jahr hinweg mein Investment bei Bondora Go & Grow stark erhöht und investiere mittlerweile über 12.800 €. Mein passives Einkommen beläuft sich im Juli auf rund 68 €.

Aber wieso habe ich mein Investment so stark erhöht?
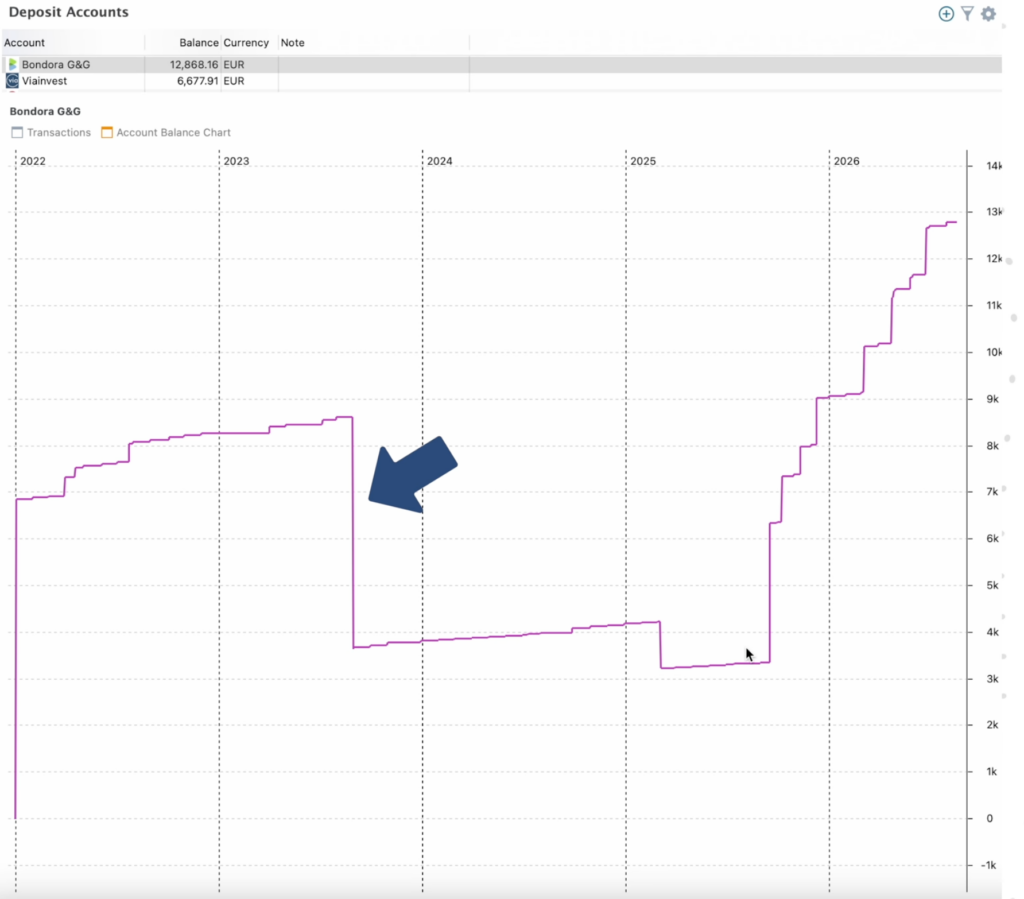
Zum einen habe ich über die letzten Monate allgemein viel investiert und mein Portfolio insgesamt ausgebaut.
Zum anderen, und das ist der für mich deutlich wichtigere Punkt, hat Bondora endlich mein Feedback umgesetzt und ist deutlich transparenter geworden.
Eine lange Zeit herrschte die Kritik, Bondora sei eine “Blackbox“, in die Investoren keinen Einblick erhalten und somit keinen Zugriff auf wichtige Zahlen und Statistiken rund um das Kreditportfolio. Das hat sich jetzt geändert.
Anleger haben jetzt Einblick in die wichtigsten Kennzahlen der Gruppe, unter anderem die Kreditportfolio-Statistiken für Juni 2026, aus denen viele spannende Entwicklungen hervorgehen.
Diese Zahlen sind für uns Investoren enorm hilfreich, da sie uns klar zeigen, ob sich unsere Investments auch wirklich lohnen und die Plattform das einhält, was sie vorgibt.
So habe ich dadurch festgestellt, dass ein großer Teil des Anstiegs im Kreditvolumen auf den neuen Markt, die Niederlande, zurückzuführen ist.
Spannend ist auch der Einblick in die kumulierten Rückgewinnungen. Diese zeigen, wie lange es dauert, bis die Gelder eines ausgefallenen Kredits zurückgeholt werden.
Im Heimatmarkt Estland können bereits nach 3 Jahren mehr als die Hälfte der Kredite zurückgewonnen werden. Im großen Markt Finnland hingegen sind es zu diesem Zeitpunkt erst 31 %.
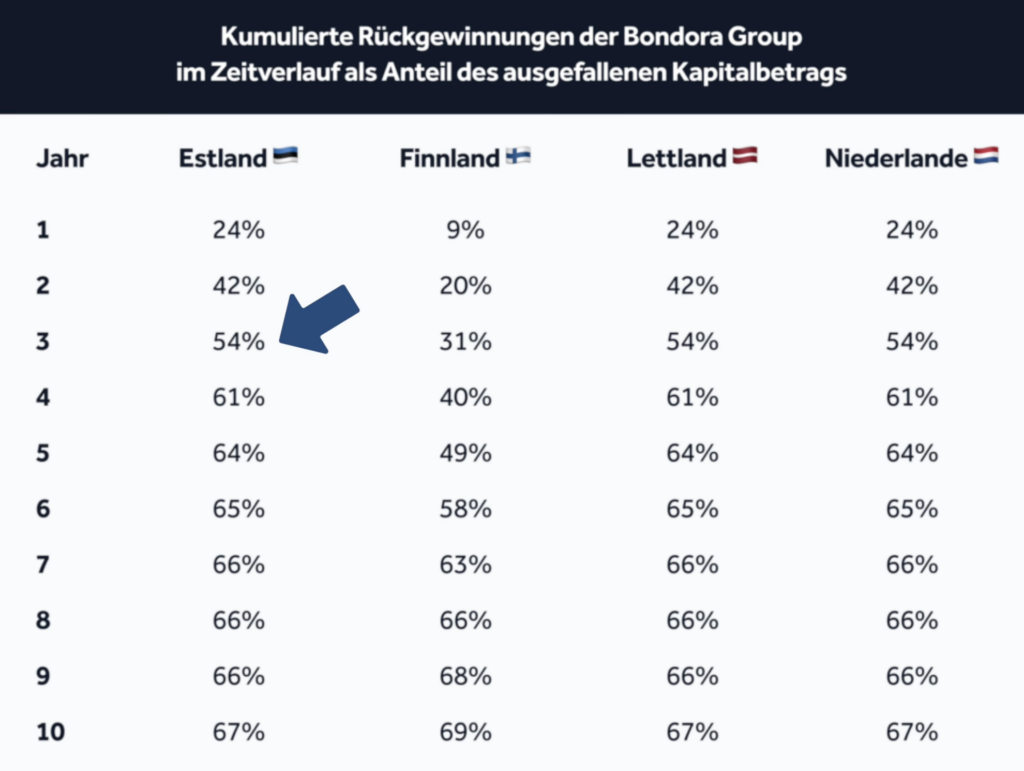
Solche und weitere Daten sind wichtig, um das Vertrauen der Go & Grow Anleger weiter zu stärken. In meinen Bondora Erfahrungen habe ich die wichtigsten Zahlen genau unter die Lupe genommen und für dich aufbereitet.
Fazit: Bondora Go & Grow ändert sich, überzeugt mich aber nach wie vor
Die Umstrukturierung der Bondora Group betrifft nicht nur die Namensänderung, sondern wirft auch einige rechtliche Fragen auf. Sind Anleger trotzdem noch so sicher wie zuvor und wie werden Kreditausfälle gehandhabt? Auch die schmelzende Zinsdifferenz zu klassischen Tagesgeldkonten fällt zunächst auf.
Für mich überwiegen die Vorteile aber weiterhin. Die Bondora Group erzielte im vergangenen Jahr einen Rekordgewinn und baut ihren Renditepuffer stetig aus. Zudem ist das Unternehmen deutlich transparenter geworden, was Anlegern tiefere Einblicke in die Performance der Plattform gibt.
Aufgrund meiner positiven Bondora Go & Grow Erfahrungen habe ich mein Investment in den vergangenen 1,5 Jahren von 3.000 € auf über 12.000 € erhöht und werde hier auch in Zukunft investieren. al für dich sein.
FAQ – Häufig gestellte Fragen

