
Bondora Erfahrungen: Finanzen, Risiko + Kreditportfolio analysiert


Die Bondora Group blickt mit der Entwicklung für 2025 auf ihr stärkstes Jahr in der bisherigen Unternehmensgeschichte zurück. Die Gruppe verzeichnet einen starken Gewinnsprung, unternimmt wichtige Schritte auf dem Weg zur angestrebten Banklizenz und stärkt insgesamt ihre Position im hart umkämpften europäischen Kreditmarkt.
Gleichzeitig weisen die aktuellen Daten hohe Ausfallwahrscheinlichkeiten in den neuen Expansionsmärkten auf. Hinzu kommt die strukturelle Trennung der Bondora Group vom Investmentprodukt Go & Grow. Wie sicher ist Go & Grow nach diesen Änderungen noch und welche Auswirkungen könnten sie auf die erwarteten 6 % Rendite haben?
Das Wichtigste in Kürze:
- Die Bondora Group erzielt 2025 einen historischen Rekordgewinn von rund 9,5 Mio. €.
- Bondoras starker Gewinnanstieg hat verschiedene Gründe, die teilweise einen bitteren Beigeschmack haben.
- Das Unternehmen punktet in seinem Kernmarkt mit der Portfolioqualität und weitet den Anteil der pünktlich zurückgezahlten Kredite aus.
- In den Expansionsmärkten zeichnen sich allerdings noch größere Startschwierigkeiten ab, die Anleger genau beobachten sollten.
P2P-Pionier Bondora: 18 Jahre Erfahrung
Wenn es um das Thema P2P-Kredite geht, fallen den meisten Leuten sofort zwei Namen ein: Mintos, der größte Marktplatz für Privatkredite, und Bondora. Das estnische Unternehmen startete bereits 2008 und war seither hocherfolgreich!
- Bondora wurde von Pärtel Tomberg zu einer Zeit gegründet, als die Finanzkrise die Welt fest im Griff hatte.
- Das Unternehmen nutzte Lektionen aus der Krise, um als einer der ersten Anbieter Investments in Privatkredite zu ermöglichen.
- Die ersten 10 Jahre agierte man als “normale” P2P-Plattform, vergleichbar mit Mintos oder anderen Anbietern aus meinem P2P-Kredite-Ranking.
- In den Anfangstagen wechselte man zweimal den Namen, folgte ansonsten aber dem ursprünglichen Plan. Das wurde belohnt: Seit 2017 ist das Unternehmen profitabel.
- 2018 führte man ein neues Produkt ein: Bondora Go & Grow. Es bietet feste Verzinsung und tägliche Verfügbarkeit des investierten Kapitals.
- Das neue Angebot eroberte den Markt im Sturm und wurde für viele Anleger zur Alternative zum Tagesgeld.
- Der Erfolg von Go & Grow war so überwältigend, dass die klassischen P2P-Produkte “Portfolio Manager” und “Portfolio Pro” schnell in den Hintergrund rückten.
- 2023 ging man daher den logischen nächsten Schritt und stellte diese Angebote komplett ein.
- Im April 2026 wird Go & Grow von der Muttergesellschaft Bondora Group ausgegliedert und als eigenständige Marke eingeführt. Die bisherige Bondora Capital OÜ wird in Go&Grow OÜ umbenannt und tritt künftig unabhängig von der Bondora Group auf.
Bondora bietet heute also nur noch eine Form von P2P-Investments an: Go & Grow. Hier erhältst du 6 % Zinsen pro Jahr, die Auszahlung erfolgt täglich und du kannst dein Geld jederzeit abziehen.
Bevor wir uns anschauen, ob sich das wirklich lohnt, werfen wir einen Blick auf das Unternehmen selbst:
Was ist Bondora?
Die Bondora Group ist ein Finanzunternehmen mit Sitz in Estland und der Finanzierungsmotor hinter dem Geschäftsmodell. Das Unternehmen vergibt Verbraucherkredite an Privatpersonen und übernimmt deren Prüfung, Auszahlung und Verwaltung. Finanziert werden diese Kredite durch das Kapital von Investoren.
Go & Grow hingegen ist das Investmentprodukt der Gruppe, über das Anleger ihr Geld in das von Bondora verwaltete Kreditportfolio investieren können und im Gegenzug an den daraus erzielten Erträgen beteiligt werden.
Dieses Geschäftsmodell ist für alle Beteiligten vorteilhaft:
- Die Kreditnehmer erhalten schnell und unkompliziert Geld, das sie für dringende Anschaffungen oder Notfälle verwenden können.
- Bondora erzielt hohe Gewinne, die zuletzt mehr als 9,5 Mio. € betrugen.
- Wir Anleger erhalten mit Go & Grow Zinsen von 6 % pro Jahr auf unser Geld und können uns so problemlos ein passives Einkommen aufbauen.
Es ist daher kein Wunder, dass die Investoren bei Bondora gute Erfahrungen gemacht haben und das Geschäft stetig wächst! Bereits mehr als eine halbe Million Anleger sind heute auf der Plattform aktiv.
| Gründung | 2008 |
| Firmensitz: | Tallinn, Estland |
| Geschäftsführung: | CEO Pärtel Tomberg (Gründer) |
| Finanziertes Kreditvolumen: | 2,21 Milliarden EUR |
| Reguliert: | Voll reguliert |
| Geschäftsbericht: | Geprüfter Geschäftsbericht vorhanden; Gewinn von 9,5 Mio. € im Jahr 2025 |
| Investoren: | + 514.000 Nutzer |
| Rendite: | 6 % |
| Rückkaufgarantie: | Nicht zutreffend |
| Mindestanlagebetrag: | 1 EUR |
| Auto-Invest: | Ja |
| Zweitmarkt: | Nein – nicht zutreffend |
| Steuerbescheinigung: | Ja |
| Bonusprogramme: | 5 € Anmeldebonus über meinen Link |
Wer steht hinter Bondora?
Die P2P-Plattform Bondora wurde von Pärtel Tomberg erdacht und gegründet. Und der Erfolg der letzten Jahre zeigt eindeutig, dass die Idee eine sehr gute war!
Hier die wichtigsten Fakten zum Gründer und Inhaber:
- Geboren und aufgewachsen in Tallinn, der Hauptstadt Estlands, wo Bondora heute auch seinen Sitz hat.
- Studierte in England und den USA und verfügt über einen Abschluss in International Business Management.
- Er studierte an einer Universität in Oxford, jedoch nicht der weltberühmten University of Oxford.
- Vor der Bondora-Gründung und in der Startphase war er in verschiedenen Management-Positionen, überwiegend bei großen Online-Versandhäusern, tätig.
Tomberg hält heute 51 % von Bondora und hat damit die Entscheidungshoheit über das Unternehmen. Für uns Investoren sind das sehr gute Nachrichten: Hier steht ein Mann mit jahrelanger Erfahrung in der Businesswelt und in der eigenen Firma am Steuer.
Rund ein Viertel der Anteile entfällt auf einen Investor aus Portugal. Die verbleibenden Shares hält der Global Founders Fund (früher: “European Founders Fund GmbH & Co. Beteiligungs KG”).
Dabei handelt es sich um den Beteiligungsfonds der Samwer-Brüder, die durch ihre Investments in Firmen wie Zalando, Delivery Hero oder HelloFresh Berühmtheit erlangten. Den älteren Lesern wird auch ihre Klingelton-Firma Jamba ein Begriff sein.
Auch bei Bondora hatte ihr Fonds eine gute Entscheidung getroffen und früh in die erfolgreiche P2P-Plattform investiert.
Machen wir nun weiter mit einem Rückblick auf das Geschäftsjahr 2025, um die finanzielle Lage der Bondora Group besser zu verstehen, ebenso wie die Chancen und Risiken, die dadurch für Anleger von Go & Grow entstehen.
Bondora Group 2025: Jahresrückblick
Bondora ist ein etabliertes Unternehmen, das seit knapp 20 Jahren im Kreditgeschäft aktiv ist und seine Anleger aktuell in 5 aktiven europäischen Märkten mit Finanzdienstleistungen versorgt. Dabei wird das Unternehmen von über 200 Mitarbeitern aus 25 Nationen unterstützt.
Der Erfolg des Unternehmens spricht für sich: Die Bondora Group ist bereits das 9. Jahr in Folge profitabel. Dieses solide Wachstum zeigt, dass Bondora mittlerweile zu einem der robustesten Unternehmen im P2P-Bereich zählt.
Seit wenigen Tagen ist der Finanzbericht für das Jahr 2025 öffentlich zugänglich, der streng nach IFRS-Richtlinien bilanziert und von KPMG testiert wurde. Darin befinden sich spannende Entwicklungen, die für Go & Grow-Anleger relevant sind, aber auch für alle, die bislang noch nicht auf der Plattform investiert sind.

Ich habe mir den Finanzbericht genauer angesehen und möchte dir die wichtigsten Entwicklungen und Kennzahlen vorstellen, damit du einen transparenten Einblick in die Plattform erhältst.
So kannst du besser für dich entscheiden, ob sich ein Investment in Go & Grow noch lohnt oder die besten Jahre bereits vorbei sind und nun Alternativen wie Monefit attraktiver werden.
Umsatz und Gewinn
Die Bondora Group ist nicht nur bereits das 9. Jahr in Folge profitabel, sondern hat es 2025 auch geschafft, ihre Profitabilität deutlich zu steigern. Das vergangene Jahr war das profitabelste in der gesamten bisherigen Geschichte des Unternehmens.
- Umsatzwachstum: Der Umsatz der Bondora Group stieg von 52,6 Mio. € 2024 auf 62,7 Mio. € 2025, was einem Anstieg von 19,2 % entspricht.
- Gewinn: Das große Umsatzwachstum hat auch zu einer regelrechten Explosion des Nettogewinns geführt. Die Gruppe erwirtschaftet 2025 einen Gewinn von rund 9,5 Mio. €, das beinahe Zehnfache im Vergleich zum Vorjahr 2024 (rund 1,2 Mio. €), das von deutlichen makroökonomischen Herausforderungen geprägt war.
- Rentabilität: Die Eigenkapitalrendite (Return on Equity) machte einen Sprung von 6 % im Jahr 2024 auf beeindruckende 40 % im Jahr 2025. Und das bei einer deutlich gestiegenen Anzahl an Investoren.
- Dividendenpolitik: Trotz der starken Entwicklung des Gewinns hat der Vorstand beschlossen, den gesamten Nettogewinn einzubehalten und keine Dividenden auszuzahlen. Das Unternehmen möchte sein Wachstum verstärkt aus eigenen Mitteln finanzieren und verfolgt daher bewusst keine Dividendenpolitik.
Die Gründe für Bondora’s Rekordgewinn
Was sind die Gründe für den explodierenden Gewinn im vergangenen Jahr? Ich habe genauer in den Finanzbericht geblickt und bin dabei auf zwei Gründe gestoßen.
1. Ausgefallene Kredite abgeschrieben:
Bondora hat im Jahr 2025 ihre Bilanz deutlich aufgeräumt und die ausgewiesenen Forderungen von über 25 Millionen Euro auf 8,81 Millionen Euro gesenkt.
Hintergrund ist, dass das Unternehmen Forderungen in Höhe von 20,18 Mio. € vollständig abgeschrieben hat. Damit gemeint sind die ausgefallenen Kredite, die allerdings zu dieser Art von Kreditgeschäft dazugehören und nicht ungewöhnlich sind. Die Ausfallquote von Bondora liegt aktuell bei rund 5,7 %.
Ausgelöst wurde dieser Schritt durch den Verkauf eines Teils notleidender finnischer Kredite an einen institutionellen Investor. Finnland gilt schließlich als wichtigster Kreditmarkt von Bondora.

2. Abspaltung von Go & Grow:
Dieser Punkt ist der mit Abstand wichtigste. In diesem Jahr haben die Aktionäre einer umfassenden Umstrukturierung der Gruppe zugestimmt. Diese sieht vor, dass das Flaggschiff-Produkt “Go & Grow” juristisch und operativ vom übrigen Kreditgeschäft der Bondora Group getrennt wird.
Die bisherige Tochtergesellschaft Bondora Capital OÜ, über die Go & Grow betrieben wird, wird künftig als „Go&Grow OÜ“ firmiert und unter einer neuen Holding, der „Go&Grow Holding AS“, laufen.
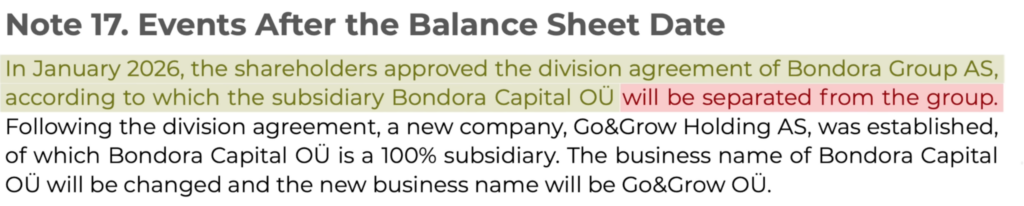
Für Anleger kann diese Trennung Vor- und Nachteile mit sich bringen. Positiv ist, dass das Investmentprodukt im Falle von Problemen im klassischen Kreditgeschäft möglicherweise besser von dessen Risiken abgeschirmt ist.
Gleichzeitig könnte die Trennung aber auch bedeuten, dass Go & Grow im Krisenfall nicht mehr in demselben Umfang von der Ertragskraft der bisherigen Muttergesellschaft profitiert. Wie sich die neue Struktur rechtlich im Detail auswirkt, kann ich zu diesem Zeitpunkt noch nicht genau sagen.
Sowohl der Umsatz als auch der Gewinn zeigen, dass Bondora auf einer soliden Basis steht, um das Unternehmen auch in Zukunft erfolgreich zu betreiben und seine Anleger zu versorgen.
Wer jedoch mit der Abspaltung von Go & Grow nicht zufrieden ist, findet möglicherweise mit Monefit eine passende Alternative. Der Gewinn des Unternehmens ist mit 13,5 Mio. € nochmals stärker als bei Bondora und auch eine Trennung von der Muttergesellschaft gibt es hier nicht. Lies mehr über die Plattform in meinen Monefit Erfahrungen.
Bondora Kreditportfolio: So zuverlässig sind die Kredite
Die Bondora Group legt großen Wert auf ein professionelles Risikomanagement und eine kontinuierliche Optimierung ihrer Kreditbestände.
Kennzahlen wie der Anteil aktiver Kredite, Zahlungsrückstände, Risikoklassen oder regionale Verteilung geben dabei einen tiefen Einblick in die Stabilität und Nachhaltigkeit des Geschäftsmodells.
Werfen wir daher einen detaillierten Blick auf die Struktur und Entwicklung des Kreditportfolios der Gruppe, um ein besseres Verständnis der Portfolioqualität zu bekommen.
Renditen
Ein Blick auf die Zahlen der aktuellen Kreditportfolio-Statistiken der Bondora Group verrät schnell: Das Unternehmen hat sein Kreditportfolio im Griff.
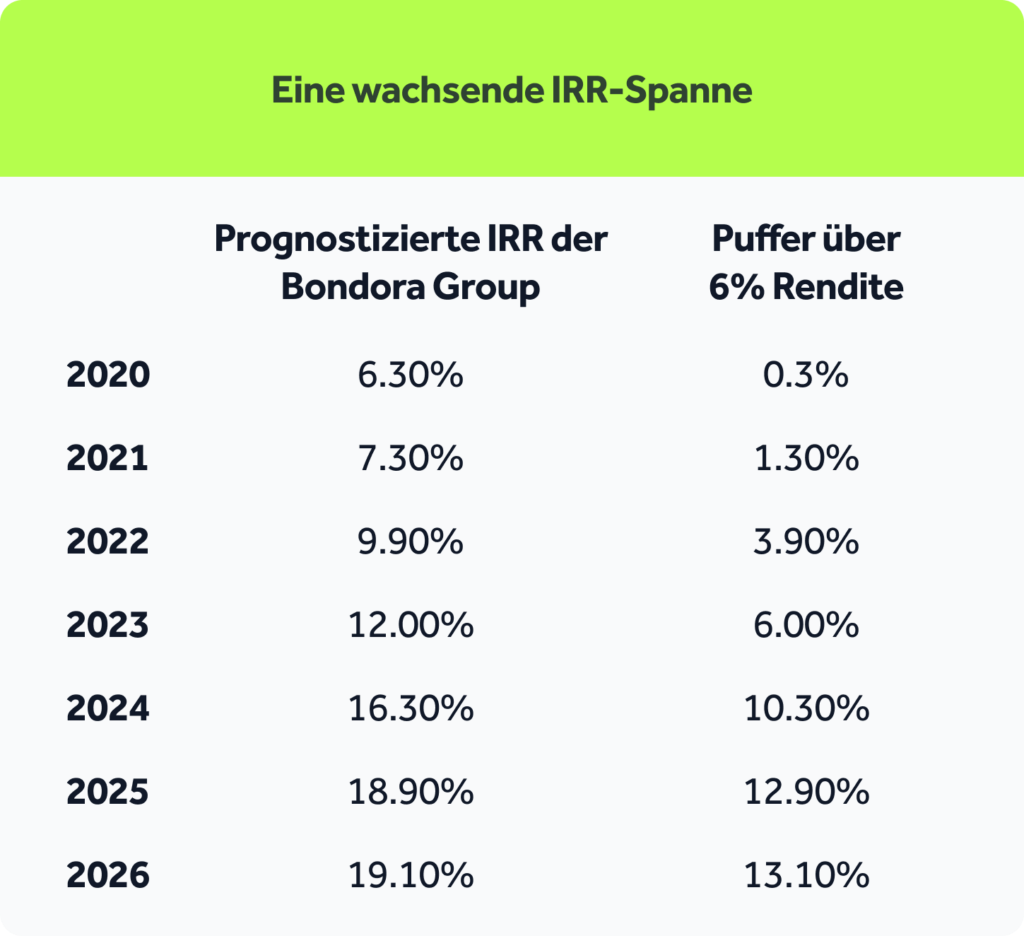
Bondora hat einen sehr soliden Rendite-Puffer aufgebaut. Die prognostizierte interne Rendite, die IRR des gesamten Kreditportfolios, liegt für 2026 bei unglaublichen 19,1 % – und das nach potenziellen Kreditausfällen. Wir als Anleger erhalten davon maximal 6 %, was zu diesem schönen Puffer führt.
Ausfallraten
Die Robustheit von Bondoras Kreditgeschäft ist die Folge einer konsequenten Ausrichtung auf den Faktor Qualität: Bereits bei der Vergabe seiner Kredite setzt Bondora auf umfassende Bonitätsprüfungen. Nach der erfolgreichen Vergabe eines Kredites wird das Rückzahlungsverhalten der Kreditnehmer kontinuierlich überwacht.
Dadurch erhält Bondora größtmöglichen Einblick in jede Stufe des Kreditvergabe- und Rückzahlungsprozesses, was für mehr Transparenz sorgen und die Stabilität des Portfolios langfristig sichern soll.
Und der Erfolg dieses Ansatzes zeigt sich:
- Aktive Kredite: Rund 80 % aller vergebenen Kredite befinden sich weiterhin im aktiven Status, während sich Zahlungsrückstände über die vergangenen Jahre auf einem konstant niedrigen Niveau bewegen.
- Risikoklassen: Der überwiegende Teil des Portfolios entfällt auf bonitätsstarke Kreditnehmer mit niedrigen Ausfallrisiken. Gleichzeitig steigt der Anteil der besten Risikoklassen (AA bis C) kontinuierlich an.
Ergänzt wird diese Strategie durch flexible Kreditlaufzeiten, die an die individuelle Bonität und Rückzahlungsfähigkeit der Kreditnehmer angepasst werden.
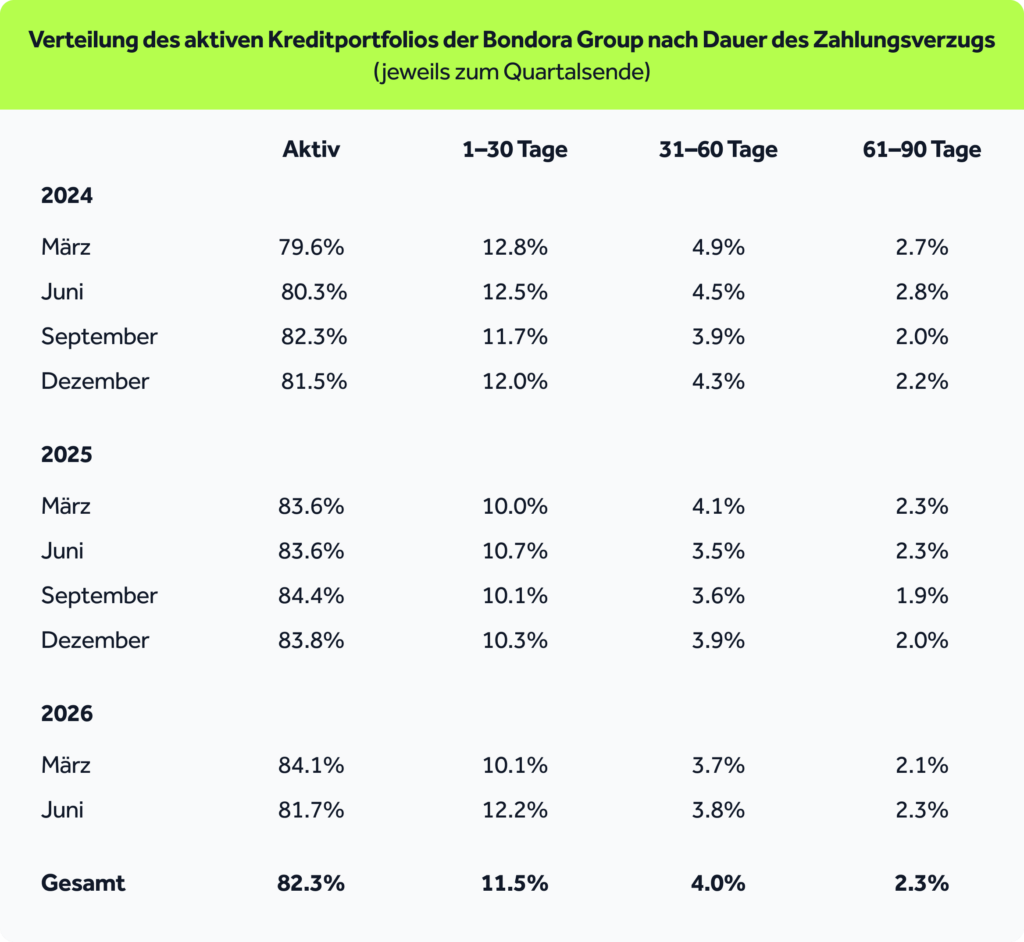
Allerdings fällt bei der genaueren Betrachtung der Märkte auf, dass auch hier der Teufel im Detail steckt.
Finnland ist und bleibt der Kernmarkt von Bondora und macht auch 2025 rund 60 % des gesamten Kreditmarktes aus.
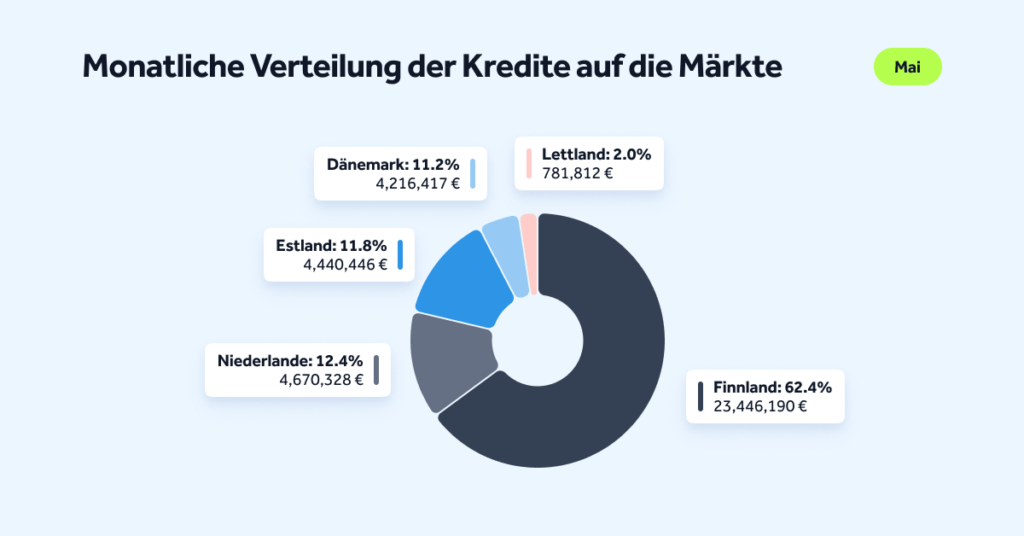
Hier gibt es auch eine erfreuliche Entwicklung: Die wichtige Kennzahl PD12 ist in Finnland deutlich gesunken – von 11,85 % im Jahr 2023 auf 8,72 % im zweiten Quartal 2025. Das ist besonders bemerkenswert, da der durchschnittliche Zinssatz der Kredite gleichzeitig bei hohen 17,6 % pro Jahr lag.
Gut zu wissen:
PD12 (Probability of Default im Zeitraum von 12 Monaten) ist die geschätzte Wahrscheinlichkeit, dass ein Schuldner innerhalb der nächsten 12 Monate seinen Zahlungsverpflichtungen nicht mehr nachkommen kann. Sie dient als zentrale Risikokennzahl zur Bewertung des kurzfristigen Kredit- bzw. Ausfallrisikos.
Risiken
Auf den ersten Blick sieht es also ganz danach aus, als könnte Bondora auch weiterhin zuverlässig die täglichen Zinsen auszahlen. Aber bei genauerem Hinschauen sehen wir zwei versteckte Brandherde:
- Brandherd 1 – Die Niederlande: Im Vergleich zum stark laufenden finnischen Markt zeigt sich in den Niederlanden ein anderes Bild.
Zwar betont Bondora, dass der Großteil der Kredite in die sicheren Risikoklassen AA bis C fällt, doch die Entwicklung spricht für eine steigende Risikobereitschaft. Der Anteil der Kredite mit dem Top-Rating „AA“ sinkt von 64 % im Jahr 2025 auf nur noch 21 % im Jahr 2026.
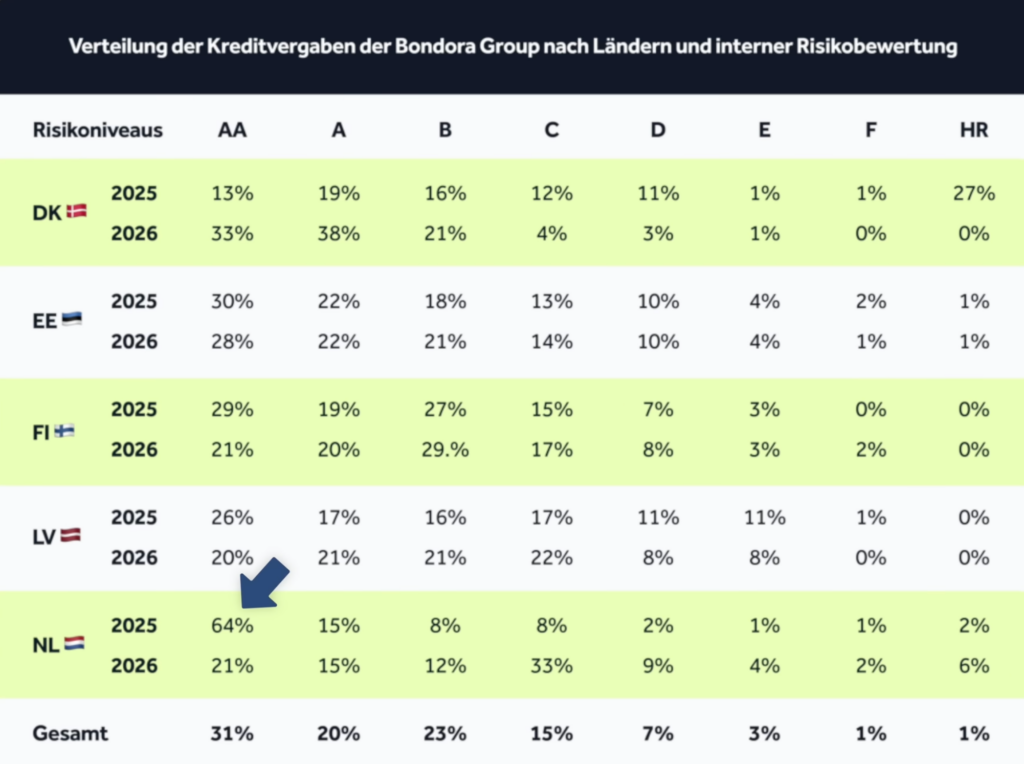
Gleichzeitig ist der Anteil der „C“-Kredite von 8 % auf 33 % gestiegen und hat sich damit mehr als vervierfacht. Wer früher bei Bondora manuell investiert hat, weiß zudem, dass bereits die Bonitätsklasse C ein deutlich höheres Risiko bedeutet.
Für mich deutet das darauf hin, dass Bondora in den Niederlanden die Bonitätsanforderungen gelockert hat, um das Kreditvolumen zu steigern.
- Brandherd 2 – Die Expansionsmärkte: Die neuen Expansionsmärkte entwickeln sich bislang deutlich schwächer als die etablierten Märkte.
So lag beispielsweise in Dänemark die PD12-Ausfallquote im ersten Halbjahr 2025 zwischen 36,9 % und 37,4 %. Das heißt, mehr als ein Drittel der vergebenen Kredite erreicht innerhalb eines Jahres den Status eines erwarteten Ausfalls.
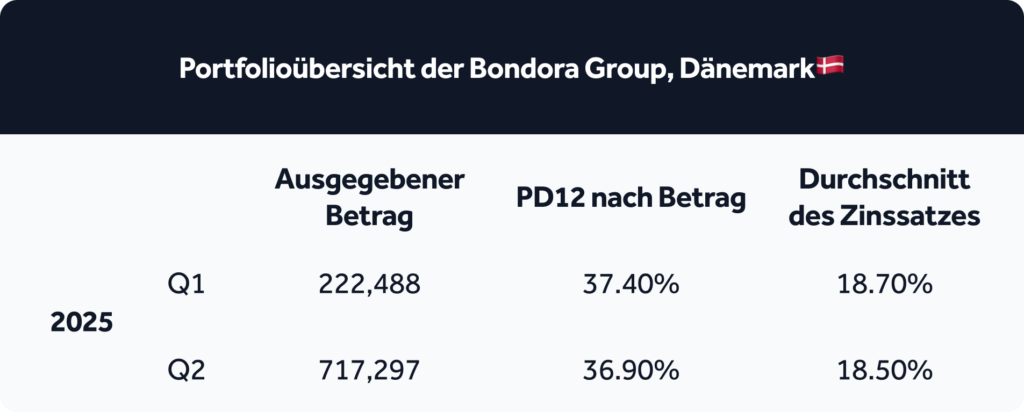
Auch Lettland weist mit rund 30 % dauerhaft sehr hohe Ausfallraten auf.
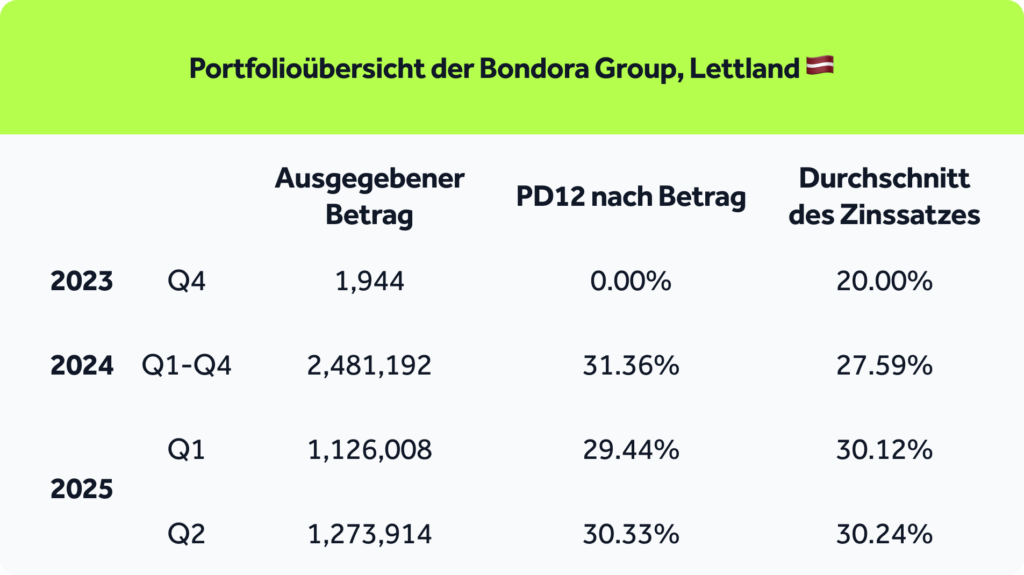
Das zeigt, dass die Expansion mit erheblichen Kreditausfällen und entsprechend hohen Risiken verbunden ist. Im Vergleich dazu liegen die PD12-Ausfallquoten in den etablierten Märkten Estland und Finnland derzeit lediglich zwischen 7,4 % und 8,7 %.
Die Expansionsmärkte müssen von den etablierten Märkten somit zum Teil querfinanziert werden.
Wie performt Bondora, wenn ein Kredit nun ausfällt? Auch dazu liefert das Unternehmen die Zahlen, die auch eine klare und nüchterne Sprache sprechen.
Ein deutlicher Unterschied zeigt sich bei den Rückgewinnungsquoten ausgefallener Kredite. Während Bondora in Estland und den Niederlanden nach 3 Jahren bereits rund 54 % des Kapitals zurückholen kann, sind es im wichtigsten Kreditmarkt Finnland lediglich 31 %. Dort ziehen sich die Rückgewinnungsprozesse deutlich länger hin.
In Estland werden nach fünf Jahren bereits 64 % der überfälligen Kredite eingetrieben, während Finnland erst nach sieben Jahren auf eine vergleichbare Rückgewinnungsquote kommt.
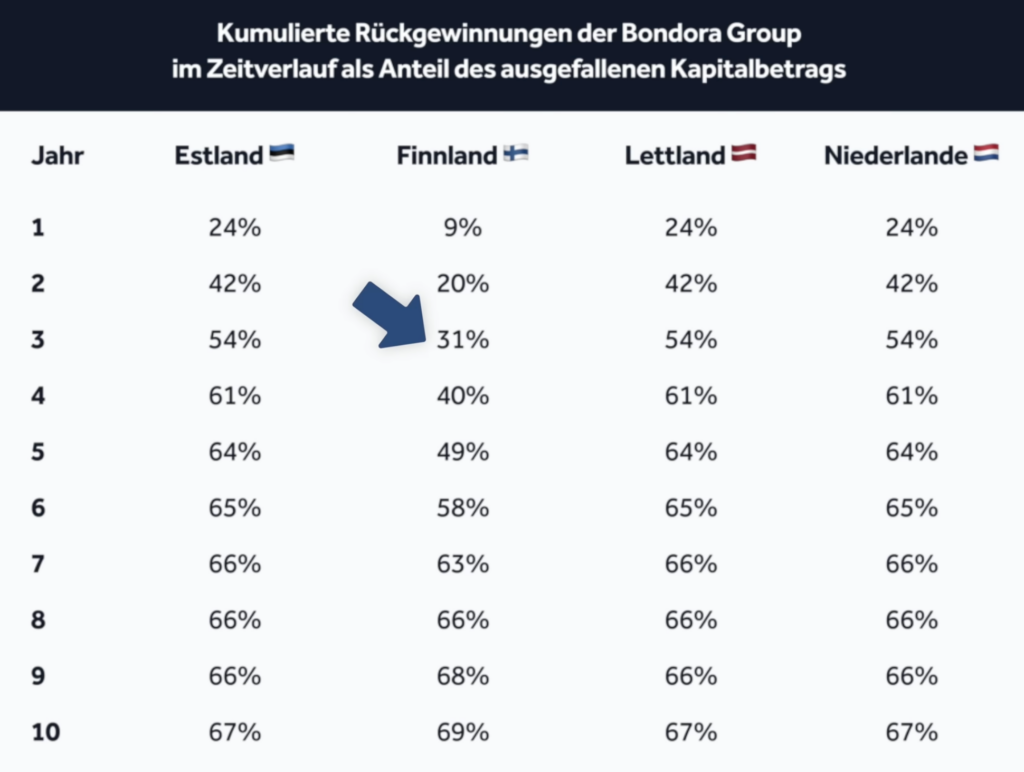
Obwohl die Rückgewinnungen oftmals zäh sind und sich über einen langen Zeitraum erstrecken, gelingt es Bondora, rund zwei Drittel aller ausgefallenen Kredite wieder zurückzugewinnen!
Kreditausfälle sind ein natürlicher Bestandteil des Kreditgeschäfts und lassen sich nicht komplett vermeiden. Allerdings zeigt Bondora, dass sie sich durch strengere Prüfungen und mehr Erfahrungen am Markt durchaus steuern lassen.
Weitere spannende Entwicklungen: Bondora strebt Banklizenz an
Eine Entwicklung, die für uns als Anleger sehr spannend und durchaus positiv zu werten ist, ist Bondoras kontinuierliche Bestrebung nach einer Banklizenz.
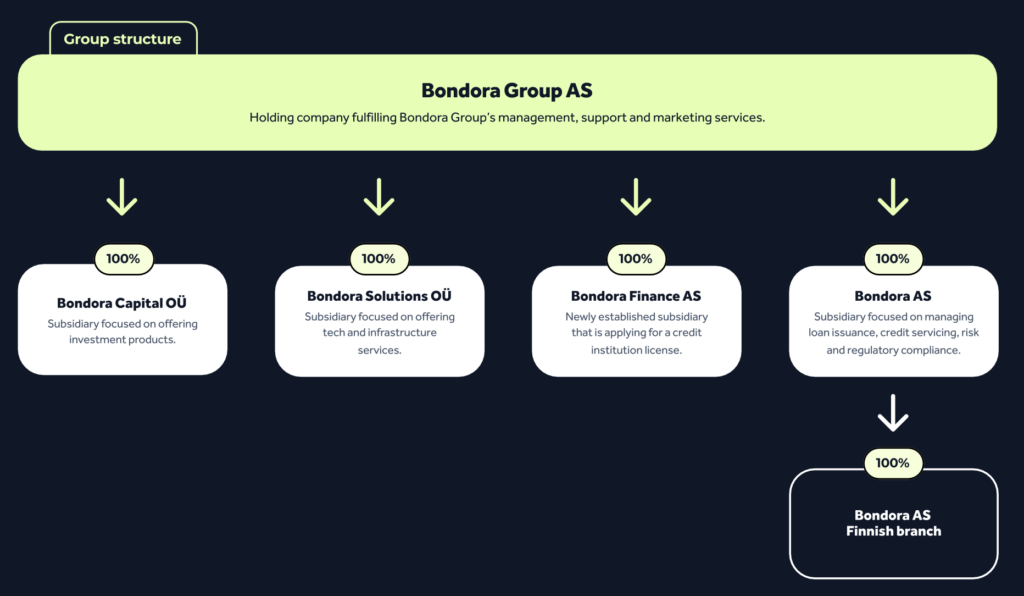
Wie aus einem Brief aus dem Aufsichtsrat hervorgeht, ist die Bondora Finance AS weiterhin im Prozess um den Erhalt einer Banklizenz. Die Bondora Finance AS ist eine neue Tochtergesellschaft, die unter der Bondora Group AS Holding steht und sich für die europäische Banklizenz beworben hat.
Dass Bondora 2025 keine Dividenden an seine Anleger ausgeschüttet hat, könnte also damit begründet werden, dass die Bankenaufsicht einen gewissen finanziellen Puffer vorsieht. Die liquiden Mittel des Unternehmens stiegen nämlich von 13,7 Mio. € im Jahr 2024 auf 20,3 Mio. € im Jahr 2025.
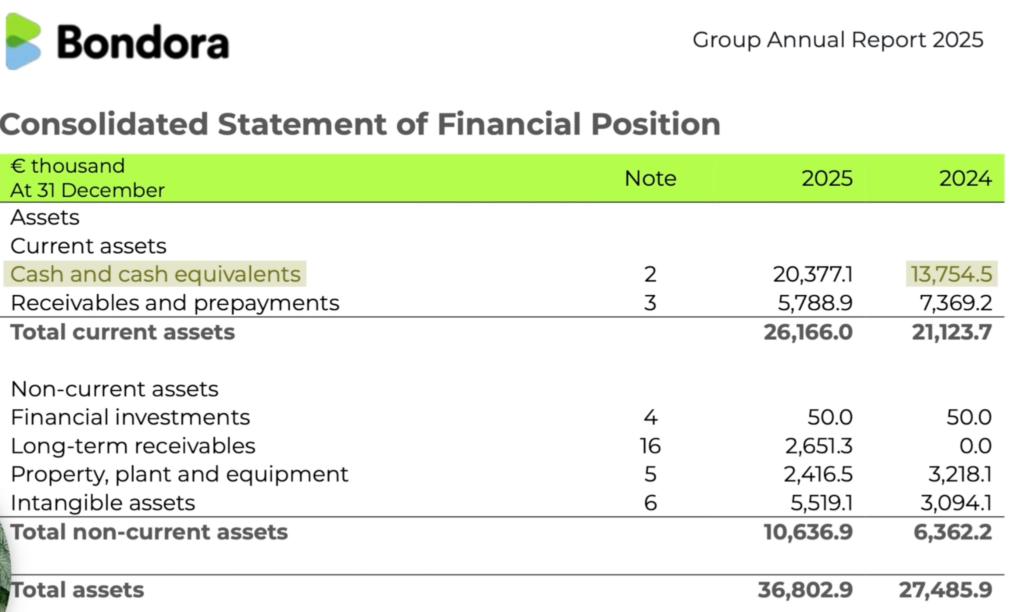
Für uns als Anleger ist die Thesaurierung der Gewinne ein grundsätzlich gutes Signal, könnte aber aufgrund möglicher rechtlicher Vorgaben nicht vollkommen freiwillig gewesen sein.
Auffällig ist auch die organisatorische und gesellschaftsrechtliche Abspaltung von Go & Grow. Bei mir entsteht die naheliegende Vermutung, dass die angestrebte Banklizenz Grund für die Trennung der beiden Geschäftsbereiche ist.
Meine Bondora Erfahrungen: Mein knapp 13.000 € Portfolio
Als Privatanleger kannst du, wie wir bereits näher erläutert haben, nur über Bondoras Investmentprodukt “Go & Grow” investieren.
Ich persönlich bin bereits seit vielen Jahren auf der Plattform investiert und weite mein Portfolio stetig aus.
Aktuell bin ich mit knapp 13.000 € bei Go & Grow investiert und erziele damit zurzeit eine tägliche Rendite von etwas über 2 €.

Neukunden können immer wieder von einem attraktiven Bondora Bonus profitieren. In meinem Erfahrungsbericht findest du alle wichtigen Infos zu den unterschiedlichen Aktionsprogrammen.
Nach der Analyse der aktuellsten Zahlen aus dem Finanzbericht der Bondora Group ist für mich klar, dass ich auch in Zukunft über Go & Grow investieren werde. Die Gruppe erzielt 2025 einen Gewinn von 9,5 Mio. € bei einer Bilanzsumme von 36,8 Mio. €, was ein mehr als starkes Ergebnis ist.
Wer also auf eine starke Bilanz setzen und über ein etabliertes Unternehmen Zinsen erzielen möchte, für den kann Go & Grow durchaus spannend sein. Vor allem, weil die Bondora Group bereits das 9. Jahr in Folge profitabel ist und damit definitiv ihre Leistungsstärke unter Beweis gestellt hat.
Fazit: Bei Rekordgewinnen auch die Schattenseiten beleuchten
Für Go & Grow sieht es in letzter Zeit durchaus rosig aus. Die Plattform zieht kontinuierlich mehr Investoren an und die Muttergesellschaft, die Bondora Group, erzielt 2025 einen absoluten Rekordgewinn und erhöht damit ihren Zinspuffer erheblich.
Auch die sinkenden Ausfallraten im Kernmarkt Finnland und das gestiegene Renditepotenzial für Anleger zeigen, dass sich Bondora immer mehr im hart umkämpften Kreditmarkt etabliert.
Aber Rekordgewinne werfen oftmals auch Schatten, wie uns der nähere Blick auf die Statistiken und den Finanzbericht der Bondora Group zeigt.
Zum einen wird das Investmentprodukt “Go & Grow” rechtlich von der Muttergesellschaft getrennt, was die Frage aufwirft, wie gut Bondora seine Anleger in einer Krise behandeln wird. Wird die Rendite gesenkt oder hilft die Gruppe selbst mit liquiden Mitteln nach?
Darüber hinaus läuft die Expansion von Bondora nicht so reibungslos wie erhofft. Märkte wie Dänemark und Lettland zeigen mit Ausfallwahrscheinlichkeiten von über 30 %, dass wir uns hier noch in einem sehr frühen Stadium befinden.
Für mich ist Bondora mit seinem Investmentprodukt Go & Grow dennoch ein absolutes Schwergewicht unter den P2P-Plattformen, in die ich auch weiterhin investieren werde. Das Unternehmen hat über die Jahre einen starken Zins-Puffer aufgebaut und gezeigt, dass sein Geschäftsmodell funktioniert.
Wirf einen Blick in meine Monefit Erfahrungen, wenn du mehr über die höherverzinste Plattform-Alternative wissen möchtest.
FAQ: Wie sicher ist Go & Grow wirklich?

