
Recensione di Bondora: analisi di finanze, rischio e portafoglio prestiti


Con i risultati del 2025, il Gruppo Bondora può vantare l’anno più forte della sua storia aziendale. Il Gruppo registra un forte aumento degli utili, compie passi importanti verso l’ottenimento della licenza bancaria auspicata e rafforza complessivamente la propria posizione nel mercato creditizio europeo, caratterizzato da una forte concorrenza.
Allo stesso tempo, i dati attuali evidenziano elevate probabilità di insolvenza nei nuovi mercati di espansione. A ciò si aggiunge la separazione strutturale del Gruppo Bondora dal prodotto di investimento Go & Grow. Quanto è ancora sicuro Go & Grow dopo questi cambiamenti e quali effetti potrebbero avere sul rendimento previsto del 6%?
Aspetti rilevanti:
- Nel 2025 il Gruppo Bondora registra un utile record storico pari a circa 9,5 milioni di euro.
- Il forte aumento degli utili di Bondora è dovuto a diversi fattori, alcuni dei quali lasciano l’amaro in bocca.
- L’azienda si distingue nel proprio mercato di riferimento per la qualità del proprio portafoglio e sta aumentando la percentuale di prestiti rimborsati puntualmente.
- Nei mercati in espansione si profilano tuttavia difficoltà iniziali ancora maggiori, che gli investitori dovrebbero monitorare con attenzione.

Bondora, pioniere del P2P: 18 anni di esperienza
Quando si parla di prestiti P2P, alla maggior parte delle persone vengono subito in mente due nomi: Mintos, la più grande piattaforma di prestiti tra privati, e Bondora. L’azienda estone è stata fondata già nel 2008 e da allora ha riscosso un enorme successo!
- Bondora è stata fondata da Pärtel Tomberg in un periodo in cui la crisi finanziaria aveva il mondo saldamente in pugno.
- L’azienda ha fatto tesoro degli insegnamenti tratti dalla crisi per diventare uno dei primi operatori a consentire investimenti nei prestiti tra privati.
- Nei primi 10 anni ha operato come una “normale” piattaforma P2P, paragonabile a Mintos o ad altri operatori presenti nella mia classifica dei prestiti P2P.
- Nei primi tempi ha cambiato nome due volte, ma per il resto ha seguito il piano originario. Questo impegno è stato premiato: dal 2017 l’azienda è in attivo.
- Nel 2018 è stato lanciato un nuovo prodotto: Bondora Go & Grow. Offre un tasso di interesse fisso e la disponibilità giornaliera del capitale investito.
- La nuova offerta ha conquistato il mercato in un batter d’occhio, diventando per molti investitori un’alternativa al conto corrente a vista.
- Il successo di Go & Grow è stato così travolgente che i classici prodotti P2P “Portfolio Manager” e “Portfolio Pro” sono passati rapidamente in secondo piano.
- Nel 2023 è stato quindi compiuto il logico passo successivo e queste offerte sono state completamente sospese.
- Nell’aprile 2026, Go & Grow verrà scorporato dalla società madre Bondora Group e lanciato come marchio indipendente. L’attuale Bondora Capital OÜ verrà rinominata Go&Grow OÜ e in futuro opererà indipendentemente dal Bondora Group.
Oggi Bondora offre quindi un’unica forma di investimento P2P: Go & Grow. Qui ricevi il 6% di interessi all’anno, il pagamento avviene quotidianamente e puoi prelevare il tuo denaro in qualsiasi momento.
Prima di valutare se ne valga davvero la pena, diamo un’occhiata all’azienda stessa:
Cos’è Bondora?
Il Gruppo Bondora è una società finanziaria con sede in Estonia e rappresenta il motore finanziario alla base del modello di business. L’azienda concede prestiti al consumo a privati e si occupa della loro valutazione, erogazione e gestione. Questi prestiti sono finanziati dal capitale degli investitori.
Go & Grow, invece, è il prodotto di investimento del gruppo, attraverso il quale gli investitori possono investire il proprio denaro nel portafoglio prestiti gestito da Bondora e, in cambio, partecipare ai rendimenti da esso generati.
Questo modello di business è vantaggioso per tutte le parti coinvolte:
- I mutuatari ricevono denaro in modo rapido e semplice, che possono utilizzare per acquisti urgenti o emergenze.
- B Bondora realizza profitti elevati, che recentemente hanno superato i 9,5 milioni di euro.
- Noi investitori, con Go & Grow, riceviamo un interesse del 6% all’anno sul nostro capitale e possiamo così costruirci un reddito passivo senza difficoltà.
Non c’è quindi da stupirsi che gli investitori abbiano avuto esperienze positive con Bondora e che l’attività sia in costante crescita! Già oggi più di mezzo milione di investitori sono attivi sulla piattaforma.
| Fondazione | 2008 |
| Sede centrale dell’azienda: | Tallinn, Estonia |
| Gestione: | CEO Pärtel Tomberg (fondatore) |
| Volume del credito finanziato: | 2,21 miliardi di euro |
| Regolamentazione: | Completamente regolamentato |
| Rapporto annuale: | È disponibile il bilancio certificato; utile di 9,5 milioni di euro nel 2025 |
| Investitori: | + 500.000 utenti |
| Rendimento: | 6 % |
| Garanzia di riacquisto: | Non applicabile |
| Importo minimo di investimento: | 1 EURO |
| Auto-Invest: | Si |
| Mercato secondario: | No |
| Certificato fiscale: | Si |
| Programmi bonus: | 5 € di bonus di registrazione tramite il mio link |
Chi c’è dietro Bondora?
La piattaforma P2P Bondora è stata ideata e fondata da Pärtel Tomberg. Il successo ottenuto negli ultimi anni dimostra chiaramente che l’idea era davvero ottima!
Ecco le informazioni più importanti sul fondatore e proprietario:
- Nato e cresciuto a Tallinn, capitale dell’Estonia, dove oggi ha sede Bondora.
- Ha studiato in Inghilterra e negli Stati Uniti e ha conseguito una laurea in International Business Management.
- Ha studiato in un’università di Oxford, ma non nella famosa Università di Oxford.
- Prima della fondazione di Bondora e nella fase iniziale, ha ricoperto diverse posizioni dirigenziali, principalmente presso grandi aziende di vendita per corrispondenza online.
Tomberg detiene oggi il 51% di Bondora e ha quindi il potere decisionale sull’azienda. Per noi investitori questa è un’ottima notizia: al timone c’è un uomo con anni di esperienza nel mondo degli affari e nella propria azienda.
Circa un quarto delle quote è detenuto da un investitore portoghese. Le restanti quote sono detenute dal Global Founders Fund (precedentemente: “European Founders Fund GmbH & Co. Beteiligungs KG”).
Si tratta del fondo di investimento dei fratelli Samwer, diventati famosi grazie ai loro investimenti in aziende come Zalando, Delivery Hero o HelloFresh. I lettori più anziani ricorderanno sicuramente anche la loro azienda di suonerie Jamba.
Anche nel caso di Bondora, il loro fondo ha preso una decisione azzeccata, investendo fin dall’inizio nella piattaforma P2P di successo.
Proseguiamo ora con una retrospettiva sull’esercizio 2025, per comprendere meglio la situazione finanziaria del Gruppo Bondora, nonché le opportunità e i rischi che ne derivano per gli investitori di Go & Grow.
Bondora Group 2025: bilancio dell’anno
Bondora è un’azienda affermata, attiva nel settore del credito da quasi 20 anni, che attualmente fornisce servizi finanziari ai propri investitori in 5 mercati europei attivi. L’azienda è supportata da oltre 200 dipendenti provenienti da 25 nazioni.
Il successo dell’azienda parla da sé: il Gruppo Bondora è in attivo già per il 9° anno consecutivo. Questa solida crescita dimostra che Bondora è ormai una delle aziende più solide nel settore del P2P.
Da pochi giorni è accessibile al pubblico la relazione finanziaria relativa all’anno 2025, redatta rigorosamente secondo i principi contabili IFRS e certificata da KPMG. Al suo interno si trovano sviluppi interessanti, rilevanti non solo per gli investitori di Go & Grow, ma anche per tutti coloro che finora non hanno ancora investito sulla piattaforma.

Ho esaminato più da vicino il rapporto finanziario e vorrei illustrarti gli sviluppi e gli indicatori chiave più importanti, affinché tu possa avere una visione trasparente della piattaforma.
In questo modo potrai decidere meglio se valga ancora la pena investire in Go & Grow o se gli anni migliori siano già passati e ora alternative come Monefit stiano diventando più interessanti.
Fatturato e utili
Il Gruppo Bondora non solo è in attivo per il nono anno consecutivo, ma nel 2025 è anche riuscito ad aumentare significativamente la propria redditività. L’anno scorso è stato il più redditizio nell’intera storia dell’azienda.
- B Crescita del fatturato:B Il fatturato del Gruppo Bondora è passato da 52,6 milioni di euro nel 2024 a 62,7 milioni di euro nel 2025, con un aumento del 19,2%.
- Utile: La forte crescita del fatturato ha portato anche a una vera e propria esplosione dell’utile netto. Nel 2025 il Gruppo ha realizzato un utile di circa 9,5 milioni di euro, quasi dieci volte superiore rispetto all’anno precedente, il 2024 (circa 1,2 milioni di euro), caratterizzato da notevoli sfide macroeconomiche.
- Redditività: il rendimento del capitale proprio (Return on Equity) ha fatto un balzo dal 6% nel 2024 a un impressionante 40% nel 2025. E questo nonostante un numero di investitori in netto aumento.
- Politica dei dividendi: nonostante la forte crescita dell’utile, il Consiglio di Amministrazione ha deciso di trattenere l’intero utile netto e di non distribuire dividendi. L’azienda intende finanziare maggiormente la propria crescita con risorse proprie e, pertanto, ha scelto consapevolmente di non perseguire una politica dei dividendi.
Le ragioni dell’utile record di Bondora
Quali sono le ragioni dell’impennata degli utili registrata lo scorso anno? Ho esaminato più da vicino la relazione finanziaria e ho individuato due ragioni.
1. Crediti in sofferenza cancellati:
Nel 2025 Bondora ha notevolmente ripulito il proprio bilancio, riducendo i crediti iscritti da oltre 25 milioni di euro a 8,81 milioni di euro.
Il motivo è che l’azienda ha completamente cancellato crediti per un importo di 20,18 milioni di euro. Si tratta dei prestiti in sofferenza, che tuttavia fanno parte di questo tipo di attività creditizia e non sono insoliti. Il tasso di insolvenza di Bondora si attesta attualmente intorno al 5,7%.
Questa mossa è stata determinata dalla vendita di una parte dei prestiti finlandesi in sofferenza a un investitore istituzionale. La Finlandia è infatti considerata il mercato creditizio più importante per Bondora.

2. Scissione di Go & Grow:
Questo punto è di gran lunga il più importante. Quest’anno gli azionisti hanno approvato una ristrutturazione completa del gruppo. Tale ristrutturazione prevede che il prodotto di punta “Go & Grow” venga separato, dal punto di vista giuridico e operativo, dal resto dell’attività creditizia del Gruppo Bondora.
L’attuale società controllata Bondora Capital OÜ, attraverso la quale viene gestito Go & Grow, opererà in futuro con la denominazione “Go&Grow OÜ” e farà capo a una nuova holding, la “Go&Grow Holding AS”.
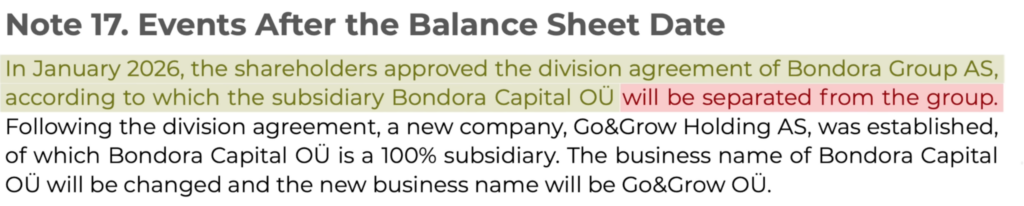
Per gli investitori, questa separazione può comportare vantaggi e svantaggi. Un aspetto positivo è che, in caso di problemi nel settore creditizio tradizionale, il prodotto di investimento potrebbe essere meglio protetto dai relativi rischi.
Allo stesso tempo, però, la separazione potrebbe anche significare che, in caso di crisi, Go & Grow non beneficerà più nella stessa misura della redditività della precedente società madre. Al momento non sono ancora in grado di dire con esattezza quali saranno le implicazioni giuridiche dettagliate della nuova struttura.
Sia il fatturato che l’utile dimostrano che Bondora poggia su basi solide per continuare a gestire con successo l’azienda anche in futuro e a soddisfare le esigenze dei propri investitori.
Chi però non è soddisfatto della scissione di Go & Grow, potrebbe trovare in Monefit un’alternativa adeguata. L’utile dell’azienda, pari a 13,5 milioni di euro, è ancora più consistente rispetto a quello di Bondora e in questo caso non vi è alcuna separazione dalla società madre. Scopri di più sulla piattaforma nella mia recensione su Monefit.
Portafoglio prestiti Bondora: ecco quanto sono affidabili i prestiti
Il Gruppo Bondora attribuisce grande importanza a una gestione professionale del rischio e a un’ottimizzazione continua del proprio portafoglio prestiti.
Indicatori quali la percentuale di prestiti attivi, i ritardi di pagamento, le classi di rischio o la distribuzione regionale forniscono una visione approfondita della stabilità e della sostenibilità del modello di business.
Diamo quindi uno sguardo dettagliato alla struttura e all’andamento del portafoglio prestiti del Gruppo, per comprendere meglio la qualità del portafoglio.
Rendimenti
Uno sguardo alle cifre delle attuali statistiche sul portafoglio prestiti del Gruppo Bondora rivela subito che l’azienda ha il pieno controllo del proprio portafoglio prestiti.
Bondora ha creato un margine di rendimento molto solido. Il tasso di rendimento interno previsto, l’IRR dell’intero portafoglio crediti, si attesta per il 2026 a un incredibile 19,1 % – e questo al netto di potenziali insolvenze. Noi investitori ne riceviamo al massimo il 6 %, il che determina questo ampio margine di sicurezza.

Tassi di insolvenza
La solidità dell’attività creditizia di Bondora è il risultato di un orientamento coerente al fattore qualità: già in fase di concessione dei prestiti, Bondora si affida a valutazioni approfondite della solvibilità. Una volta concesso il prestito, il comportamento di rimborso dei mutuatari viene monitorato costantemente.
In questo modo Bondora ottiene la massima visibilità possibile su ogni fase del processo di concessione e rimborso del credito, il che mira a garantire una maggiore trasparenza e ad assicurare la stabilità del portafoglio nel lungo periodo.
E il successo di questo approccio è evidente:
- Crediti attivi: circa l’80% di tutti i prestiti concessi è ancora in stato attivo, mentre negli ultimi anni i ritardi di pagamento si sono mantenuti a un livello costantemente basso.
- Classi di rischio: la maggior parte del portafoglio è costituita da mutuatari con elevata solvibilità e basso rischio di insolvenza. Allo stesso tempo, la quota delle migliori classi di rischio (da AA a C) è in costante aumento.
Questa strategia è integrata da durate di credito flessibili, adattate al merito creditizio individuale e alla capacità di rimborso dei mutuatari.
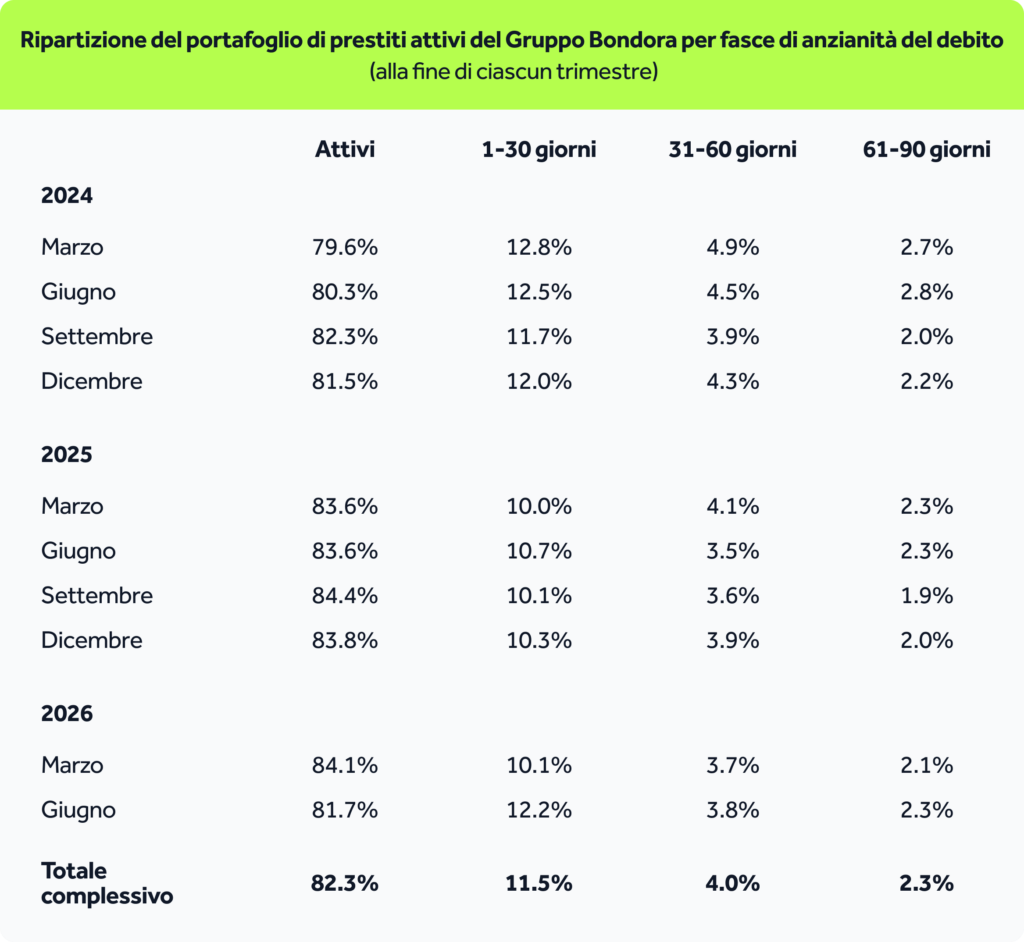
Tuttavia, osservando più da vicino i mercati, si nota che anche in questo caso il diavolo si nasconde nei dettagli.
La Finlandia è e rimane il mercato principale di Bondora e anche nel 2025 rappresenterà circa il 60% dell’intero mercato creditizio.

Anche in questo ambito si registra un andamento positivo: l’importante indicatore PD12 è diminuito sensibilmente in Finlandia, passando dall’11,85% nel 2023 all’8,72% nel secondo trimestre del 2025. Ciò è particolarmente degno di nota, poiché contemporaneamente il tasso di interesse medio sui prestiti si attestava al 17,6% annuo.
Nota bene:
Il PD12 (Probability of Default nell’arco di 12 mesi) è la probabilità stimata che un debitore non sia più in grado di adempiere ai propri obblighi di pagamento entro i prossimi 12 mesi. Costituisce un indicatore di rischio fondamentale per la valutazione del rischio di credito o di insolvenza a breve termine.
Rischi
A prima vista, quindi, sembra proprio che Bondora possa continuare a pagare in modo affidabile gli interessi giornalieri. Ma a un’analisi più approfondita, emergono due focolai di rischio nascosti:
- Focolaio di rischio 1 – I Paesi Bassi: Rispetto al mercato finlandese, che sta registrando un andamento molto positivo, nei Paesi Bassi si presenta un quadro diverso.
Sebbene Bondora sottolinei che la maggior parte dei prestiti rientra nelle classi di rischio sicure da AA a C, l’andamento indica una crescente propensione al rischio. La percentuale dei prestiti con il rating massimo “AA” scende dal 64% nel 2025 a solo il 21% nel 2026.
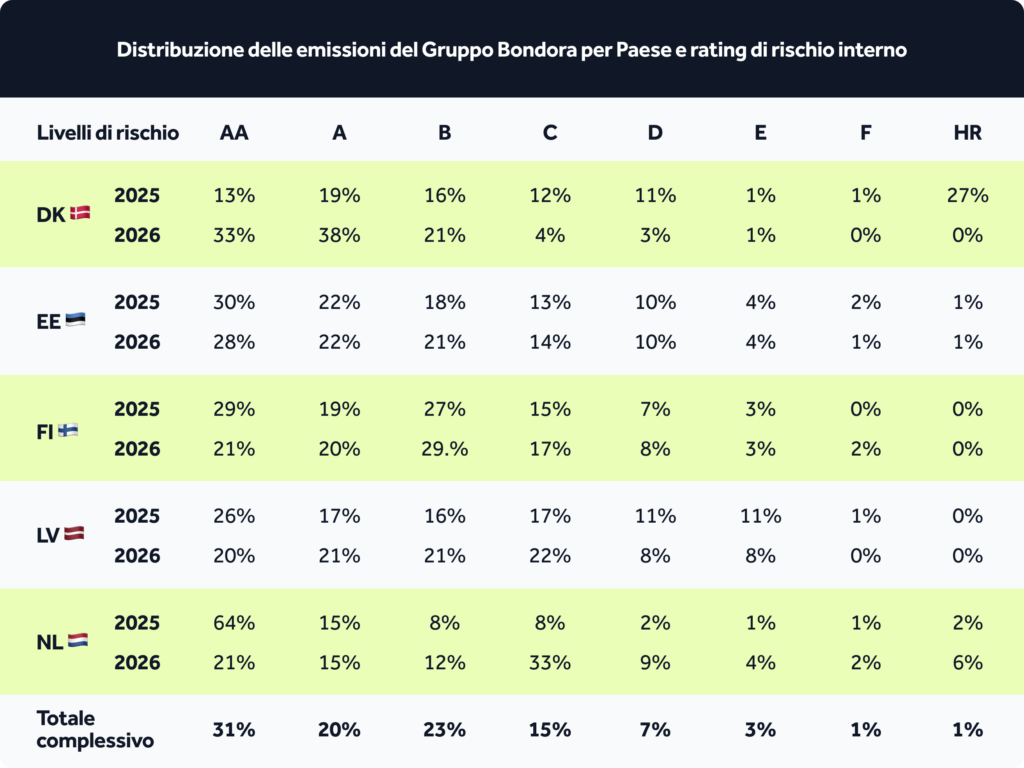
Allo stesso tempo, la quota dei prestiti di classe “C” è aumentata dall’8% al 33%, più che quadruplicandosi. Chi in passato ha investito manualmente su Bondora sa inoltre che già la classe di merito creditizio C comporta un rischio nettamente più elevato.
A mio avviso, ciò indica che Bondora nei Paesi Bassi ha allentato i requisiti di merito creditizio per aumentare il volume dei prestiti.
- Punto critico 2 – I mercati di espansione: finora i nuovi mercati di espansione stanno registrando un andamento nettamente più debole rispetto a quelli consolidati.
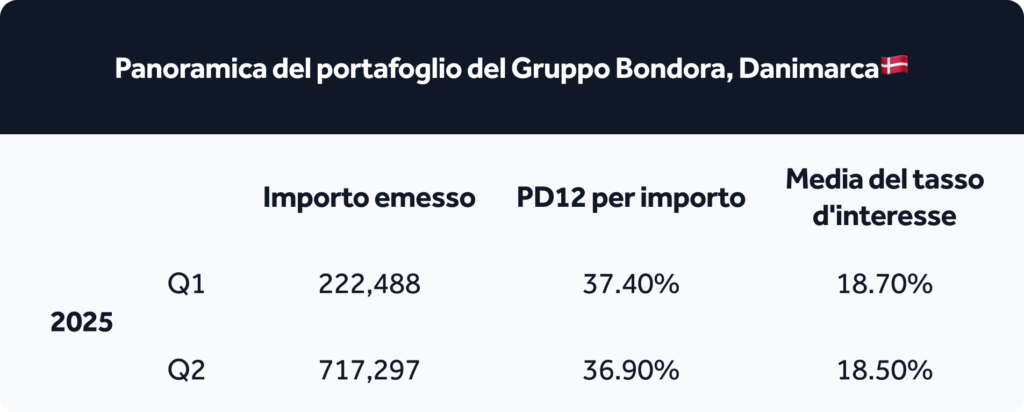
Ad esempio, in Danimarca il tasso di insolvenza PD12 nel primo semestre del 2025 si è attestato tra il 36,9% e il 37,4%. Ciò significa che più di un terzo dei crediti concessi raggiunge, entro un anno, lo stato di insolvenza prevista.
Anche la Lettonia registra tassi di insolvenza costantemente molto elevati, pari a circa il 30%.

Ciò dimostra che l’espansione comporta notevoli insolvenze e rischi di conseguenza elevati. In confronto, i tassi di insolvenza PD12 nei mercati consolidati di Estonia e Finlandia si attestano attualmente solo tra il 7,4% e l’8,7%.
I mercati in espansione devono quindi essere in parte finanziati trasversalmente dai mercati consolidati.
Come si comporta Bondora quando un prestito va in sofferenza? Anche su questo punto l’azienda fornisce dati che parlano chiaro e senza fronzoli.
Si nota una netta differenza nei tassi di recupero dei prestiti in sofferenza. Mentre in Estonia e nei Paesi Bassi Bondora riesce a recuperare circa il 54% del capitale già dopo 3 anni, nel mercato creditizio più importante, la Finlandia, la percentuale è solo del 31%. Lì i processi di recupero si protraggono per un periodo notevolmente più lungo.
In Estonia, dopo cinque anni viene recuperato già il 64% dei prestiti scaduti, mentre la Finlandia raggiunge un tasso di recupero paragonabile solo dopo sette anni.
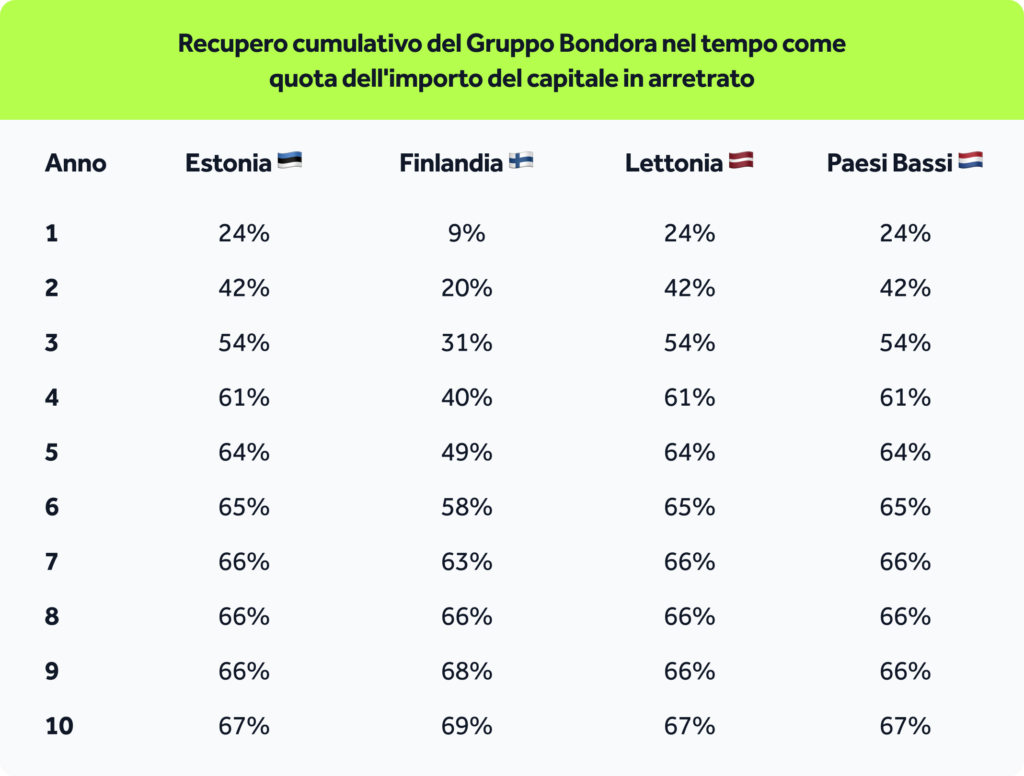
Sebbene i recuperi siano spesso difficili e si protraggano per un lungo periodo, Bondora riesce a recuperare circa due terzi di tutti i crediti in sofferenza!
Le insolvenze sono una componente naturale dell’attività creditizia e non possono essere evitate del tutto. Tuttavia, Bondora dimostra che, grazie a controlli più rigorosi e a una maggiore esperienza sul mercato, è possibile gestirle efficacemente.
Altri sviluppi interessanti: Bondora punta a ottenere la licenza bancaria
Uno sviluppo che per noi investitori è molto interessante e da valutare decisamente in modo positivo è il continuo impegno di Bondora per ottenere una licenza bancaria.
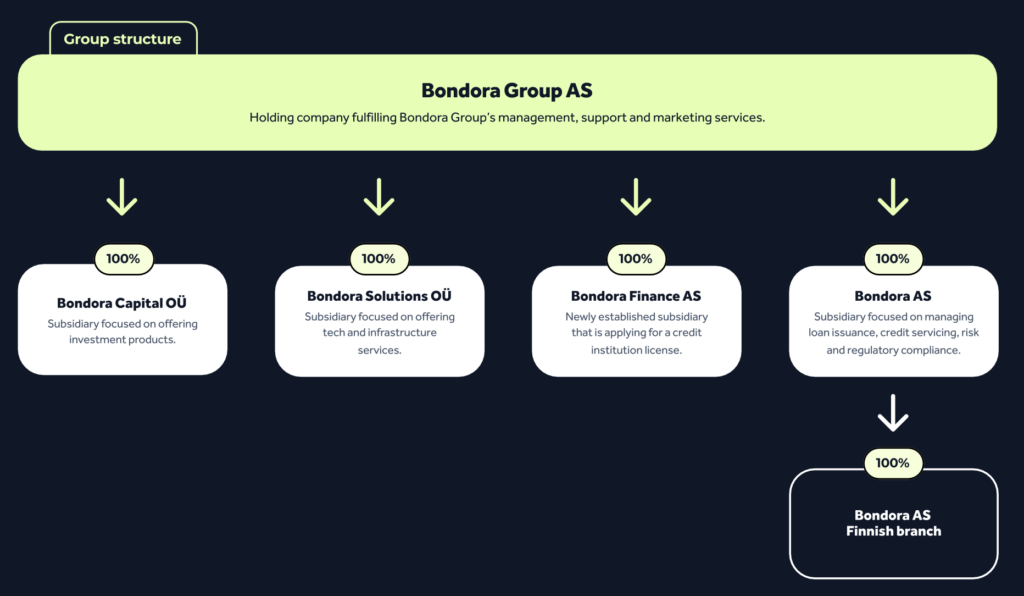
Come emerge da una lettera del Consiglio di sorveglianza, Bondora Finance AS è ancora impegnata nel processo per l’ottenimento di una licenza bancaria. Bondora Finance AS è una nuova controllata facente capo alla holding Bondora Group AS che ha presentato domanda per la licenza bancaria europea.
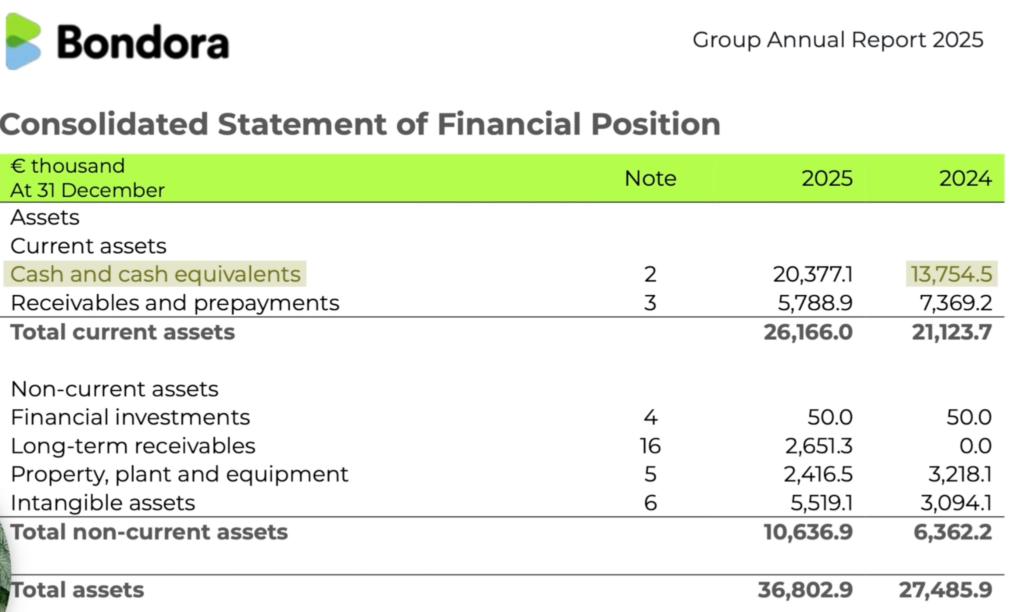
Il fatto che Bondora nel 2025 non abbia distribuito dividendi ai propri investitori potrebbe quindi essere giustificato dal fatto che l’autorità di vigilanza bancaria prevede una certa riserva finanziaria. Le disponibilità liquide dell’azienda sono infatti aumentate da 13,7 milioni di euro nel 2024 a 20,3 milioni di euro nel 2025.
Per noi investitori, la ritenzione degli utili è in linea di principio un segnale positivo, ma potrebbe non essere stata del tutto volontaria a causa di eventuali disposizioni normative.
Colpisce anche la separazione organizzativa e societaria di Go & Grow. Mi viene spontaneo supporre che la licenza bancaria a cui si punta sia la ragione alla base della separazione delle due divisioni aziendali.
La mia esperienza con Bondora: il mio portafoglio di quasi 13.000 €
Come investitori privati, come abbiamo già spiegato in dettaglio, è possibile investire solo tramite il prodotto di investimento di Bondora “Go & Grow”.
Personalmente investo sulla piattaforma già da molti anni e amplio costantemente il mio portafoglio.
Attualmente ho investito poco meno di 13.000 € su Go & Grow e sto ottenendo un rendimento giornaliero di poco superiore a 2 €.
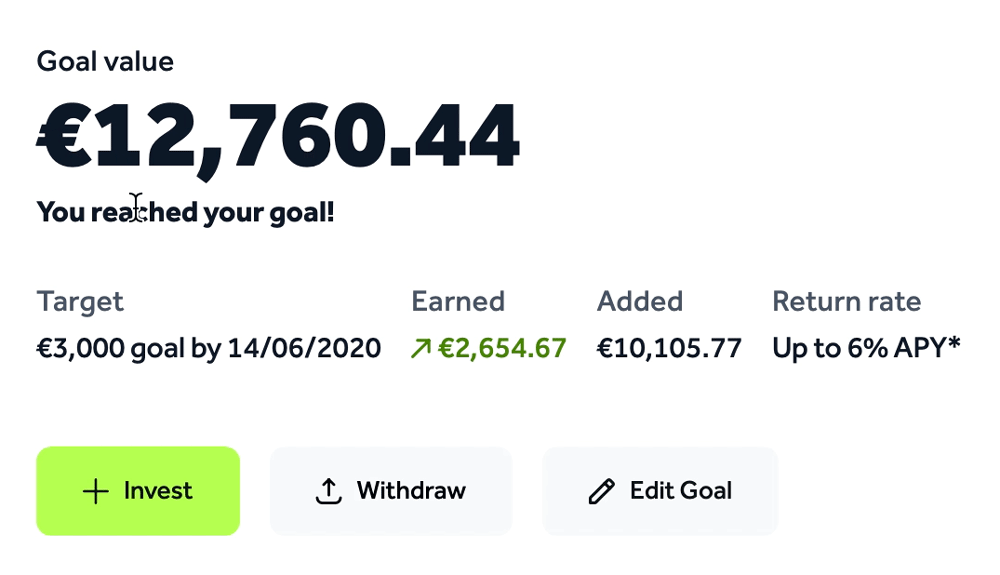
I nuovi clienti possono sempre usufruire di un interessante bonus Bondora. Nella mia recensione troverai tutte le informazioni importanti sui diversi programmi promozionali.
Dopo aver analizzato i dati più recenti tratti dalla relazione finanziaria del Gruppo Bondora, mi è chiaro che continuerò a investire tramite Go & Grow anche in futuro. Nel 2025 il Gruppo realizzerà un utile di 9,5 milioni di euro a fronte di un totale di bilancio di 36,8 milioni di euro, il che rappresenta un risultato più che eccellente.
Per chi quindi desidera puntare su un bilancio solido e ottenere interessi tramite un’azienda affermata, Go & Grow può rivelarsi un’opzione davvero interessante. Soprattutto perché il Gruppo Bondora è in attivo già per il nono anno consecutivo, dimostrando così definitivamente la propria solidità.

Conclusione: quando si registrano utili record, occorre mettere in luce anche il rovescio della medaglia
Ultimamente le cose sembrano andare decisamente bene per Go & Grow. La piattaforma attira sempre più investitori e la società madre, il Gruppo Bondora, nel 2025 ha registrato un utile record assoluto, aumentando così in modo significativo il proprio margine di sicurezza sugli interessi.
Anche il calo dei tassi di insolvenza nel mercato principale, la Finlandia, e l’aumento del potenziale di rendimento per gli investitori dimostrano che Bondora si sta affermando sempre di più nel mercato creditizio altamente competitivo.
Ma gli utili record spesso gettano anche delle ombre, come ci mostra un’analisi più approfondita delle statistiche e della relazione finanziaria del Gruppo Bondora.
Da un lato, il prodotto di investimento “Go & Grow” è giuridicamente separato dalla società madre, il che solleva la questione di come Bondora tratterà i propri investitori in caso di crisi. Il rendimento verrà ridotto o il Gruppo interverrà con risorse liquide proprie?
Inoltre, l’espansione di Bondora non sta procedendo senza intoppi come sperato. Mercati come la Danimarca e la Lettonia, con probabilità di insolvenza superiori al 30%, dimostrano che ci troviamo ancora in una fase molto iniziale.
Per me, tuttavia, Bondora, con il suo prodotto di investimento Go & Grow, rimane un vero e proprio peso massimo tra le piattaforme P2P, nelle quali continuerò a investire. Nel corso degli anni, l’azienda ha accumulato una solida riserva di interessi e ha dimostrato che il suo modello di business funziona.
Dai un’occhiata alla mia recensione su Monefit se vuoi saperne di più su questa piattaforma alternativa che offre tassi di interesse più elevati.
FAQ – Quanto è davvero sicuro Go & Grow?

