
La mia recensione di Monefit nel 2026: quanto sono sicuri i tassi d’interesse del 10,5%?


Con lo SmartSaver di Monefit, gli investitori hanno attualmente la possibilità di guadagnare fino al 10,5% di interessi all’anno, con distribuzioni giornaliere. Sono iscritto alla piattaforma sin dall’inizio e finora ho avuto esperienze positive con Monefit. Ma quanto è davvero sicura Monefit?
La società madre Creditstar riporta nel proprio bilancio annuale un utile record, ma anche un indebitamento record. Ho quindi esaminato Monefit con occhio critico. In questa recensione scoprirai se la piattaforma fa al caso tuo o se è meglio optare per delle alternative.
Aspetti rilevanti:
- Monefit è una delle piattaforme P2P che offre i rendimenti più elevati. Gli investitori possono guadagnare fino al 10,5% all’anno.
- La società madre Creditstar Group registra una forte crescita, rafforzando così anche la fiducia degli investitori in Monefit.
- La mia esperienza con Monefit dimostra che la piattaforma paga interessi in modo affidabile, che, grazie a un investimento costante, contribuiscono a una crescita sostenibile del patrimonio
- Ho già investito oltre 14.000 € e guadagno così circa 100 € di interessi al mese, che posso farmi versare quotidianamente se necessario.
La mia recensione di Monefit: cosa devi sapere sulla piattaforma
Su Monefit gli investitori investono in prestiti del Creditstar Group. La piattaforma è stata fondata nel 2023 e conta ormai oltre 48.000 investitori, che, a seconda del prodotto, guadagnano tassi di interesse compresi tra il 7,5% e il 10,5% all’anno.
Nel 2025 l’investimento medio era pari a 15.900 € per investitore, il che corrisponde a un aumento di ben 6.800 € e dimostra che la piattaforma sta attirando sempre più capitali dagli investitori.
Monefit è ora disponibile in 30 mercati dell’UE e in Svizzera. La maggior parte degli investitori proviene da Germania, Svizzera, Austria, Spagna ed Estonia.
La particolarità di Monefit è la combinazione di flessibilità e tassi di interesse interessanti. Infatti, mentre molti investimenti con rendimenti più elevati prevedono una durata fissa o limitazioni nell’accesso al capitale, Monefit consente una gestione semplice dell’investimento con disponibilità giornaliera del saldo.
Inoltre, gli investitori non devono selezionare personalmente i prestiti, ma investono automaticamente nel portafoglio prestiti del Creditstar Group. Ciò rende Monefit un’opzione interessante per gli investitori che desiderano godere di un’elevata flessibilità con il minimo sforzo.
Le informazioni più importanti in sintesi:
| Fondazione | 2023 |
| Sede | Estonia |
| Società madre | Creditstar Group |
| Investitori | 48.000+ |
| Volume degli investimenti finanziati | 450+ Mio. € |
| Rendimento | circa il 7,5–10,5 % all’anno |
| Investimento minimo | 10 € |
| Auto-Invest | Sì (allocazione automatica del portafoglio) |
| Mercato secondario | No |
| Garanzia di riacquisto | No |
| Garanzia di gruppo | No |
| Regolamentazione | Si |
Investire in prestiti su Monefit: i pro e i contro
Come per ogni piattaforma P2P, anche Monefit presenta vantaggi e svantaggi che vale la pena menzionare. Cominciamo dai vantaggi:
- Elevata flessibilità: in qualità di investitore SmartSaver, puoi prelevare il tuo saldo in modo flessibile e in qualsiasi momento. Questo distingue Monefit dalle piattaforme in cui il capitale è vincolato per una durata fissa.
- Tassi di interesse interessanti: Monefit è una delle piattaforme P2P che offrono tassi di interesse interessanti. A seconda del prodotto, gli investitori possono ottenere tassi di interesse compresi tra il 7,5% e il 10,5% all’anno.
- Accredito giornaliero degli interessi: Gli interessi vengono calcolati quotidianamente e accreditati sul saldo. In questo modo, come investitore, benefici automaticamente dell’effetto degli interessi composti.
- Pagamento rapido: con lo SmartSaver puoi prelevare immediatamente importi fino a 1.000 €, il che per molti investitori è già sufficiente.
- Reinvestimento automatico: puoi reinvestire automaticamente gli interessi che guadagni. In questo modo benefici dell’effetto degli interessi composti e puoi far crescere il tuo patrimonio ancora più rapidamente.
- Regolamentazione: Le società del Creditstar Group sono regolamentate nei rispettivi paesi in cui concedono prestiti. Il gruppo garantisce che tutte le concessioni di credito siano conformi alle disposizioni di legge vigenti e avvengano secondo i principi di una concessione di credito responsabile.
Tra gli svantaggi di Monefit figurano:
- Elevata dipendenza dalla società madre: la performance di Monefit dipende in modo determinante dal successo economico del Creditstar Group. Attualmente l’azienda opera con successo, ma eventuali difficoltà finanziarie potrebbero ripercuotersi direttamente sugli investitori di Monefit.
- Nessun buyback e nessuna garanzia di gruppo: a differenza di molte altre piattaforme P2P, Monefit non offre una classica garanzia di riacquisto per i singoli prestiti. Non è prevista nemmeno una garanzia di gruppo.
- Assenza di un mercato secondario: gli investitori non possono acquistare o vendere prestiti sul mercato secondario. Devono invece fare affidamento sulle normali procedure di pagamento di Monefit.
- Trasparenza limitata: poiché gli investitori non investono direttamente in singoli prestiti, la tracciabilità dell’utilizzo concreto dei fondi è inferiore rispetto alle piattaforme P2P tradizionali.
Come funziona investire nei crediti al consumo di Monefit?
Il funzionamento della piattaforma di prestiti al consumo è semplice:
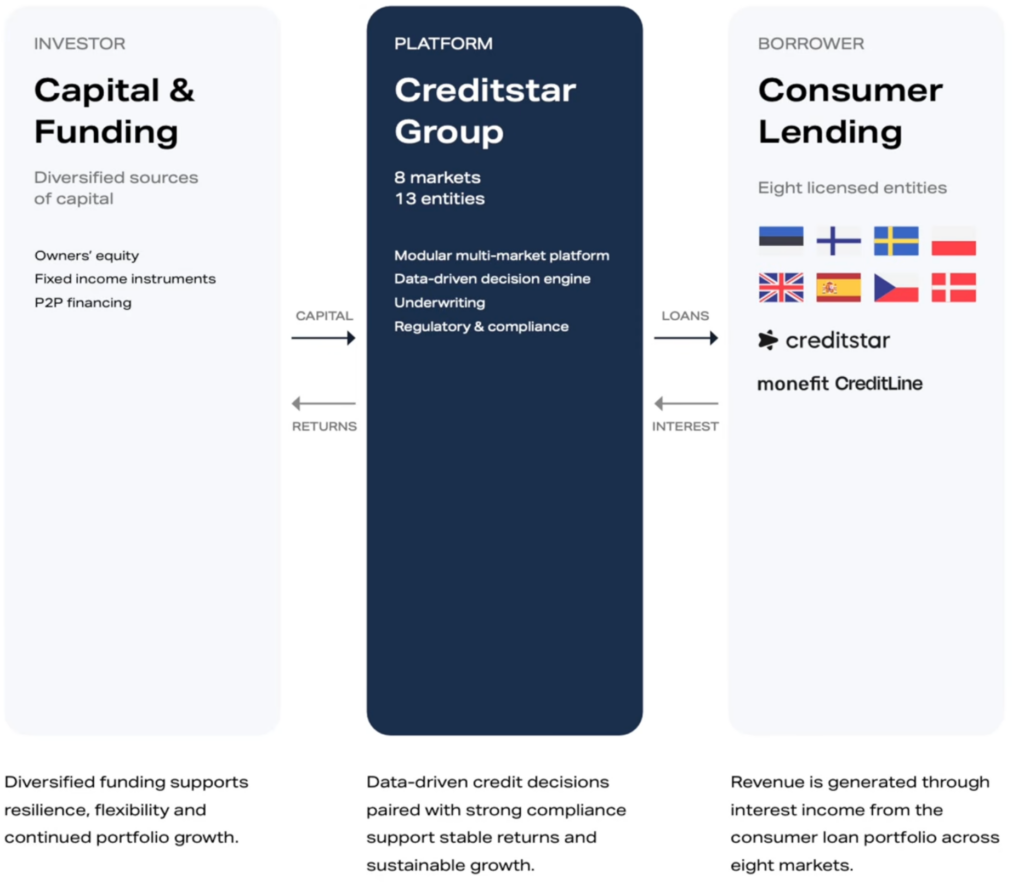
- La società madre Creditstar raccoglie capitali per il gruppo tramite obbligazioni e piattaforme P2P.
- Con tali fondi vengono concessi prestiti ai consumatori in ben 8 paesi europei, in cui Creditstar è soggetta a regolamentazione:
- Estonia
- Finlandia
- Svezia
- Danimarca
- Polonia
- Regno Unito
- Spagna
- Repubblica Ceca
- Il capitale investito viene automaticamente distribuito su una vasta gamma di prestiti del Gruppo Creditstar, in modo che gli investitori non debbano selezionare autonomamente i singoli prestiti. Grazie a questa diversificazione, si riduce il rischio di insolvenza dei singoli prestiti e il rendimento complessivo può risultare più stabile.
- Prima di concedere un prestito, il Gruppo Creditstar verifica la solvibilità dei mutuatari sulla base, tra l’altro, del loro reddito e della loro situazione finanziaria. Successivamente, i prestiti vengono rimborsati in rate mensili, comprensivi di interessi e commissioni. I costi complessivi del prestito possono ammontare, a seconda del prodotto creditizio e del Paese, a circa il 30% in più rispetto all’importo del prestito nel corso della durata del prestito.
- I rimborsi dei mutuatari costituiscono la base per il pagamento degli interessi agli investitori SmartSaver. A seconda del prodotto di investimento scelto, sono possibili rendimenti fino al 10,52% annuo. Una parte dei proventi rimane a Monefit o al Creditstar Group
Un’osservazione che trovo interessante: più della metà di tutti i fondi investiti confluisce nei cosiddetti “Vaults”.
I Vaults sono dei sottoconti personalizzabili in cui il denaro viene depositato per una durata fissa, per cui gli investitori ricevono di norma tassi di interesse più elevati, fino al 10,5%. Un vero segno della fiducia degli investitori nei confronti di Creditstar e Monefit.
Ecco come cresce il tuo patrimonio su Monefit
Lo SmartSaver di Monefit è un prodotto di investimento semplice che ti permette di far crescere il tuo patrimonio in modo mirato e senza complicazioni. Lo dimostrano anche tutte le recensioni su Monefit.
Il mio portafoglio attuale ammonta a 14.311 €. Supponendo di partire da questa somma e di investire mensilmente 500 € al 7,5%, dopo 5 anni avresti già raggiunto oltre 56.000 € (al netto delle imposte).
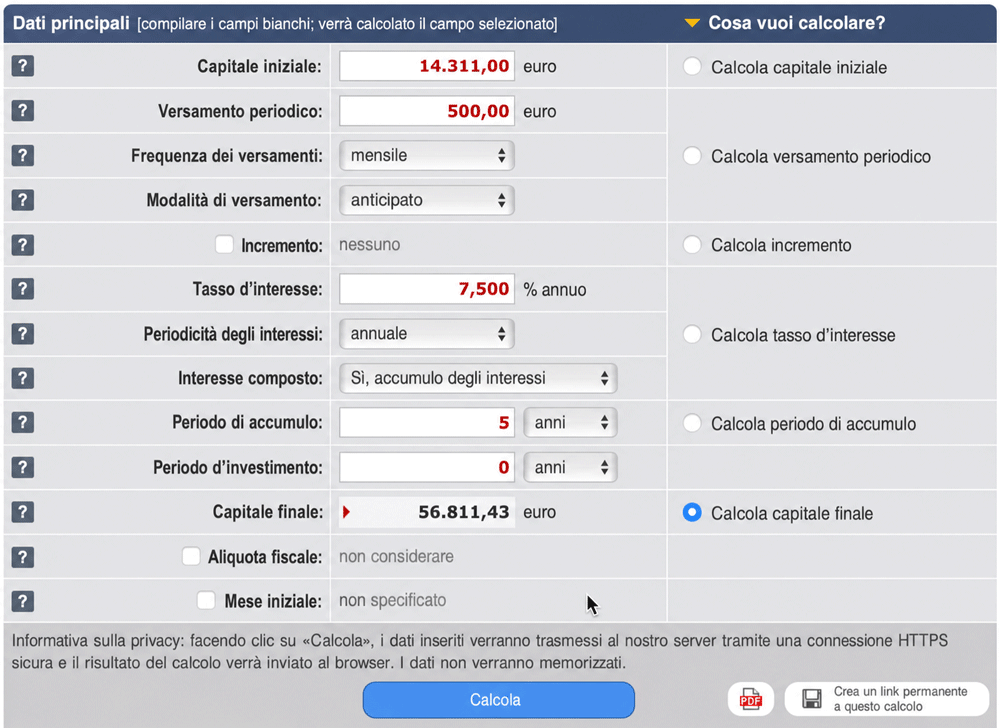
Se ti impegni con costanza e dedichi ben 10 anni a questo progetto, il tuo patrimonio crescerebbe fino a raggiungere ben 117.826 €. Come vedi, investire regolarmente in classi di investimento interessanti conviene decisamente.
Esperienze con Creditstar Group: ecco quanto è davvero redditizia la società madre
Il bilancio annuale del Gruppo Creditstar è stato revisionato da KPMG ed è quindi redatto secondo gli IFRS. Ciò dimostra già di per sé che si tratta di un documento di alta qualità e affidabile.
E già una rapida occhiata all’attuale bilancio di Monefit permette di constatare che tutti gli indicatori dell’azienda mostrano un andamento positivo:
- dal portafoglio crediti, che negli ultimi due anni è salito a 482 milioni di euro,
- all’aumento dei tassi di interesse che Monefit stessa eroga
- fino al fatturato, che per la prima volta ha superato la soglia dei 100 milioni di euro.
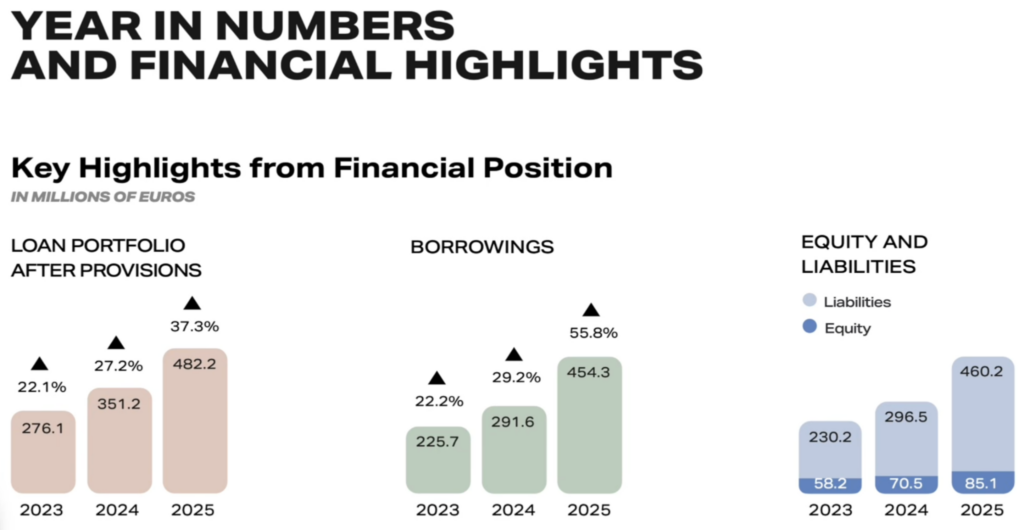
- Utile: È positivo notare che l’utile dell’azienda sia quasi raddoppiato, passando da 7,2 milioni di euro nel 2024 a 13,5 milioni di euro nel 2025! Va tuttavia precisato che, per raggiungere questo risultato, sono stati contratti debiti considerevoli, come si evince dalla voce “Borrowings” nel grafico sopra riportato.
- Indice di indebitamento: L’andamento dell’indebitamento risulta evidente osservando il rapporto debito netto/capitale proprio (in inglese: Net Debt to Equity). Secondo le condizioni contrattuali delle obbligazioni di Creditstar, il debito può aumentare fino a un massimo di 5 volte il capitale proprio prima della scadenza dell’obbligazione.
Nel caso di Creditstar, l’indebitamento ammonta ormai a 4,9 volte il capitale proprio. L’azienda si trova quindi al limite assoluto delle possibilità contrattuali. Un aumento del capitale di prestito, da un lato, rafforza i rendimenti per gli investitori, ma, dall’altro, limita sensibilmente il margine di manovra per un ulteriore indebitamento
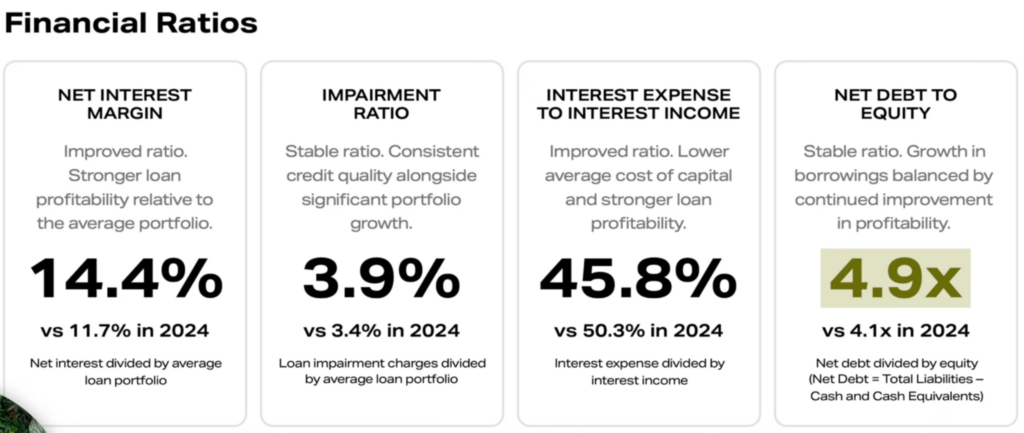
- Margine: Nel 2025 il portafoglio crediti di Creditstar ha registrato un margine del 14,4%, un valore che riflette una situazione finanziaria molto solida.
- Tasso di crescita annuale medio (CAGR): Il portafoglio crediti del Gruppo Creditstar è cresciuto in media del 27,2% all’anno dal 2020. Anche questo dato riflette una crescita davvero notevole della società madre di Monefit.
- Utenti registrati: Al 31 dicembre 2025 gli utenti registrati ammontavano a ben 1,7 milioni, il che corrisponde a un aumento di oltre 280.000 utenti rispetto all’anno precedente.
Tutto sommato, si può quindi affermare con certezza che negli ultimi anni il Gruppo Creditstar si è affermato in modo continuativo nei vari mercati e continua a registrare una forte crescita. Gli investitori dovrebbero tuttavia tenere d’occhio il tasso di indebitamento del gruppo, poiché attualmente si muove su una linea molto sottile.
Rischio Monefit
Dal bilancio annuale di Creditstar Group emerge anche la puntualità con cui vengono rimborsati i rispettivi prestiti, il che consente agli investitori di trarre conclusioni sull’affidabilità della piattaforma.
I prestiti sono suddivisi in 3 livelli:
- Livello 1: circa l’83% dell’intero portafoglio prestiti è stato rimborsato puntualmente, ovvero senza nemmeno un giorno di ritardo. Per il 4% dei prestiti si è registrato un ritardo fino a 30 giorni.
- Livello 2: circa l’1,8% dei prestiti presenta un ritardo compreso tra 31 e 90 giorni. Ciò corrisponde a circa 10 milioni di euro.
- Livello 3: circa l’11% del portafoglio prestiti complessivo ha registrato un ritardo superiore a 90 giorni, pari a 58 milioni di euro, con una riduzione rispetto all’anno precedente.
Questi valori decisamente solidi dimostrano chiaramente che Creditstar ha sotto controllo il proprio rischio di credito, il che va valutato positivamente dal punto di vista degli investitori.
A questo punto, per correttezza, va menzionato che nel 2025 sono stati cancellati 27 milioni di euro di prestiti. Si verificano quindi ancora alcune insolvenze, cosa che tuttavia è normale per le piattaforme P2P.
Uno sguardo alla distribuzione geografica dei prestiti mostra che il mercato nazionale, l’Estonia, rimane il più grande, seguito da Spagna, Finlandia e Polonia. I prestiti sono quindi distribuiti anche geograficamente, il che porta a una riduzione del rischio paese.
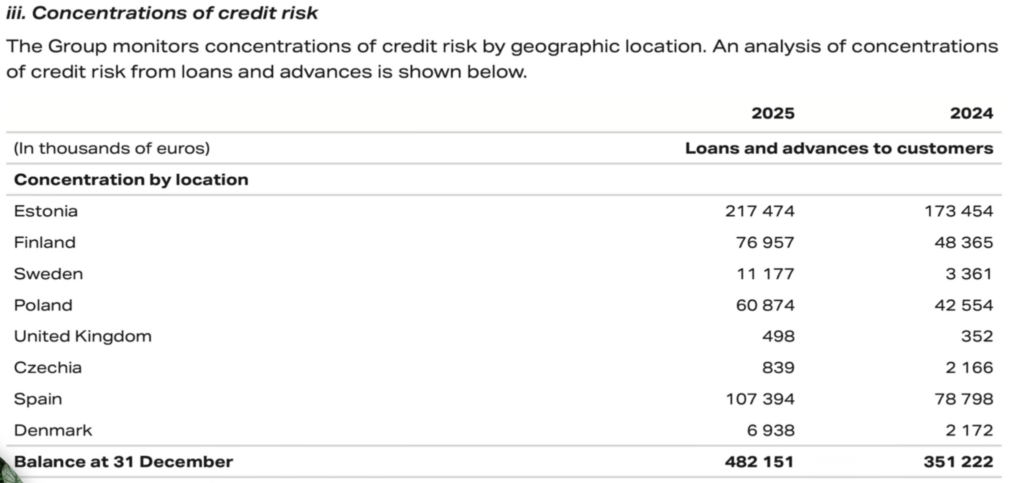
Creditstar non è quindi solo redditizia, ma anche di ottima qualità per quanto riguarda il portafoglio crediti. Sembra perfetto, vero? A un’analisi più approfondita della liquidità, purtroppo l’euforia si attenua leggermente.
Liquidità di Monefit
Dal bilancio annuale del Gruppo Creditstar emerge chiaramente quale flusso di cassa l’azienda si aspetta nei prossimi mesi dalle proprie passività e attività. Il grafico seguente ne mostra la ripartizione.
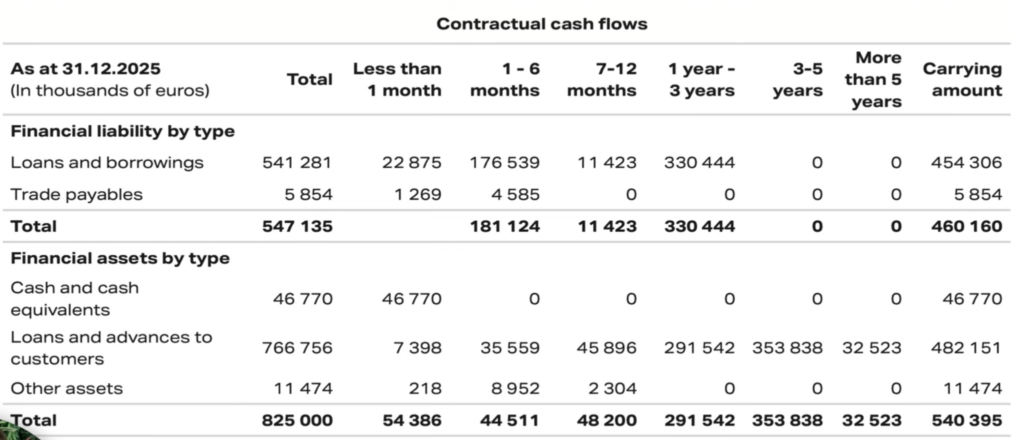
Nel periodo compreso tra 1 e 6 mesi scadono passività per 181 milioni di euro. Allo stesso tempo, l’azienda incassa solo 44 milioni di euro di attività.
A molti investitori questa situazione fa scattare un campanello d’allarme, poiché apparentemente Creditstar non è in grado di far fronte ai propri debiti – ma ciò è vero solo in parte. Infatti, ciò che Creditstar sta facendo in questo caso si chiama trasformazione delle scadenze.
Nota bene:
Nel caso di Creditstar, la trasformazione delle scadenze significa che l’azienda utilizza i fondi degli investitori disponibili a breve termine (ad esempio tramite Monefit SmartSaver con prelievo flessibile) per finanziare crediti al consumo a più lungo termine.
Inoltre, il patrimonio complessivo di 540 milioni di euro, a fronte di passività totali pari a 460 milioni di euro, dimostra che Creditstar continua a godere di una solida posizione, fintanto che gli investitori ripongono fiducia nell’azienda e reinvestono il proprio denaro.
In periodi di vera crisi, per continuare ad attrarre gli investitori e il loro capitale è necessaria una gestione perfetta della liquidità oppure un aumento dei tassi di interesse. A lungo termine, ciò potrebbe rappresentare una sfida per Creditstar.
La mia esperienza con Monefit SmartSaver: ecco come si comporta il mio portafoglio da 14.000 €
Il mio patrimonio presso Monefit ammonta attualmente a poco più di 14.300 €. Mi trovo quindi leggermente al di sotto della media di 15.900 € che gli investitori investono sulla piattaforma.
Ne ho investito poco più della metà nello SmartSaver standard, dove il mio denaro è disponibile ogni giorno e mi garantisce un interesse di circa il 7,5%. L’altra metà è vincolata nei miei Vaults, grazie ai quali guadagno circa il 10% di interessi.
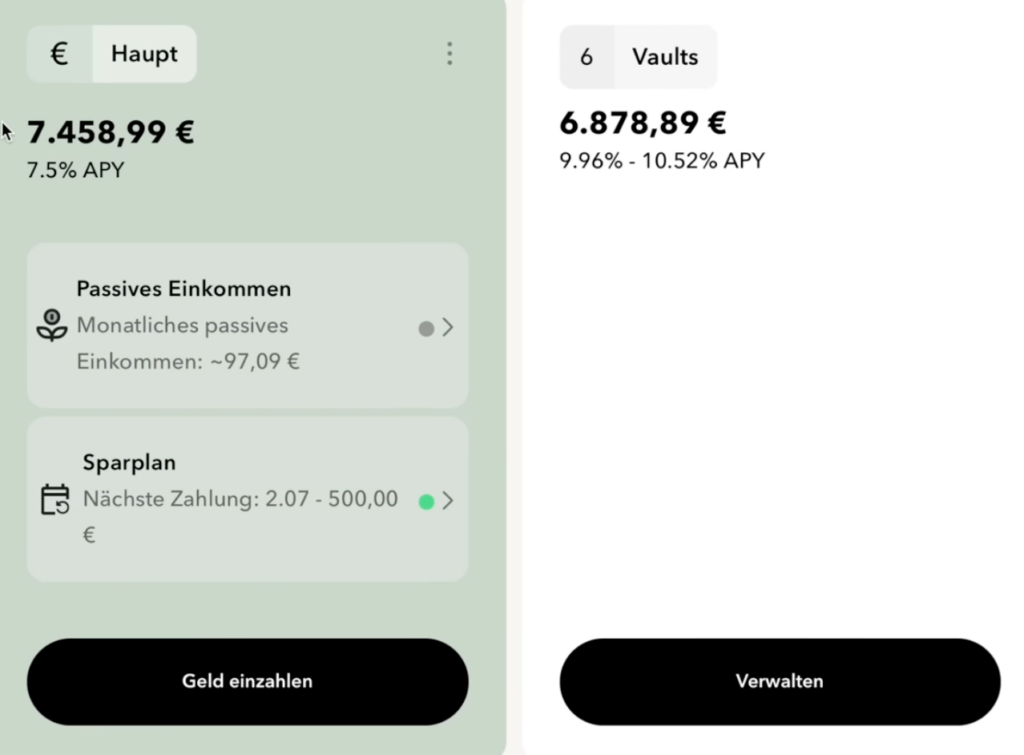
Tra gennaio e giugno 2026 ho già guadagnato 621 € di interessi su Monefit, così ripartiti:
| Mese | Interessi |
| Gennaio | 107,80 € |
| Febbraio | 104,32 € |
| Marzo | 111,44 € |
| Aprile | 102,86 € |
| Maggio | 96,74 € |
| Giugno | 97,97 € |
| Totale | 621,13 € |
Per i miei investimenti su Monefit utilizzo la funzione Auto-Invest, che investe per me ogni mese. Attualmente l’importo è di 500 € al mese. Poiché il Creditstar Group mi ha convinto così positivamente con i dati attuali del proprio bilancio d’esercizio, a giugno ho investito altri 500 €.
Sulla base delle mie esperienze precedenti con Monefit e dei dati finanziari attuali, continuo a utilizzare Monefit come interessante diversificazione nel mio portafoglio.
Conclusione: i dati finanziari concreti riflettono il successo di Monefit
Sebbene Monefit sia ancora una piattaforma piuttosto giovane, negli ultimi anni si è affermata come un attore di spicco nel mercato P2P. In particolare, il bilancio annuale certificato della società madre Creditstar Group evidenzia il successo operativo del core business: un margine di interesse del 14,4% e una quota in calo di prestiti in sofferenza.
Oltre all’elevata riserva di liquidità e all’utile record registrato nel 2025, Creditstar registra anche un indebitamento record. Questo elevato indebitamento consente all’azienda una forte crescita e rendimenti più elevati, ma allo stesso tempo aumenta la dipendenza dal buon funzionamento dei mercati dei capitali e dalla fiducia stabile degli investitori.
L’andamento degli ultimi anni mostra un’azienda in crescita e redditizia. Allo stesso tempo, gli investitori dovrebbero continuare a monitorare l’elevato indebitamento e la dipendenza dal capitale esterno. Io, in ogni caso, rimango investito in Monefit e continuerò a effettuare i miei investimenti mensili, guadagnando così ogni mese interessi pari a circa 100 €.
Dai un’occhiata al mio confronto tra piattaforme Monefit vs. Bondora, se vuoi saperne di più su Monefit e su un’interessante alternativa ad essa.
FAQ – Domande frequenti su Monefit SmartSaver

