Festgeld-Alternativen im Vergleich: Die besten Anlagen für 2026

Die Inflation steigt seit geraumer Zeit immer weiter an und das bekommt jeder Bürger hart zu spüren. Aus diesem Grund muss die EZB jetzt handeln! Der Markt geht aktuell davon aus, dass die Zinsen für Sparer bis Jahresende auf 2,75 % steigen werden und bis Ostern 2027 ist ein EZB-Zins von 3 % so gut wie sicher.
Diese Nachrichten haben Konsequenzen für alle, die ihr Geld in einem Festgeld oder einer Festgeld-Alternative parken möchten. In diesem Beitrag erfährst du, welche Auswirkungen ein erhöhter EZB-Zins auf dich hat, was sich für dich als Anleger ändert und welche Optionen am Markt am interessantesten für dich sind.
Das Wichtigste in Kürze:
- Das klassische Festgeld bietet planbare Zinsen und Sicherheit.
- Zu den Alternativen mit einem ähnlichen Risiko zählen kurzlaufende Staatsanleihen.
- Hochzins-Unternehmensanleihen und Staatsanleihen von Ländern mit niedrigerer Bonität bieten höhere Renditechancen, bergen aber auch höhere Risiken.
- Laufzeit-ETFs wie iShares iBonds haben ein festgelegtes Laufzeitende und können dadurch die Anlageplanung erleichtern.
- Alternative Produkte wie die Monefit Vaults versprechen höhere Renditen, sind jedoch auch mit höheren Risiken verbunden.
Welche Optionen hast du, um dein Geld zu parken?
Es gibt verschiedene Möglichkeiten, wenn du dein Geld für einen bestimmten Zeitraum binden möchtest, um dadurch Zinsen zu verdienen.
Heute vergleichen wir:
- das klassische Festgeld: mit einer Laufzeit von 6-24 Monaten
- Staatsanleihen: sowohl Prime als auch kurz vor Sub-Prime
- Unternehmensanleihen: sowohl Prime als auch Sub-Prime
- Laufzeit-ETFs: mit einem fixen Enddatum
- Neue Produkte: unter anderem Monefit Vaults
Bei jedem Produkt beleuchten wir sowohl die Vor- als auch die Nachteile für dich als Investor, das damit einhergehende Risiko sowie die erwartete Rendite. So kannst du die für dich beste Option wählen und die Zinsen verdienen, die dir zustehen.
Der Markt rechnet fest damit, dass der Einlagenzins der EZB in den nächsten 7 Monaten deutlich steigen wird.
Aktuell befinden wir uns bei einem Zinssatz von 2,5 %, der auch bis Ende Oktober auf diesem Niveau bleiben soll.
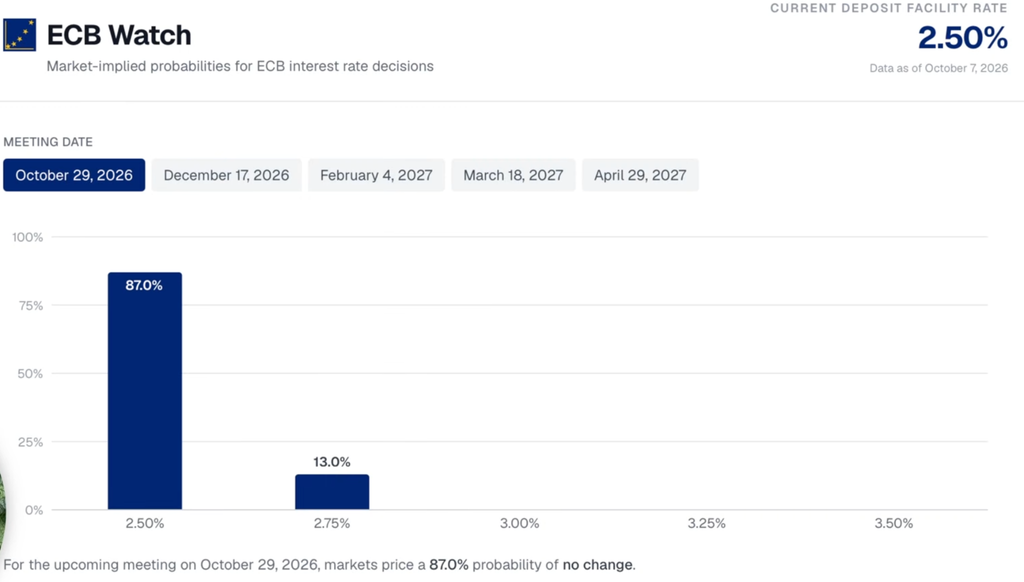
Der Markt geht davon aus, dass der Zins vor Weihnachten auf 2,75 % ansteigen wird und spätestens im März 2027 3 % betragen soll. Ein Anstieg auf 3 % oder sogar mehr liegt laut Prognosen für April bei ganzen 72 %.
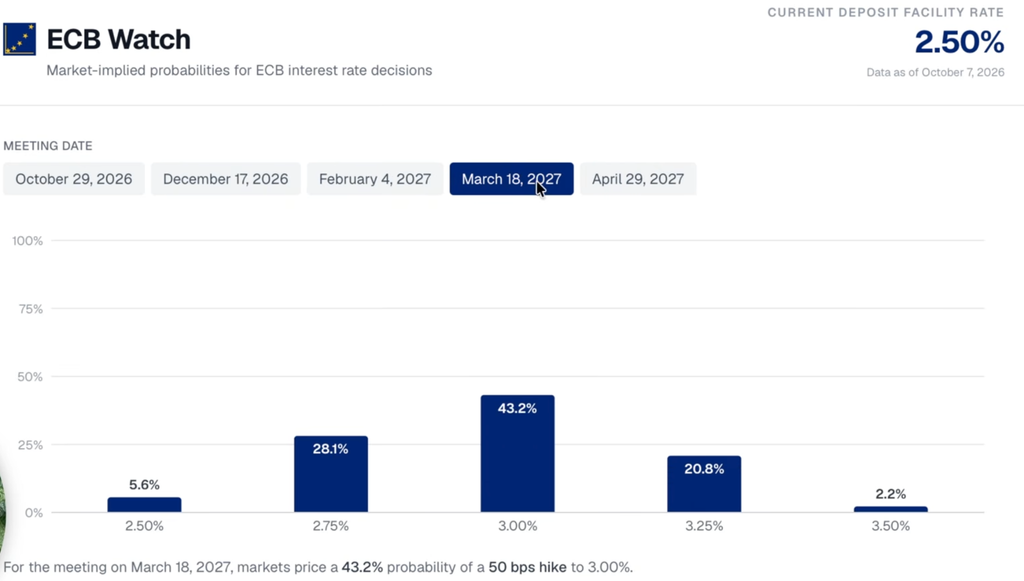
Dieser spürbare Anstieg der EZB-Zinsen hat einige Auswirkungen für dich als Anleger, die wir uns jetzt mal genauer ansehen.
Anlagen sind stets mit dem Risiko eines Verlusts verbunden. Die WELCOME-Aktion unterliegt
den Allgemeinen Geschäftsbedingungen. Die Geschenkaktien werden nach dem Zufallsprinzip aus einer Auswahl teilnahmeberechtigter Aktien zugeteilt, wobei Aktien mit höherem Wert seltener vergeben werden.
Festgeld-Optionen: DKB und Deutsche Bank
Ein Blick auf Vergleichsseiten zeigt schnell das Potenzial auf, das aktuell beim Festgeld liegt. Hier versprechen kleine bis mittelgroße Banken bis zu 3,1 % Zinsen. Viele Volksbanken und Sparkassen bieten etwas weniger.
Allerdings sollte man in meinen Augen gerade beim Festgeld nicht auf zu kleine Banken setzen, um sich seine Zinsen auch bestmöglich zu sichern. Aus diesem Grund sind für mich zwei Angebote momentan am spannendsten: die DKB und die Deutsche Bank.
Die DKB garantiert ihren Kunden aktuell bis zu 3,2 % Zinsen pro Jahr, wobei die Laufzeit hier individuell gewählt werden kann.
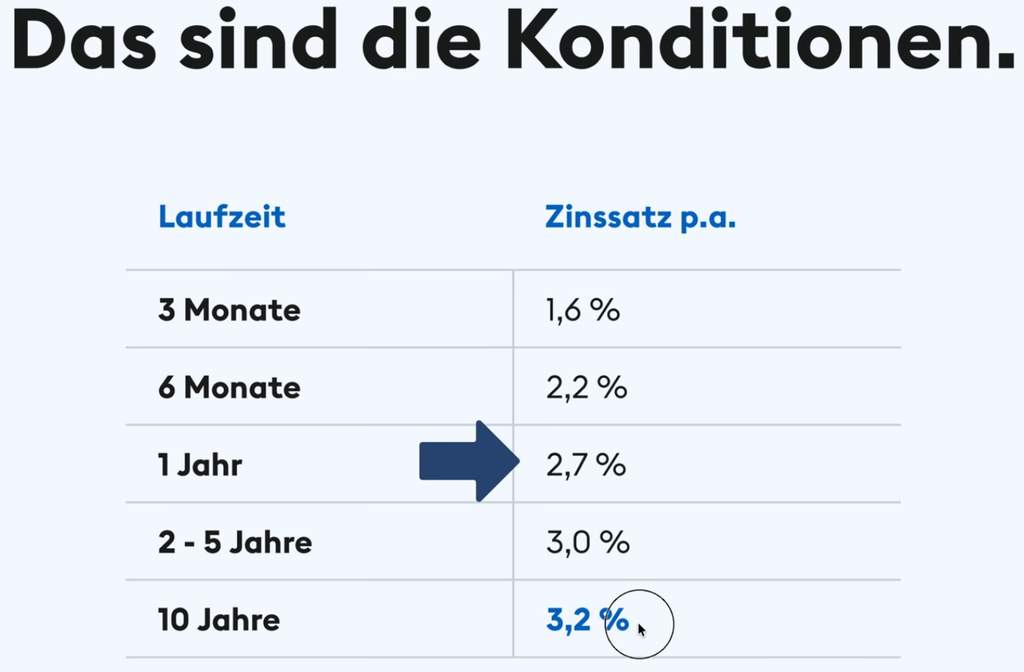
Der Zinssatz hängt von dem Zeitraum ab, für den du dein Geld bindest. So erhältst du höhere Zinsen bei längerer Laufzeit, wie die Abbildung zeigt. Mit einem Zinssatz von 2,7 % für 1 Jahr ist die DKB sogar über dem Einlagenzins der EZB, der aktuell bei 2,5 % liegt.
>> Hier geht’s zur DBK mit 4% Tagesgeld + 2.7% – 3.2% für 1 – 10 Jahre
Die Deutsche Bank zählt ebenfalls zu den etablierten und vermeintlich sichersten Banken. Hier erhalten Neukunden 3 % Zinsen pro Jahr auf ihr Festgeld.
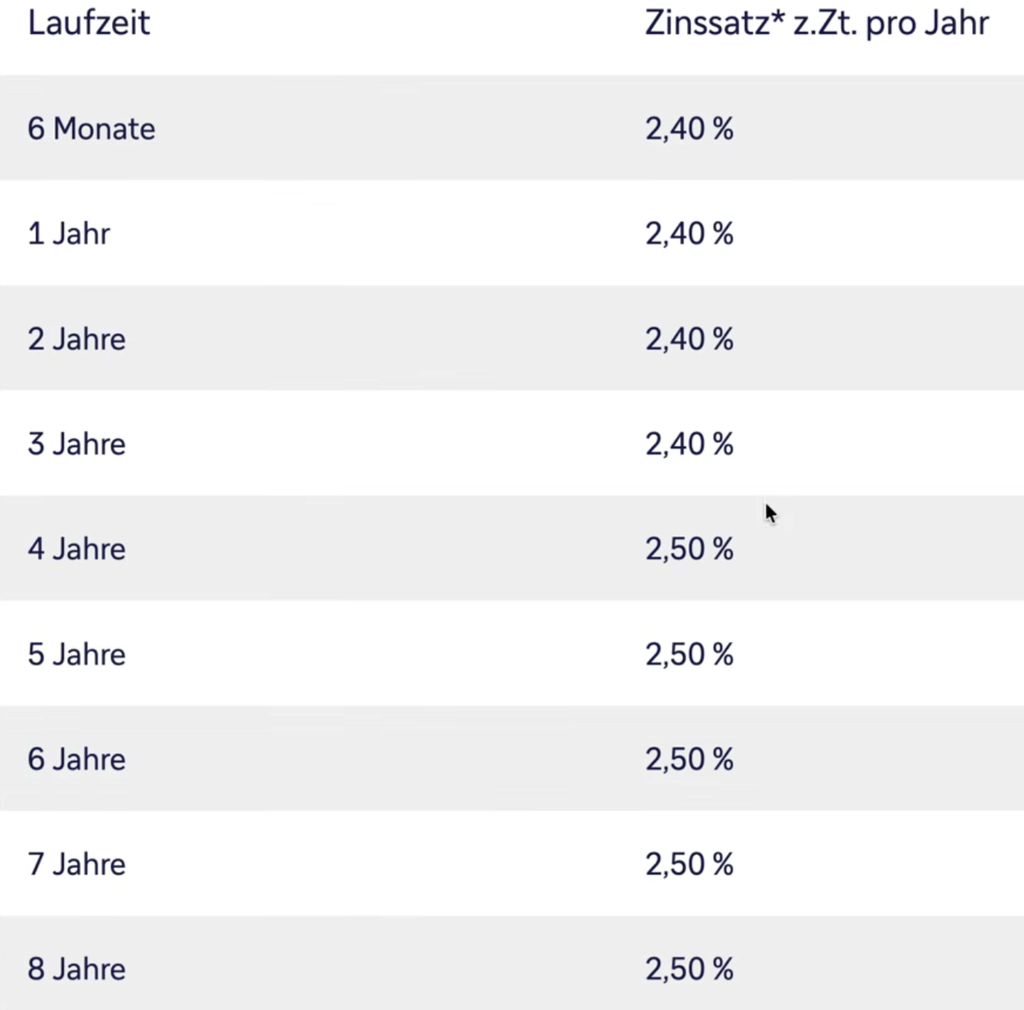
Bestandskunden hingegen erhalten 2,4 % bei Laufzeiten von 6 Monaten bis 3 Jahren.
Auf Vergleichsplattformen findest du auch ausländische Banken, mit denen du dein Festgeld nochmals erhöhen kannst. Damit steigt aber auch das Risiko und gerade beim Festgeld, das auf Sicherheit ausgelegt ist, sollte das Risiko so klein wie möglich bleiben.
>> Hier geht’s zur Deutschen Bank mit 3% für 12 Monate
Festgeld-Alternative 1: Deutsche Staatsanleihen
Staatsanleihen gehören zu den beliebteren Anlageformen, denn im Krisenfall sichert der Staat die Banken ab. Somit gelten Staatsanleihen in der Regel als sichere Option. Warum also nicht gleich in deutsche Staatsanleihen investieren?
Mit dem iShares eb.rexx Government Germany ETF investierst du in nur sehr kurz laufende Anleihen mit einer Laufzeit von bis zu einem Jahr. Die Erträge werden ausgeschüttet und die Kosten mit einer TER von 0,13 % sind sehr gering.
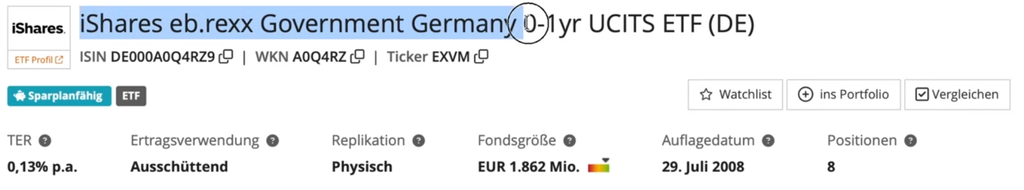
Anleger dieses ETFs haben in den vergangenen 12 Monaten 1,8 % verdient und in den letzten 3 Jahren 7,7 %.
Bei diesem 2008 gegründeten ETF muss aber dazu gesagt werden, dass Anleger bis zum Jahr 2023 sogar Geld verloren haben – und das vor Berücksichtigung von Steuern und Inflation.
Lange Zeit war diese Option also nicht das beste Investment. Im aktuellen Umfeld steigender Zinsen können deutsche Staatsanleihen jedoch eine gute Option sein, um sein Geld kurzfristig zu parken.
Festgeld-Alternative 2: Französische Staatsanleihen
Anleger, die höhere Renditen mit Staatsanleihen verdienen möchten, müssen auch ihr Risiko erhöhen und in Anleihen anderer Länder investieren.
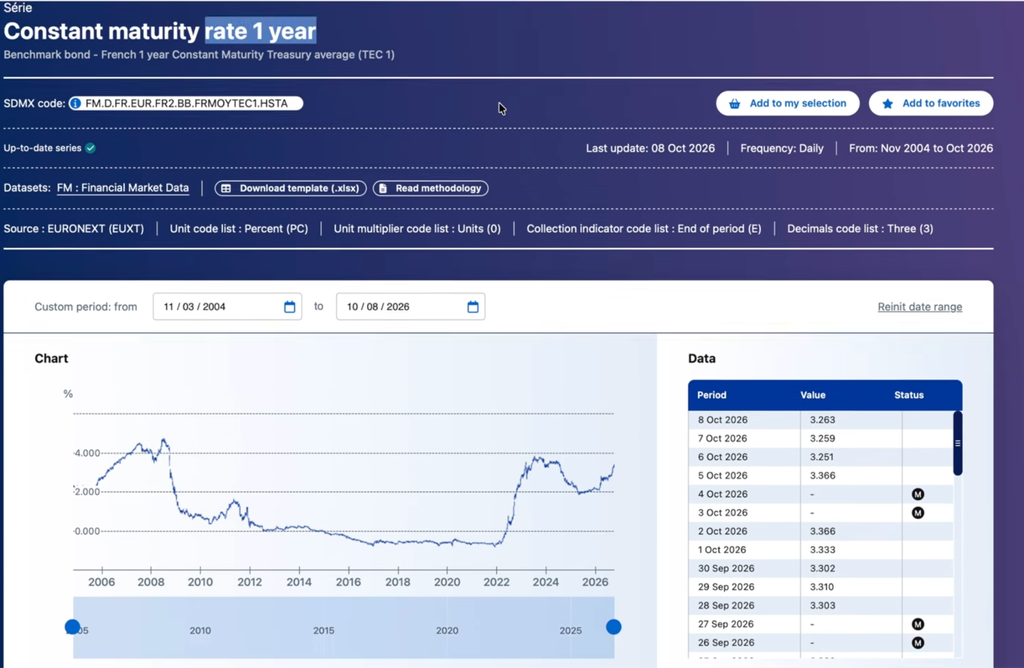
Im Euroraum können Renditejäger mit französischen Staatsanleihen aktuell gut Zinsen verdienen. Für eine Laufzeit von einem Jahr gibt es hier ganze 3,2 %, die es in der jüngsten Vergangenheit nur zweimal gab, nämlich 2023 während der Zinswende und 2008 während der Finanzkrise.
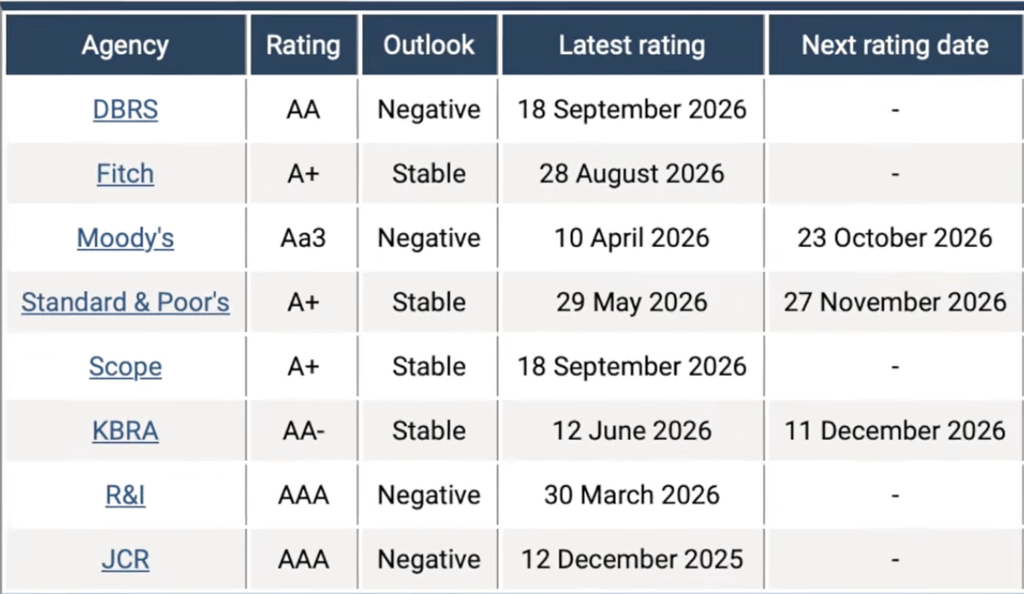
Zwar hat Frankreich noch ein starkes Rating, allerdings flacht dieses aufgrund hoher Staatsschulden und fehlender Reformen zunehmend ab.
Festgeld-Alternative 3: Rumänische Staatsanleihen
Wer mit EU-Staatsanleihen die höchste Rendite erzielen möchte und bereit ist, dafür ein deutlich höheres Risiko einzugehen, für den könnten rumänische Staatsanleihen interessant sein.
Bei einer Laufzeit von nur einem Jahr können Anleger hier stolze 6,8 % Zinsen erzielen.
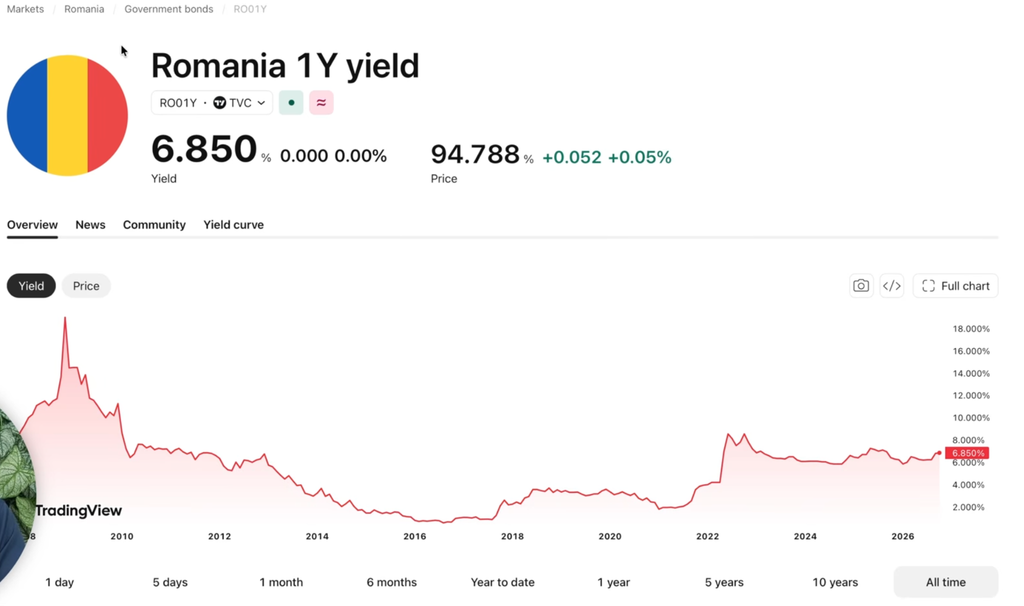
Rumänien hat jedoch mit sehr vielen Herausforderungen zu kämpfen. Das Land hat es nicht geschafft, vor wenigen Tagen eine Regierung zu bilden, was das Risiko für Investoren zusätzlich erhöht.
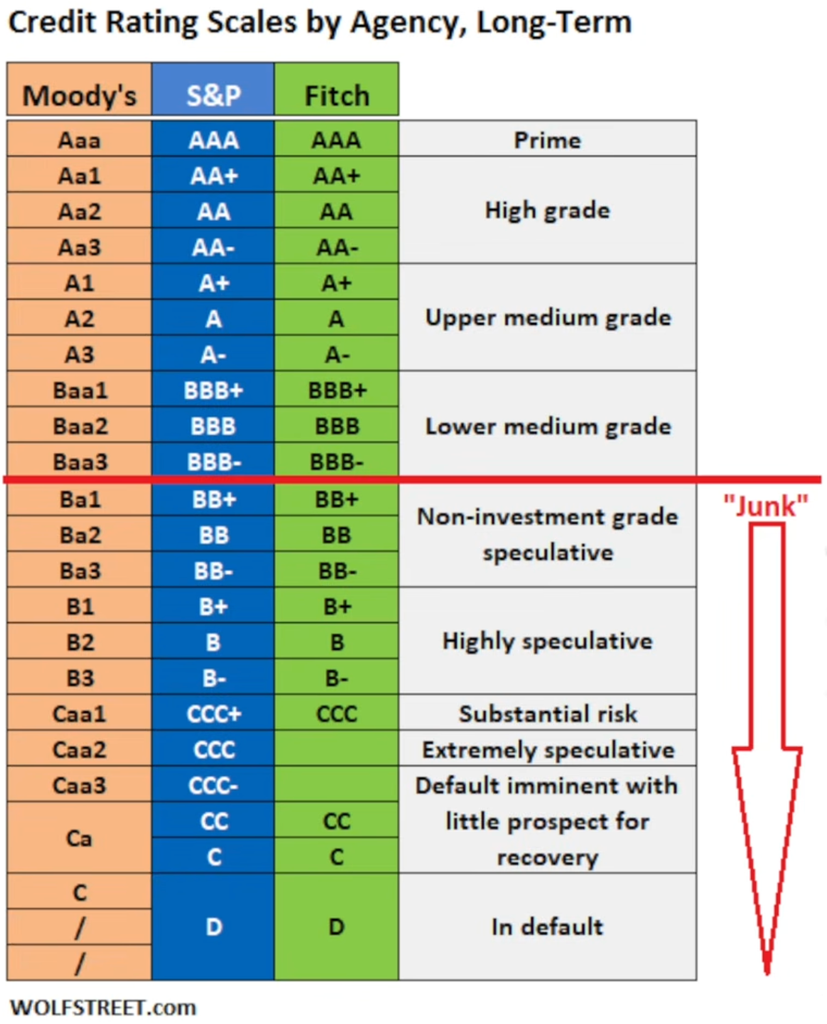
Aus diesem Grund stuft die Ratingagentur S&P Global Rumänien mit dem schlechtesten Rating im Prime-Bereich ein, nämlich BBB-.
Alles unter diesem Rating fällt laut Rating-Skala in den Sub-Prime-Bereich. Das ist der Teil der spekulativen Investments, in den z.B. Rentenfonds nicht mehr investieren dürfen.
Die rumänische Staatsanleihe bietet also hohe Zinsen, ich persönlich würde aber die Finger davon lassen, da ich mich nicht damit auskenne und mir das Risiko dafür zu hoch ist.
Festgeld-Alternative 4: US-Staatsanleihen
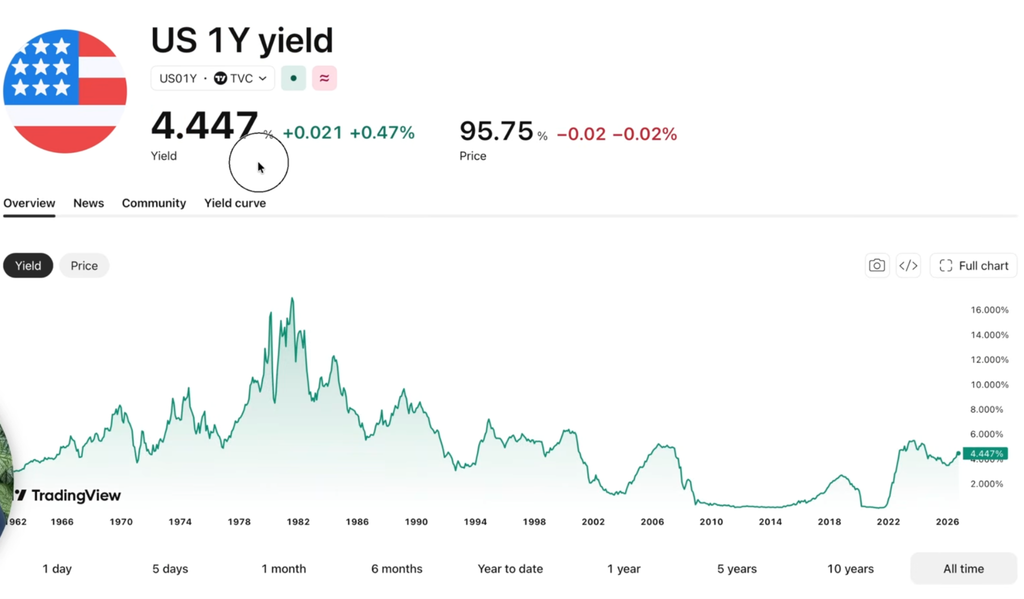
Eine für mich spannende und sichere Option ist die US-Staatsanleihe. Als Anleger erhältst du hier bei einer Laufzeit von einem Jahr 4,4 % Zinsen.
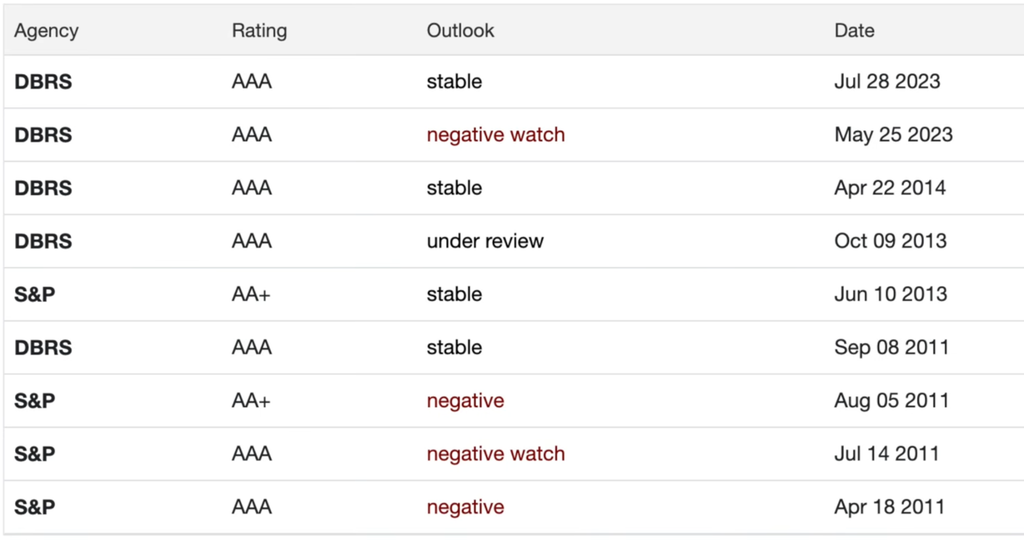
Das Rating der US-Staatsanleihe ist zwar nicht mehr so perfekt wie vor einigen Jahrzehnten, liegt aber weiterhin in einem sehr guten Bereich.
Außerdem ist der US-Dollar gegenüber dem Euro langfristig stabil. Dieser hat heuer aufgrund der Schwäche Frankreichs wieder etwas nachgegeben. Demnach kann die US-Staatsanleihe eine sinnvolle Ergänzung im Portfolio sein, um die Abhängigkeit vom Euro zu mindern.
Festgeld-Alternative 5: Laufzeit-ETFs
Eine spannende Anlageklasse, mit der die meisten noch keine Berührung hatten, sind Laufzeit-ETFs wie der iShares iBonds ETF.
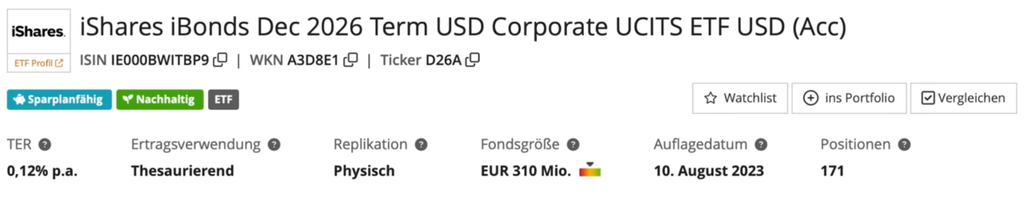
In diesem Fall wird ausschließlich in Investment-Grade-Anleihen investiert, die 2026 fällig werden und festverzinslich sind. Am 1. Januar 2027 nimmt iShares den ETF wieder zurück, womit er ein festes Ende hat.
Ein fixes Enddatum ist für ETFs etwas Ungewöhnliches. Der Vorteil liegt allerdings darin, dass Anleger bereits vorab einplanen können, wann sie ihr Geld wieder erhalten – so wie es beim Festgeld der Fall ist.
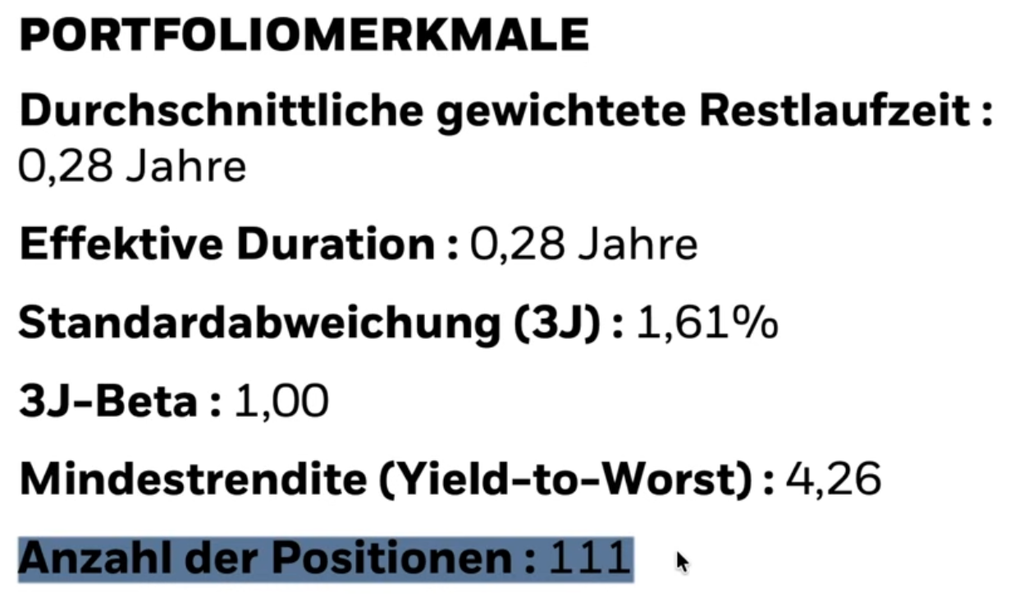
Der iBonds ETF von iShares umfasst insgesamt 111 Anleihen, die im Schnitt eine kurze Laufzeit von 0,28 Jahren haben. Die Mindestrendite liegt dabei bei 4,26 %.
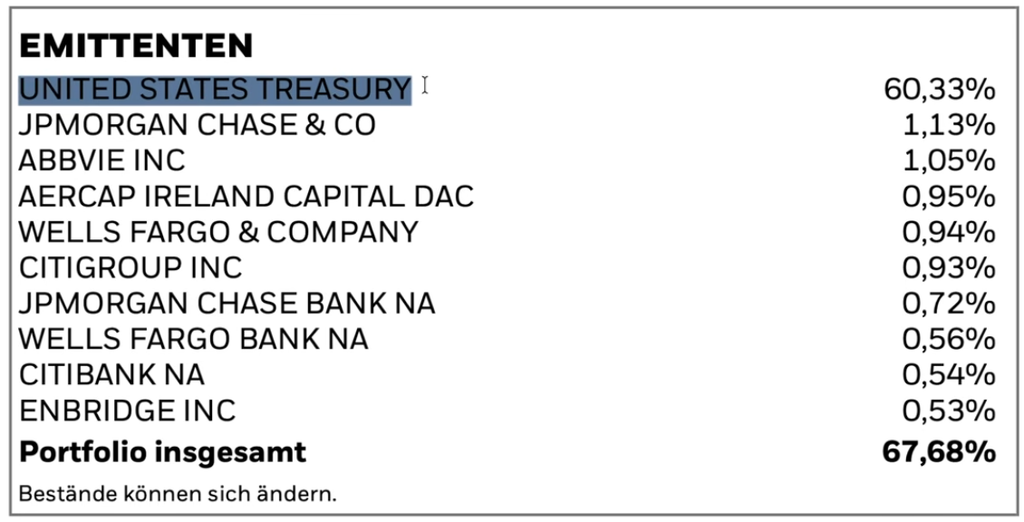
Eine wichtige Sache, die in meinen Augen einen klaren Fehler seitens iShares darstellt, ist der Name. Laut diesem investiert der ETF nämlich in “Corporate“, also Unternehmensanleihen.
Allerdings sind nicht nur Unternehmensanleihen, sondern ganze 60 % kurzlaufende US-Staatsanleihen.
Festgeld-Alternative 6: Unternehmensanleihen
Unternehmensanleihen sind eine weitere interessante Festgeld-Alternative.
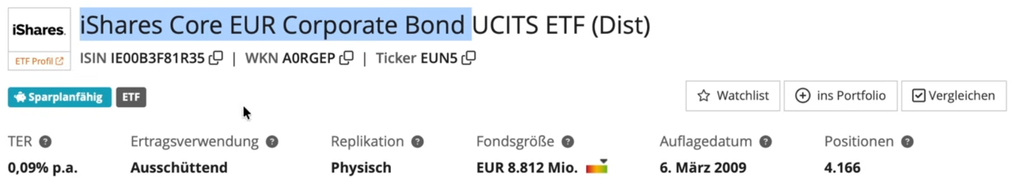
Mit dem iShares Core EUR Corporate Bond ETF investieren Anleger in einen ETF, der bereits seit 2009 besteht und über 8 Mrd. € schwer ist.
Vorteile eines Investments in den iShares Core EUR Corporate Bond ETF:
- Kein Währungsrisiko: Alle Anleihen lauten in Euro
- Diversifikation: Investment in verschiedene Branchen wie Industrie-, Versorgungs- und Finanzunternehmen
- Qualität: Anleihen haben ausschließlich Investment-Grade-Rating.
Allerdings hat der ETF in den letzten Jahren nicht so performt, wie man sich hätte wünschen können. Über die vergangenen 5 Jahre hat dieser einen Verlust von 13,54 % eingefahren. Inklusive Ausschüttungen waren es immer noch -1,02 %.
Gut zu wissen:
Das investierte Geld fließt bei diesem Produkt zum Großteil in Banken mit einer längeren Laufzeit von 3-5 Jahren.
Aufgrund der längeren Laufzeit reagiert der ETF ziemlich empfindlich auf Zinserhöhungen, worunter auch die Rendite leidet, denn neue langlaufende Anleihen rentieren in der Regel höher. Somit sind die langlaufenden Anleihen im Bestand dieses ETFs weniger wert.
Angesichts der steigenden Zinsen ist der iShares Core EUR Corporate Bond ETF mit seiner langen Laufzeit vermutlich nicht die beste Wahl. Anleger können zurzeit vielmehr von kürzeren Laufzeiten profitieren.
Anlagen sind stets mit dem Risiko eines Verlusts verbunden. Die WELCOME-Aktion unterliegt
den Allgemeinen Geschäftsbedingungen. Die Geschenkaktien werden nach dem Zufallsprinzip aus einer Auswahl teilnahmeberechtigter Aktien zugeteilt, wobei Aktien mit höherem Wert seltener vergeben werden.
Festgeld-Alternative 7: Subprime-Unternehmensanleihen
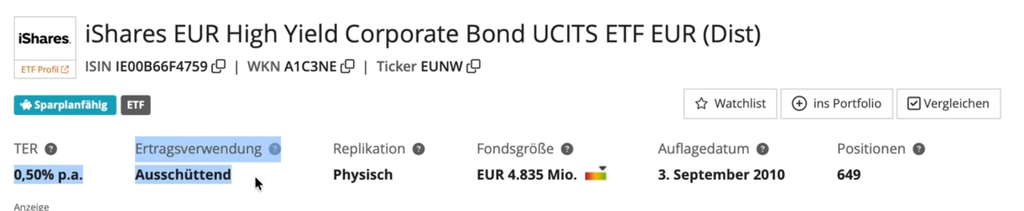
Einer der größten ETFs für Subprime-Unternehmensanleihen ist der iShares EUR High Yield Corporate Bond ETF. Dieser verwaltet 4,83 Mrd. € und besteht seit 2010. Mit einer TER von 0,50 % ist dieser ETF jedoch die deutlich teurere Option.
Die Rendite für ein Jahr liegt bei niedrigen 1,23 %. Exklusive Ausschüttungen rutscht auch hier die Rendite in den Negativbereich.
Bei einem Zeithorizont von 5 Jahren springt die Rendite allerdings auf 12,99 %, was immerhin 2,4 % pro Jahr entspricht.
Vorteile eines Investments in den iShares EUR High Yield Corporate Bond ETF:
- Investment in Hochzinsanleihen: Höheres Renditepotenzial für Anleger
- Diversifikation: Investment in verschiedene Branchen wie Industrie-, Versorgungs- und Finanzunternehmen
- Kein Währungsrisiko: Alle Anleihen lauten in Euro
Auch wenn die Rendite bei Subprime-Anleihen potenziell höher ausfallen kann, muss auch immer der aktuelle Leitzins berücksichtigt werden, da dieser die Kurse stark beeinflussen kann.
Und bei dem voraussichtlich steigenden Zins müssen alte Anleihen am Markt günstiger gehandelt werden, um auch Käufer zu finden und den Zinsunterschied auszugleichen.
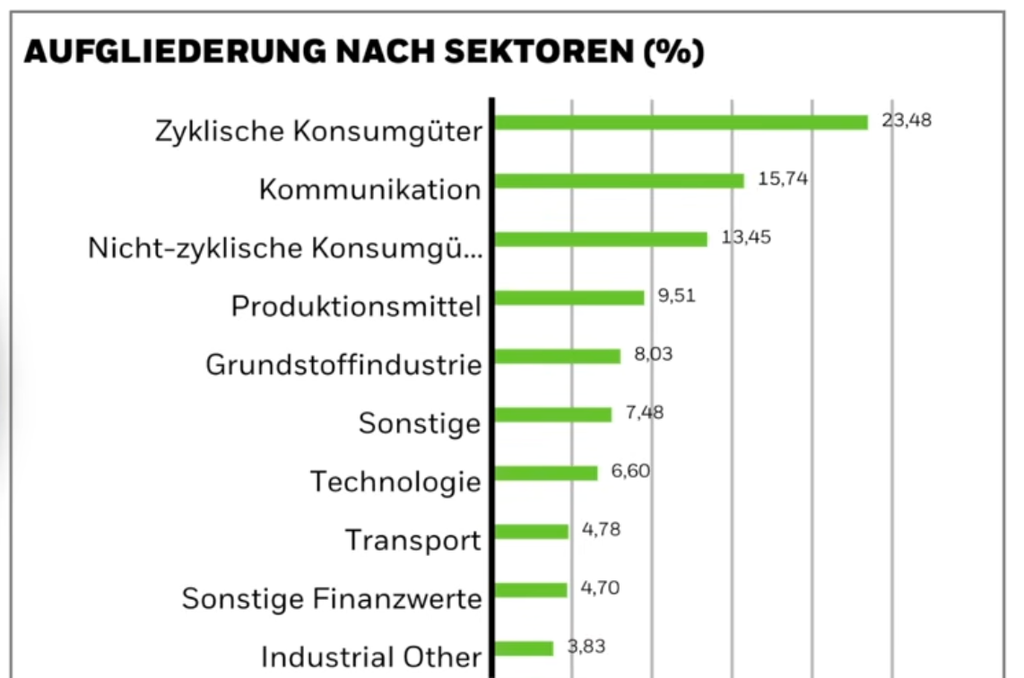
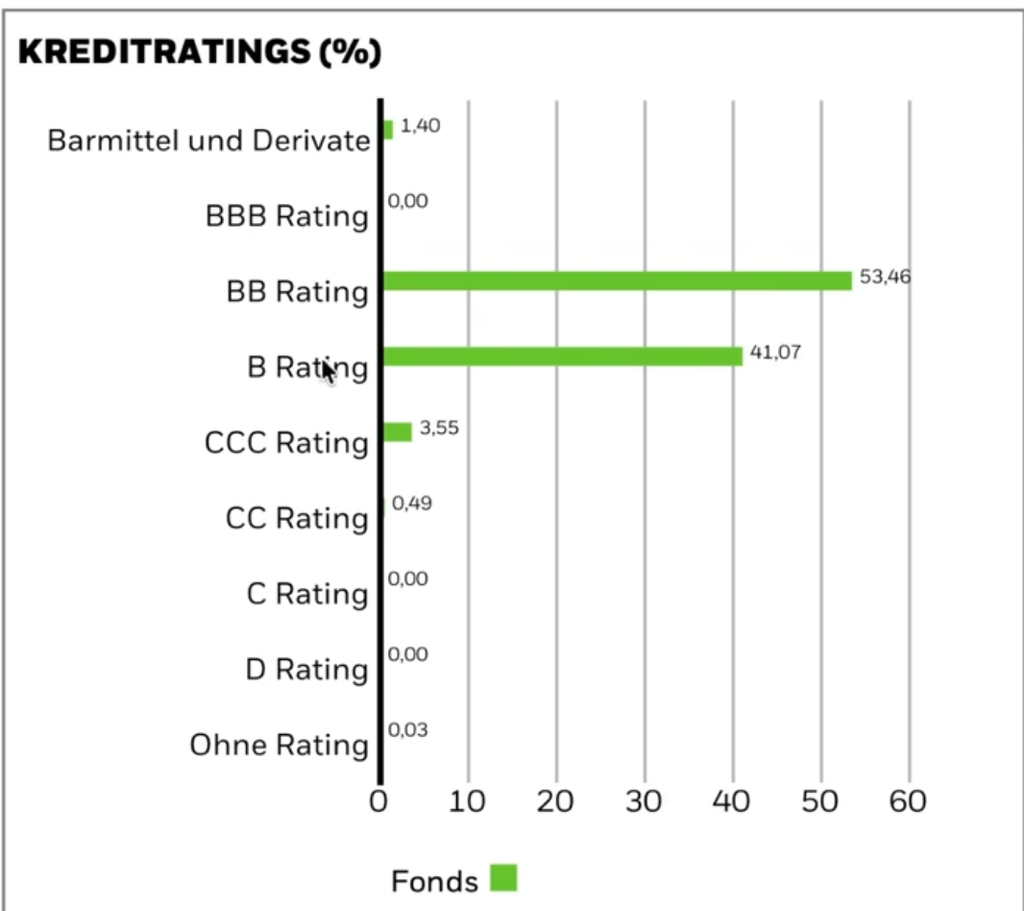
Das Gute an diesem ETF ist, dass hier in erster Linie in Konsumgüterhersteller und Kommunikationsanbieter investiert wird und nicht in Banken.
Zudem hat dieser High-Yield-ETF in den vergangenen Jahren besser performt als der vorherige Investment-Grade-ETF. Grund dafür sind die deutlich kürzeren Laufzeiten, die den negativen Effekt steigender Zinsen erheblich hemmen.
Festgeld-Alternative 8: Monefit Vaults
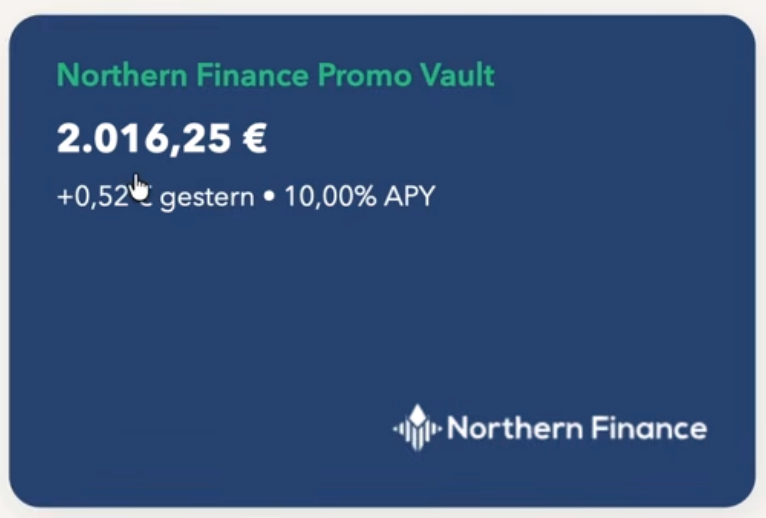
Exklusiv für die Northern Finance Community gibt es noch bis zum 27. Oktober den “Northern Finance Promo Vault“.
Bei diesem erhältst du 10 % statt der üblichen 9,42 %, wenn du dein Geld für 12 Monate bindest.
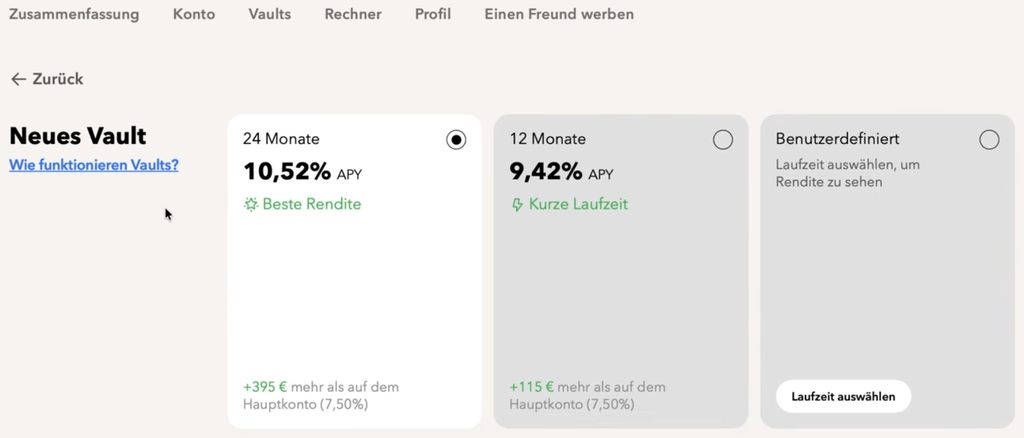
Diesen Bonus erhältst du nur, wenn du ein Monefit-Konto über diesen Link eröffnest oder dies in der Vergangenheit getan hast.
Das Risiko bei den Monefit Vaults ist hoch, aber dafür haben Anleger auch die Möglichkeit, eine Rendite von 10,52 % zu erzielen.
Ich selbst habe über 2.000 € in den Northern Finance Promo Vault investiert und nutze diesen als Teil meiner Portfolio-Diversifikation.
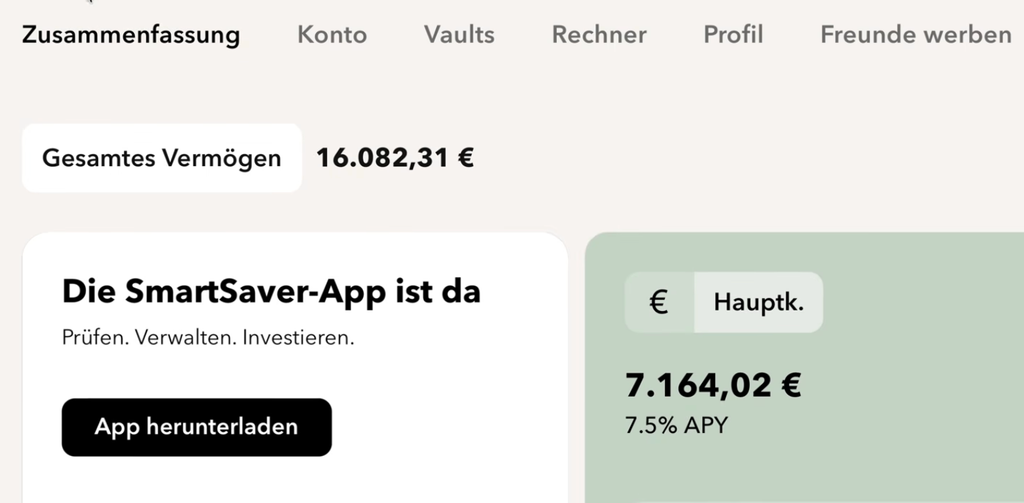
Insgesamt bin ich damit bereits mit über 16.000 € bei Monefit investiert.
Festgeld Alternativen Übersicht
Wir haben uns nun verschiedene Festgeld-Alternativen im Detail angesehen und die Vorteile und Risiken näher beleuchtet.
Die folgende Tabelle gibt dir nochmal einen Überblick über die unterschiedlichen Produkte, ihre Laufzeiten, die Risiken sowie die erwartbare Rendite.
| Anlageklasse | Laufzeit | Produkt | Risiko | Erwartete Rendite p. a. |
| Festgeld | 6, 9, 12, 24 Monate | Diverse Banken · DE / EU (Einlagensicherung) | Sehr gering bis gering | 1,0–3,0 % |
| Staatsanleihen (Prime) | 0–1 Jahr | iShares eb.rexx Gov. Ger. 0–1yr · DE (DE000A0Q4RZ9) | Sehr gering | DE: 1,80 %; FR: 3,20 %; USA: 4,40 % |
| Staatsanleihen (kurz vor Subprime) | 0–1 Jahr | Rumänien EUR-Anleihe 2027 · RO (XS1129788528) | Mittel | RO: 6,80 % |
| Laufzeit-ETFs (iBonds) | Bis Dez. 2026 | iShares iBonds Dec 2026 EUR Corp (IE0007UPSEA3) | Gering bis mittel | 3,70–5,00 % |
| Unternehmensanleihen (Prime) | Durchschnittlich 4,4 Jahre | iShares Core EUR Corp Bond (IE00B3F81R35) | Gering | −0,80–4,0 % |
| Unternehmensanleihen (Subprime) | Durchschnittlich 2,4 Jahre | iShares EUR High Yield Corp Bond (IE00B66F4759) | Hoch | 1,20–5,80 % |
| Monefit Vaults | 1 Jahr | Monefit Northern Finance Promo Vault | Hoch | 10,52 % |
Interessant dabei ist, dass die Subprime-Unternehmensanleihen mit 2,4 Jahren 2 Jahre kürzer laufen als die Prime-Unternehmensanleihen und deshalb in den vergangenen Jahren eine höhere Rendite eingebracht haben.
Wenn du allerdings davon ausgehst, dass wir das Ende der Zinserhöhungen bald erreicht haben, kann es sich für dich durchaus lohnen, in langlaufende Anleihen zu investieren, um dir die hohen Zinsen zu sichern.
Fazit: Mit Festgeld Alternativen zu mehr Rendite
Der Vorteil beim klassischen Festgeld ist das überschaubare Risiko, das Anleger tragen. Allerdings hält sich dadurch auch die potenzielle Rendite in Grenzen. Daher sind Festgeld-Alternativen oftmals auch interessanter.
Mit steigendem Risiko steigt üblicherweise auch die Rendite. Subprime-Unternehmensanleihen oder Staatsanleihen riskanter Länder wie Rumänien sind oftmals höher verzinst. Auch die Monefit Vaults bergen ein hohes Risiko, bieten dafür aber auch Renditen von bis zu 10,52 %.
Gerade im aktuellen Zinsumfeld lohnt es sich, auf Produkte mit niedrigerer Laufzeit zu setzen, um das Renditepotenzial zu erhöhen. Eine feste Bindung von maximal einem Jahr kann dabei ideal sein.
FAQ: Welche Festgeld-Alternativen lohnen sich aktuell?

