


TWINO FLEXI en Go & Grow van Bondora zijn populaire beleggingsproducten van platforms met jarenlange ervaring. Waar Go & Grow al sinds 2018 beschikbaar is, werd TWINO FLEXI pas in mei 2026 gelanceerd. Met beide producten beleggen investeerders direct of indirect in consumentenkredieten met een rente van 6% per jaar.
Wat het verwachte rendement betreft, zijn TWINO FLEXI en Go & Grow dus goed met elkaar te vergelijken. Maar zijn die rendementen ook echt gegarandeerd, of zijn ze afhankelijk van verschillende factoren die kunnen schommelen? In deze vergelijking TWINO FLEXI vs. Go & Grow bekijken we beide producten in detail en leggen we uit welk product voor jou als belegger het meest interessant kan zijn.
Het belangrijkste samengevat
- TWINO FLEXI biedt een vaste rente van 6% per jaar, terwijl Go & Grow mikt op een jaarlijks doelrendement van maximaal ongeveer 6%.
- De renteplafonds in Polen kunnen ertoe leiden dat TWINO zijn rente op lange termijn moet verlagen.
- Dankzij de MiFID II-regelgeving profiteren beleggers bij FLEXI van strengere transparantievereisten en aanvullende beschermingsmechanismen.
- De kredietportefeuille van Go & Grow is gespreid over meerdere markten, terwijl FLEXI zich momenteel voornamelijk op de Poolse markt richt.
TWINO FLEXI vs. Go & Grow: hoe goed presteren de beleggingsproducten?
TWINO FLEXI en Go & Grow zijn twee beleggingsproducten van respectievelijk de P2P-platforms TWINO en Bondora. Beide behoren tot de meer gevestigde platforms, met jarenlange ervaring en een solide trackrecord.
Voordat we dieper ingaan op de afzonderlijke producten, loont het de moeite om beide platforms eerst wat nader te bekijken. Zo kunnen we zowel hun bedrijfsmodel als hun prestaties van de afgelopen jaren beter beoordelen.
De Bondora Group werd in 2008 opgericht in Estland en behoort daarmee tot de oudste P2P-platforms van Europa. Bij Bondora beleggen investeerders in consumentenkredieten, die voornamelijk afkomstig zijn uit de kernmarkt Finland. Het bedrijf telt inmiddels meer dan 500.000 geregistreerde gebruikers en is al voor het negende jaar op rij winstgevend.
Met het beleggingsproduct Go & Grow kunnen beleggers een rendement tot 6% per jaar behalen.
TWINO is sinds 2015 actief op de markt en biedt zijn inmiddels meer dan 22.000 geregistreerde gebruikers gereguleerde, door vorderingen gedekte effecten (ABS) op basis van consumentenkredieten aan. De belangrijkste markt van TWINO is Polen, waar de kredieten worden verstrekt door kredietverstrekker Netcredit.
Met TWINO FLEXI kunnen beleggers een vast jaarlijks rendement van 6% behalen.
De onderstaande tabel geeft je een overzicht van de belangrijkste verschillen tussen beide platformen.
| Criterium | TWINO | Bondora |
| Oprichting | 2015 | 2008 |
| Hoofdkantoor | Riga, Letland | Tallinn, Estland |
| Directie | Kristiāns Purviņš | Pärtel Tomberg |
| Rendement voor beleggers | Meer dan € 1,2 miljard | Meer dan € 1 miljard |
| Regulering | Onder toezicht van de Letse centrale bank + MiFID II-gereguleerd | Onder toezicht van de Estse financiële toezichthouder, niet MiFID II-gereguleerd |
| Jaarverslag | Ja | Ja |
| Investeerders | 22.000+ | 500.000+ |
| Rendement | 6-12 % per jaar | tot ca. 6 % per jaar |
| Terugkoopgarantie | Ja | Nee |
| Minimale investering | €10 | €1 |
| Auto-Invest | Ja | Ja |
| Secundaire markt | Ja | Nee |
| Bonusprogramma | Welkomst- en referralacties | Referralprogramma’s en campagnes |
Ik heb zowel met TWINO als Bondora Go & Grow ervaringen en heb op beide platforms enkele duizenden euro’s geïnvesteerd. Maak gebruik van mijn exclusieve TWINO bonus als je met TWINO wilt starten en 6% rente wilt behalen.
Laten we nu beginnen met de uitgebreide vergelijking tussen TWINO FLEXI en Go & Grow.
Vergelijking 1: TWINO FLEXI vs. Go & Grow: rente
Voor beleggers is rente waarschijnlijk één van de interessantste punten in de vergelijking tussen TWINO FLEXI en Go & Grow. Hoe groot is het rentepotentieel voor beleggers en bij welk product is een investering aantrekkelijker?
Wat de rente betreft, zijn FLEXI en Go & Grow op het eerste gezicht goed vergelijkbaar: beide producten bieden beleggers Wat de rente betreft, zijn FLEXI en Go & Grow op het eerste gezicht goed vergelijkbaar: beide producten bieden beleggers 6% rente per jaar, met flexibele uitbetaling.
Daardoor is het rendement bij FLEXI duidelijk beter voorspelbaar dan bij Go & Grow.
Rentemodel FLEXI:
- De rente wordt dagelijks berekend op basis van het geïnvesteerde bedrag
- De rente wordt maandelijks uitbetaald volgens het betalingsschema
- De rente begint te lopen vanaf de eerste dag waarop het bedrag wordt geïnvesteerd
- Reeds opgebouwde, maar nog niet uitbetaalde rente wordt als FLEXI Cash bijgeschreven in de FLEXI-wallet
- FLEXI Cash wordt automatisch geïnvesteerd zodra er geschikte investeringsmogelijkheden beschikbaar zijn en het minimale investeringsbedrag van € 10 is bereikt
- Bedragen die als FLEXI Cash in de wallet staan, leveren geen rente op
- Er geldt een beleggingslimiet van € 10.000 per belegger
Rentemodel Go & Grow:
- Het rendement wordt dagelijks berekend op basis van het geïnvesteerde bedrag
- De opbrengsten worden automatisch bijgeschreven op het Go & Grow-account en meteen opnieuw geïnvesteerd
- De rente begint te lopen zodra het geld op het Go & Grow-account is belegd
- Dankzij de automatische herbelegging profiteren beleggers van het rente-op-rente-effect, omdat eerder behaalde opbrengsten opnieuw bijdragen aan het verdere rendement
Het voordeel van FLEXI is de grotere voorspelbaarheid van de rente. Go & Grow scoort dan weer beter op het vlak van rente-op-rente, omdat het volledige kapitaal geïnvesteerd blijft. Bij FLEXI kan er met FLEXI Cash tijdelijk een periode ontstaan waarin het bedrag geen rente oplevert.
Een ander nadeel van FLEXI is de beleggingslimiet van € 10.000 per belegger, waardoor het potentiële rentegroeieffect wordt beperkt.
Vergelijking 2: TWINO FLEXI vs. Go & Grow: liquiditeit
Niet alleen wat het rentemodel betreft, maar ook op het vlak van liquiditeit hanteren FLEXI en Go & Grow een vergelijkbare aanpak: bij beide producten kunnen beleggers hun geld flexibel en op elk moment opnemen. Een vervroegde verkoop via de secundaire markt is daardoor niet nodig.
In vergelijking met andere P2P-platforms bieden zowel FLEXI als Go & Grow duidelijk meer flexibiliteit bij het opnemen van geld.
Bij vergelijkbare platforms hangt de liquiditeit vaak af van:
- welke kredieten werden aangekocht
- welke looptijden de kredieten hebben
- en of de kredietnemer op tijd betaalt
Belangrijk om te vermelden is dat uitbetalingen bij zowel FLEXI als Go & Grow afhankelijk zijn van de liquiditeit van beide portefeuilles. In uitzonderlijke marktomstandigheden kunnen daardoor vertragingen optreden of kunnen uitbetalingen tijdelijk worden beperkt.
Uit ervaring blijkt echter dat er bij Go & Grow nauwelijks vertragingen of andere problemen met uitbetalingen voorkomen. Een van de redenen daarvoor is dat Go & Grow inmiddels tot de meest liquide producten binnen de wereldwijde P2P-markt behoort.
Beleggers kunnen hun kapitaal doorgaans binnen korte tijd laten uitbetalen, vaak binnen enkele seconden tot enkele uren. Daardoor gebruiken veel beleggers Go & Grow steeds vaker als flexibele, rentegevende aanvulling op een klassieke spaarrekening.
Vergelijking 3: TWINO FLEXI vs. Go & Grow: trackrecord & regulering
Vooraf: beleggen in P2P-kredieten gaat vaak gepaard met een hoger rendement, maar brengt doorgaans ook wat meer risico met zich mee. Als belegger is het daarom belangrijk om je vooraf grondig te verdiepen in de risico’s en beschermingsmechanismen van de afzonderlijke platforms. Zo kun je goed geïnformeerd en bewust aan je vermogensopbouw werken.
Bij FLEXI en Go & Grow beleggen investeerders in consumentenkredieten. Bij Go & Grow gebeurt dit rechtstreeks via de consumentenkredieten van moedermaatschappij Bondora Group, terwijl de belegging bij FLEXI indirect verloopt via door vorderingen gedekte effecten (Asset-Backed Securities; ABS).
Goed om te weten:
Asset-Backed Securities (ABS) zijn effecten die worden gedekt door een pool van activa, bijvoorbeeld kredieten, leasevorderingen of creditcardvorderingen. De aflossingen en rentebetalingen aan beleggers worden gefinancierd uit de kasstromen van deze onderliggende activa.
Het geïnvesteerde kapitaal valt niet onder de wettelijke depositogarantie. Bij wanbetalingen of problemen met de platformen bestaat daarom het risico op verliezen, tot en met het volledige verlies van de investering.
Toch behoren TWINO en Bondora tot de meer ervaren spelers op de P2P-markt. Beide platformen bestaan al meer dan tien jaar en hebben in die periode verschillende moeilijke marktomstandigheden doorstaan.
Tot de meest relevante marktperiodes behoren:
- Wereldwijde financiële crisis 2008/2009
- Europese schuldencrisis 2011–2013
- Periode van lage ECB-rente tussen 2014 en 2021
- Coronapandemie 2020
- Sterke rentestijging sinds 2022
- Verschillende economische en geopolitieke marktfasen
Met name de Bondora Group, die al sinds 2008 actief is, laat daarmee een hoge mate van veerkracht zien. Dat versterkt het vertrouwen van beleggers in het bedrijf. Ook het gefinancierde kredietvolume van elk meer dan € 1 miljard versterkt de positie van beide ondernemingen.
Een belangrijk verschil tussen Go & Grow en FLEXI is echter de regulering van de moedermaatschappijen achter beide producten. Zowel de Bondora Group als TWINO staat onder toezicht van een nationale financiële toezichthouder. De Bondora Group is echter niet gereguleerd via een MiFID II-vergunning, terwijl dat bij TWINO wel het geval is.
Beleggers in Go & Grow profiteren daardoor niet van de strengere regels die gelden voor aanbieders van beleggingsdiensten. Beleggers in FLEXI profiteren daarentegen van strengere transparantievereisten, uitgebreidere informatieverplichtingen en aanvullende maatregelen ter bescherming van beleggers.
Ondanks het ontbreken van een MiFID II-vergunning is Bondora een zeer transparante aanbieder. Beleggers krijgen met slechts enkele klikken inzicht in belangrijke statistieken over de kredietportefeuille, waaronder:
- Verdeling van de actieve kredietportefeuille naar duur van de betalingsachterstand
- Verdeling van de kredietverstrekking per land en interne risicobeoordeling
- Kredietverliezen in de afzonderlijke landen en de bijbehorende terugvorderingspercentages
Klik op dit artikel voor een diepgaander inzicht in de portfoliostatistieken van de Bondora Group.
Een ander belangrijk regelgevend aspect dat uitsluitend voor TWINO relevant is, is het renteplafond in Polen:
- Tijdens de coronapandemie voerde Polen een wettelijk renteplafond in, waardoor zowel de maximaal toegestane rente als andere kredietkosten werden beperkt.
- Voor aanbieders van consumentenkredieten zoals TWINO leidde dit tot een aanzienlijke daling van de marges op de onderliggende kredietportefeuilles van Netcredit Polen.
- Volgens TWINO laat de kredietportefeuille van Netcredit inmiddels opnieuw een gezonde groei zien.
- Als de Poolse regering de toegestane rente verder zou verlagen, kan dat opnieuw druk zetten op de marges van TWINO en op het rendement voor TWINO-beleggers.
Vergelijking 4: TWINO FLEXI vs. Go & Grow: kredietportefeuille
Wat diversificatie betreft, scoort Go & Grow beter dan TWINO. De Bondora Group verstrekt kredieten in verschillende landen, waaronder de kernmarkt Finland en de thuismarkt Estland.
Daarnaast werkt de Bondora Group voortdurend aan uitbreiding naar andere markten met een hoog potentieel. Daaronder vallen Nederland, Denemarken en Letland.
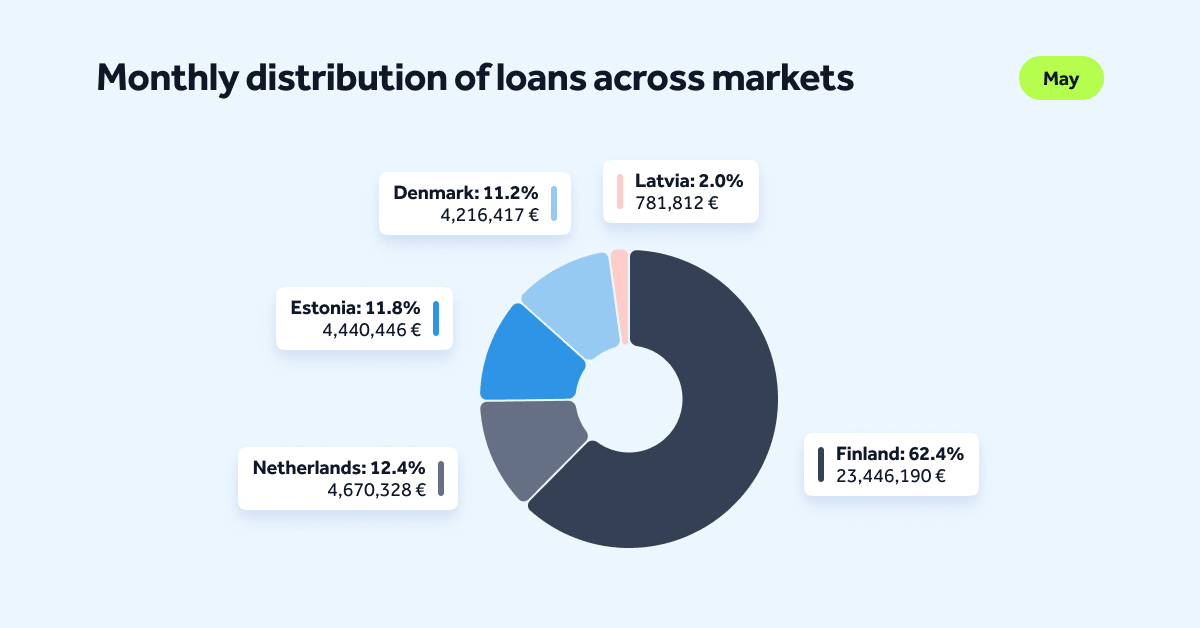
Hoewel de potentiële wanbetalingspercentages (PD12) in de uitbreidingsmarkten momenteel nog wat hoger liggen, laten de inspanningen van Bondora zien dat het bedrijf inzet op geografische spreiding. Daardoor is het minder afhankelijk van de winstgevendheid van één enkele markt.
Bij TWINO ziet het plaatje er duidelijk anders uit. Het platform richt zich momenteel voornamelijk op de kernmarkt Polen en op de Poolse kredietverstrekker Netcredit. Daardoor is de diversificatie aanzienlijk beperkter dan bij Bondora. Dat verhoogt het risico voor beleggers wanneer er problemen ontstaan op de markt of bij de kredietverstrekker zelf.
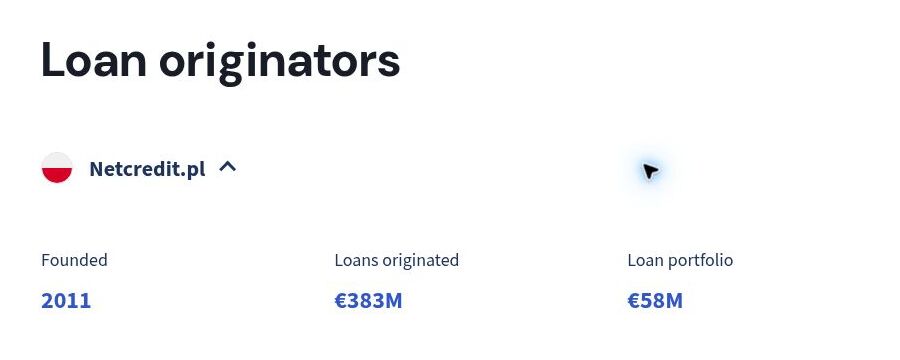
De onderstaande tabel geeft je een overzicht van de belangrijkste prestatie-indicatoren van beide aanbieders over het afgelopen jaar.
| Prestaties 2025 | Bondora Group | TWINO (Netcredit) |
| Omzet | € 62,7 mln. (+19,2%) | € 53 mln. (+18,6%) |
| Nettowinst | € 9,5 mln. | € 10,35 mln. |
| IRR | 19,1 % | geen gegevens beschikbaar |
| Actieve portefeuille | ca. € 600 mln. | € 58 mln. |
Vergelijking 5: TWINO FLEXI vs. Go & Grow: functies
Zoals we al hebben gezien, vertonen FLEXI en Go & Grow op veel punten overeenkomsten. Wat de functies betreft, vind ik vooral de doelenfunctie van Go & Grow het vermelden waard. Daar wil ik hieronder wat dieper op ingaan.
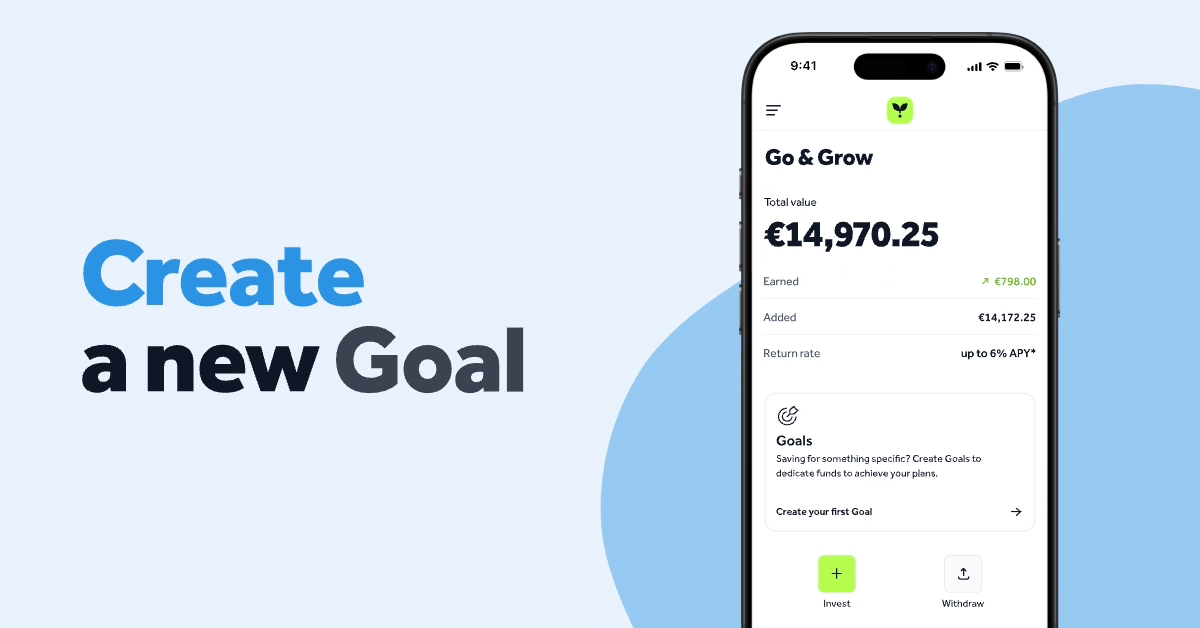
Met de doelenfunctie kun je als belegger je vermogen doelgericht structureren en stap voor stap opbouwen. Je kunt individuele spaardoelen aanmaken, die zelf een naam geven en de voortgang op elk moment overzichtelijk volgen.
Mogelijke doelen zijn bijvoorbeeld:
- Vakantie
- Financiële buffer
- Nieuwe auto
- Vermogensopbouw op lange termijn
Het geïnvesteerde saldo blijft daarbij het actuele rendement van ongeveer 6% per jaar opleveren, ongeacht hoeveel spaardoelen er worden aangemaakt.
Vergelijking 6 TWINO FLEXI vs. Go & Grow: kosten
De onderstaande tabel geeft je een overzicht van de kostenstructuur van beide producten. Op de meeste punten zijn de kosten vrijwel identiek. Er zijn echter kleine verschillen wat betreft opnames en eventuele inactiviteitskosten.
| Type kosten | TWINO FLEXI | Go & Grow |
| Account openen | Gratis | Gratis |
| Storting | Gratis | Gratis |
| Beleggen | Gratis | Gratis |
| Aan- en verkoopkosten | Geen | Niet van toepassing |
| Uitbetaling | Gratis | €1 per uitbetaling |
| Beheer van rekening | Gratis | Gratis |
| Beheerskosten | Geen | Geen |
| Inactiviteitskosten | Tot €10 per maand | Geen |
TWINO licht de inactiviteitskosten als volgt toe:
“Om de duurzaamheid en eerlijkheid binnen onze beleggerscommunity op lange termijn te waarborgen, hebben we voor accounts die gedurende langere tijd niet worden gebruikt een inactiviteitsvergoeding van maximaal € 10 per maand ingevoerd.”
Over het algemeen kan echter worden gesteld dat de kostenstructuur van TWINO FLEXI en Go & Grow nauwelijks van elkaar verschilt. Beide platforms bieden aantrekkelijke voorwaarden, waardoor de drempel om te beginnen met beleggen relatief laag blijft.
Maak gebruik van mijn exclusieve TWINO bonus als je met TWINO wilt starten en 6% rente wilt behalen.
Is TWINO FLEXI of Go & Grow de beste keuze voor jou?
Of TWINO FLEXI of Go & Grow voor jou het betere product is, valt niet in het algemeen te zeggen. De juiste keuze hangt af van je persoonlijke beleggingsgedrag, je risicobereidheid en de prioriteiten die je stelt.
Daarom is TWINO FLEXI beter geschikt voor jou als:
- Voorspelbaar rendement: TWINO FLEXI is vooral geschikt voor beleggers die belang hechten aan een vaste rente en hun opbrengsten beter willen kunnen inschatten. Het rendement van 6% is opgezet als vaste rente, waardoor de voorspelbaarheid groter is dan bij Go & Grow.
- Regulering en veiligheid: wie bij P2P-beleggingen veel belang hecht aan het regelgevend kader, kan beter voor TWINO FLEXI kiezen. Door de MiFID II-regulering gelden strengere eisen op het vlak van transparantie, informatieverplichtingen en beleggersbescherming dan bij producten die niet onder MiFID II vallen.
- Rendementspotentieel: Terwijl Go & Grow mikt op een rendement tot ongeveer 6% per jaar, biedt TWINO als platform ook andere beleggingsmogelijkheden met potentiële rendementen tot 12%. Daardoor kan TWINO vooral interessant zijn voor rendementsgerichte beleggers.
Daarom is Go & Grow beter geschikt voor jou:
- Veiligheid: ook zonder MiFID II-regulering biedt Bondora zijn beleggers uitgebreide informatie over de ontwikkeling en samenstelling van de kredietportefeuille. Wie belang hecht aan een overzichtelijke weergave van de portefeuilleontwikkeling en de onderliggende kerncijfers, vindt in Go & Grow een transparant beleggingsproduct.
Daarnaast kan Go & Grow terugvallen op een langer trackrecord. Het product is al sinds 2018 op de markt, terwijl TWINO FLEXI pas in mei van dit jaar werd gelanceerd.
- Diversificatie: door de bredere geografische spreiding van de Bondora Group biedt Go & Grow meer diversificatie dan TWINO FLEXI, dat sterker afhankelijk is van de Poolse kredietmarkt en kredietverstrekker Netcredit. Beleggers die hun concentratierisico willen beperken, kunnen daarom een voorkeur hebben voor Go & Grow.
- Groter rente-effect: door de beleggingslimiet van € 10.000 bij TWINO FLEXI is Go & Grow aantrekkelijker voor beleggers die grotere bedragen willen investeren. Bij Go & Grow kan het volledige kapitaal rente blijven opleveren, terwijl bij TWINO FLEXI boven deze limiet geen extra bedrag meer in het product kan worden geïnvesteerd.
- Gerichte vermogensopbouw: neleggers met een lange beleggingshorizon profiteren bij Go & Grow vooral van het automatische rente-op-rente-effect en de mogelijkheid om verschillende spaardoelen aan te maken. Zo kan de vermogensopbouw gestructureerd worden en bijvoorbeeld worden afgestemd op concrete doelen, zoals een financiële buffer, een vakantie of langetermijndoelstellingen.
Portfoliovergelijking: zo beleg ik
Mijn portefeuille bij Go & Grow bedraagt inmiddels bijna €13.000. Met dit bedrag ontvang ik dagelijks ongeveer €2 aan rente. Sinds het begin van het jaar heb ik met mijn belegging in Go & Grow bijna € 300 aan passieve rente-inkomsten ontvangen.
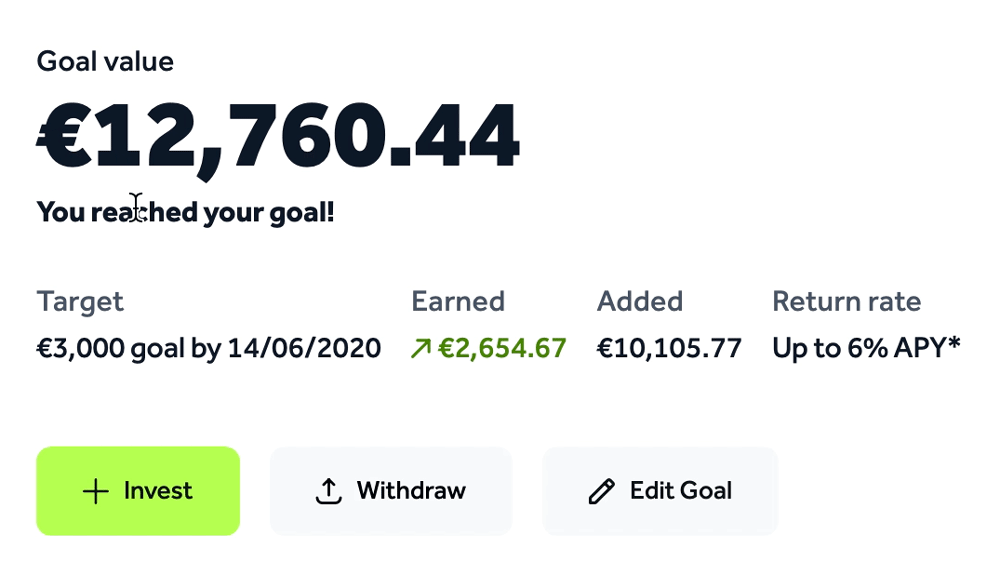
Bij TWINO liggen mijn rente-inkomsten met €115 iets lager. Toch ben ik ook hier tevreden over de ontwikkeling en blijf ik via het platform beleggen.
Bij TWINO beleg ik echter niet in het FLEXI-product, maar in alternatieve kredieten met een hogere rente tot 12%. Daar staat tegenover dat mijn geld voor een langere looptijd vastligt en dus minder snel liquide is.

Conclusie: TWINO FLEXI vs. Bondora Go & Grow – beide bieden veiligheid op hun eigen manier
TWINO FLEXI van TWINO en Go & Grow van Bondora vertonen op veel vlakken overeenkomsten. Beide producten bieden beleggers 6% rente per jaar, een hoge mate van flexibiliteit en een aantrekkelijke kostenstructuur.
TWINO FLEXI biedt beleggers een vast rendement en zorgt dankzij strengere regelgeving voor meer transparantie en een betere beleggersbescherming. Dat maakt FLEXI vooral interessant voor beleggers die bij het investeren veel belang hechten aan voorspelbaarheid en regulering.
Go & Grow scoort daarentegen met een langer trackrecord en een bredere diversificatie. De grotere geografische spreiding over verschillende kredietmarkten verlaagt het concentratierisico. Daarnaast kunnen beleggers bij Go & Grow sterker profiteren van het rente-op-rente-effect: de rente wordt automatisch herbelegd en er geldt geen beleggingslimiet.
Er is dus geen duidelijke winnaar. Welke optie de beste keuze is, hangt vooral af van je persoonlijke voorkeuren. Bekijk ook mijn Monefit ervaringen als je meer wilt weten over alternatieve P2P-platforms.