
TWINO FLEXI vs. Bondora Go & Grow: quale prodotto è più adatto a te?


TWINO FLEXI e Go & Grow di Bondora sono prodotti molto apprezzati dagli investitori, offerti da piattaforme con una pluriennale esperienza. Mentre Go & Grow è disponibile già dal 2018, TWINO FLEXI è stato lanciato solo nel maggio 2026. Con entrambi i prodotti, gli investitori investono, direttamente o indirettamente, in prestiti al consumo con un tasso d’interesse del 6% all’anno.
Pertanto, TWINO FLEXI e Go & Grow sono comparabili in termini di rendimenti attesi. Ma gli interessi sono davvero garantiti o dipendono invece da diversi fattori variabili? Nel post di oggi dedicato al confronto tra TWINO FLEXI e Go & Grow esamineremo entrambi i prodotti nel dettaglio e ti spiegheremo quando conviene scegliere l’uno o l’altro in base alle tue esigenze di investitore.
Aspetti rilevanti:
- TWINO FLEXI offre un tasso di interesse fisso del 6% all’anno, mentre Go & Grow offre un rendimento target annuo fino a circa il 6%.
- Il tetto massimo sui tassi d’interesse in Polonia potrebbe costringere TWINO a ridurre i propri tassi nel lungo periodo.
- Grazie alla normativa MiFID II, gli investitori di FLEXI beneficiano di requisiti di trasparenza più elevati e di ulteriori meccanismi di protezione.
- Il portafoglio crediti di Go & Grow è diversificato su diversi mercati, mentre FLEXI è attualmente concentrata sul mercato polacco.
TWINO FLEXI vs. Go & Grow: quali sono i rendimenti di questi prodotti di investimento?
TWINO FLEXI e Go & Grow sono due prodotti di investimento offerti rispettivamente dalle piattaforme P2P TWINO e Bondora. Entrambe rientrano tra le piattaforme più affermate, con un’esperienza pluriennale e un solido track record.
Prima di approfondire i singoli prodotti, vale la pena dare uno sguardo più da vicino alle due piattaforme, per poter valutare meglio sia il loro modello di business che la loro performance negli ultimi anni.
Il Gruppo Bondora è stato fondato nel 2008 in Estonia ed è quindi una delle piattaforme P2P più longeve d’Europa. Su Bondora gli investitori investono in prestiti al consumo provenienti prevalentemente dal mercato principale, la Finlandia. L’azienda conta ormai oltre 500.000 utenti registrati ed è in attivo già per il nono anno consecutivo.
Con il prodotto di investimento “Go & Grow”, gli investitori hanno la possibilità di ottenere un rendimento fino al 6% all’anno.

TWINO è presente sul mercato dal 2015 e offre ai suoi oltre 22.000 utenti registrati titoli garantiti da crediti (ABS) regolamentati, basati su crediti al consumo. Il mercato principale di TWINO è la Polonia, dove i prestiti vengono concessi dall’istituto di credito Netcredit.
Con TWINO FLEXI gli investitori hanno la possibilità di ottenere un rendimento annuo fisso del 6%.

La tabella qui sotto ti offre una panoramica delle principali differenze tra le due piattaforme.
| Criteri | TWINO | Bondora |
| Anno di fondazione | 2015 | 2008 |
| Sede centrale | Riga, Lettonia | Tallinn, Estonia |
| Direzione | Kristiāns Purviņš | Pärtel Tomberg |
| Volume di credito finanziato | Oltre 1,2 miliardi di € | Oltre 1 miliardo di € |
| Normativa | Soggetta alla vigilanza della Banca centrale lettone e alla normativa MiFID II | Sotto la supervisione dell’autorità di vigilanza finanziaria estone, non regolamentata dalla MiFID II |
| Relazione annuale | Sì | Si |
| Investitori | 22.000+ | 500.000+ |
| Rendimento | 6-12 % all’anno | Fino a circa il 6 % all’anno |
| Garanzia di riacquisto | Si | No |
| Importo minimo di investimento | 10 € | 1 € |
| Investimento automatico | Si | Si |
| Mercato secondario | Si | No |
| Programmi fedeltà | Promozioni di benvenuto e di segnalazione | Programmi di segnalazione e campagne |
Ho avuto esperienze sia con TWINO che con Bondora Go & Grow e ho investito diverse migliaia di euro su entrambe le piattaforme. Approfitta del mio bonus esclusivo Twino se vuoi iniziare con Twino e assicurarti un tasso d’interesse del 6%.
Cominciamo ora con il confronto dettagliato tra TWINO FLEXI e Go & Grow.
Confronto 1 TWINO FLEXI vs. Go & Grow: tassi di interesse
Per gli investitori, l’aspetto probabilmente più interessante nel confronto tra TWINO FLEXI e Go & Grow è la questione dei tassi di interesse. Qual è il potenziale di rendimento per gli investitori e dove conviene maggiormente investire?
Per quanto riguarda i tassi di interesse, FLEXI e Go & Grow a prima vista sono abbastanza simili: entrambi i prodotti offrono agli investitori un tasso d’interesse del 6% all’anno con un’erogazione flessibile. Tuttavia, c’è una sottile differenza, poiché il tasso d’interesse di TWINO FLEXI è fisso al 6%, mentre quello di Go & Grow è un rendimento target.
Di conseguenza, il rendimento di FLEXI è decisamente più prevedibile rispetto a quello di Go & Grow.
Modello di interesse FLEXI:
- Calcolo giornaliero degli interessi in base all’investimento
- Gli interessi vengono versati mensilmente secondo il piano di pagamento
- Il calcolo degli interessi inizia dal primo giorno in cui viene effettuato l’investimento
- Gli interessi già maturati ma non ancora versati vengono accreditati sul FLEXI-Wallet come FLEXI Cash
- Il FLEXI Cash viene investito automaticamente non appena sono disponibili opportunità di investimento adeguate e viene raggiunto l’importo minimo di investimento di 10 €
- Gli importi presenti nel wallet come FLEXI Cash non maturano interessi
- Limite di investimento di 10.000 € per investitore
Modello di interesse Go & Grow:
- Calcolo giornaliero del rendimento in base all’investimento
- I proventi vengono accreditati automaticamente sul conto Go & Grow e reinvestiti immediatamente
- La maturazione degli interessi inizia non appena il denaro viene depositato sul conto Go & Grow
- Grazie al reinvestimento automatico, gli investitori beneficiano dell’effetto degli interessi composti, poiché anche i proventi già realizzati contribuiscono a generare ulteriori rendimenti
Il vantaggio di FLEXI è la maggiore prevedibilità dei tassi di interesse. Tuttavia, Go & Grow si distingue per l’effetto degli interessi composti, poiché l’intero capitale rimane investito, mentre con FLEXI e FLEXI Cash può verificarsi una fase intermedia non remunerata.
Un ulteriore svantaggio di FLEXI è il limite di investimento di 10.000 € per investitore, che limita la potenziale crescita degli interessi.
Confronto 2: TWINO FLEXI vs. Go & Grow: liquidità
Non solo per quanto riguarda il modello di rendita, ma anche in termini di liquidità, FLEXI e Go & Grow adottano un approccio simile: entrambe consentono agli investitori di prelevare il proprio denaro in modo flessibile e in qualsiasi momento. Non è quindi necessaria una vendita anticipata sul mercato secondario.
Rispetto ad altre piattaforme P2P, sia FLEXI che Go & Grow offrono un approccio decisamente più flessibile per quanto riguarda il prelievo dei fondi.
Nelle piattaforme simili, la liquidità dipende spesso da:
- quali prestiti sono stati acquistati
- quali sono le scadenze dei prestiti
- e se il mutuatario paga puntualmente
È tuttavia importante sottolineare che, anche nel caso di FLEXI e Go & Grow, i pagamenti dipendono dalla liquidità dei due portafogli. In fasi di mercato eccezionali, ciò può comportare ritardi o pagamenti limitati.
L’esperienza dimostra tuttavia che con Go & Grow non si verificano quasi mai ritardi o altri problemi relativi al pagamento. Uno dei motivi è che Go & Grow è ormai considerato uno dei prodotti più liquidi al mondo nel settore P2P.
Gli investitori possono solitamente richiedere il prelievo del proprio capitale in breve tempo – spesso in pochi secondi o nel giro di poche ore. Per questo motivo, Go & Grow viene sempre più utilizzato da molti investitori come alternativa flessibile a un conto corrente remunerato.
Confronto 3: TWINO FLEXI vs. Go & Grow: track record e regolamentazione
Premessa: investire in prestiti P2P comporta spesso rendimenti più elevati, ma comporta anche un rischio leggermente maggiore. In qualità di investitore, dovresti quindi sempre informarti accuratamente in anticipo sui rischi e sui meccanismi di sicurezza delle singole piattaforme, in modo da affrontare la costituzione del patrimonio in modo consapevole e informato.
Con FLEXI e Go & Grow, gli investitori investono in crediti al consumo. Nel caso di Go & Grow, ciò avviene direttamente tramite i crediti al consumo della società madre Bondora Group, mentre nel caso di FLEXI l’investimento avviene indirettamente tramite titoli garantiti da crediti (Asset-Backed Securities; ABS).
Nota bene:
I titoli garantiti da attività (Asset-Backed Securities, ABS) sono titoli garantiti da un paniere di attività (asset), quali prestiti, crediti derivanti da contratti di leasing o crediti relativi a carte di credito. I rimborsi e gli interessi destinati agli investitori sono finanziati dai flussi di cassa di tali attività sottostanti.
Il capitale investito non è protetto dal sistema di garanzia dei depositi previsto dalla legge. In caso di insolvenza o di problemi con le piattaforme, sussiste quindi il rischio di perdite che possono arrivare fino alla perdita totale del capitale.
Ciononostante, le piattaforme TWINO e Bondora sono tra gli operatori più affermati del mercato P2P, attivi ormai da oltre 10 anni e che hanno quindi superato anche alcune fasi di difficoltà del mercato.
Tra le fasi di mercato più rilevanti figurano:
- Crisi finanziaria globale del 2008/2009
- Crisi del debito europeo del 2011–2013
- Fase di tassi di interesse bassi della BCE tra il 2014 e il 2021
- Pandemia di COVID-19 del 2020
- Forte aumento dei tassi di interesse dal 2022
- Diverse fasi di mercato economiche e geopolitiche
In particolare, il Gruppo Bondora, fondato nel 2008, dimostra quindi un elevato grado di solidità, il che rafforza la fiducia degli investitori nell’azienda. Anche il volume dei prestiti erogati, che supera in entrambi i casi il miliardo di euro, rafforza la posizione delle due società.
Un aspetto importante che distingue tuttavia Go & Grow da FLEXI è la regolamentazione delle società madri che stanno dietro ai due prodotti: sia il Gruppo Bondora che TWINO sono soggetti a vigilanza finanziaria da parte dello Stato. Il Gruppo Bondora, tuttavia, NON è regolamentato tramite una licenza MiFID II, mentre TWINO lo è.
Gli investitori di Go & Grow non beneficiano quindi delle norme più rigorose previste per i fornitori di servizi di investimento. Gli investitori di FLEXI, invece, godono di requisiti di trasparenza più elevati, obblighi di informazione più ampi e misure aggiuntive a tutela degli investitori.
Nonostante la mancanza della licenza MiFID II, Bondora è un operatore molto trasparente. Con pochi clic, gli investitori possono accedere a importanti statistiche sul portafoglio crediti, tra cui:
- Distribuzione del portafoglio crediti attivo in base alla durata del ritardo di pagamento
- Distribuzione dei crediti concessi per paese e valutazione interna del rischio
- nonché insolvenze nei singoli paesi e relativi tassi di recupero
Per approfondire le statistiche relative al portafoglio del Gruppo Bondora, clicca su questo articolo.
Un altro importante aspetto normativo che riguarda esclusivamente TWINO è il tetto massimo dei tassi d’interesse in Polonia:
- Durante la pandemia di coronavirus, la Polonia ha introdotto un tetto massimo legale sui tassi di interesse, limitando così i tassi massimi consentiti e altri costi di credito.
- Per gli operatori di credito al consumo come TWINO, ciò ha comportato una significativa riduzione dei margini sui portafogli di credito sottostanti di Netcredit Polonia.
- Secondo TWINO, il portafoglio crediti di Netcredit sta ora registrando nuovamente una crescita solida.
- Qualora il governo polacco dovesse procedere a un’ulteriore riduzione dei tassi di interesse consentiti, ciò potrebbe comportare nuovamente una contrazione dei margini di TWINO e dei rendimenti per gli investitori di TWINO.
Confronto 4: TWINO FLEXI vs. Go & Grow: portafoglio prestiti
In termini di diversificazione, Go & Grow ha un vantaggio rispetto a TWINO. Il Gruppo Bondora concede prestiti in diversi paesi, tra cui la Finlandia, il suo mercato principale, e l’Estonia, il suo mercato di origine.
Inoltre, il Gruppo Bondora sta lavorando a una costante espansione in altri mercati ad alto potenziale, tra cui i Paesi Bassi, la Danimarca e la Lettonia.

Sebbene nei mercati in espansione si registrino attualmente tassi di insolvenza potenziali ancora più elevati (PD12), gli sforzi di Bondora dimostrano che l’azienda sta cercando di diversificare la propria presenza geografica per non dipendere dalla redditività di un unico mercato.
Nel caso di TWINO la situazione è nettamente diversa. La piattaforma si concentra attualmente soprattutto sul mercato principale della Polonia e sull’istituto di credito polacco Netcredit. La diversificazione è quindi notevolmente inferiore rispetto a quella di Bondora, il che aumenta il rischio per gli investitori qualora dovessero verificarsi problemi sul mercato o presso lo stesso istituto di credito.
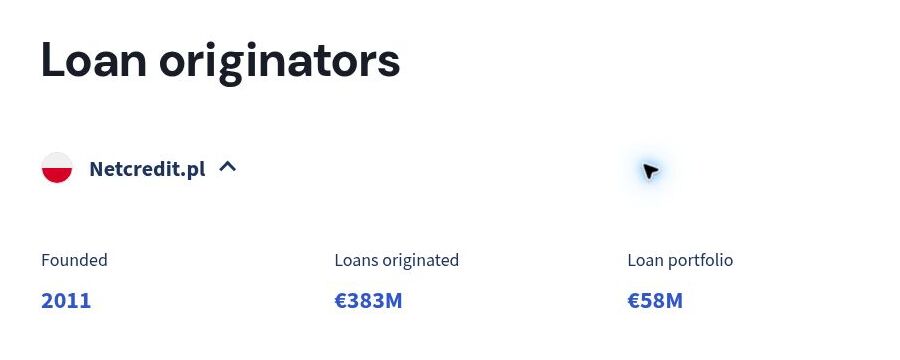
La tabella seguente ti offre una panoramica dei principali indicatori di performance dei due fornitori relativi all’anno scorso.
| Risultati 2025 | Gruppo Bondora | TWINO (Netcredit) |
| Fatturato | 62,7 milioni di € (+19,2 %) | 53 milioni di € (+18,6 %) |
| Utile netto | 9,5 milioni di € | 10,35 milioni di € |
| IRR | 19,1 % | n.d. |
| Portafoglio attivo | circa 600 milioni di € | 58 milioni di € |
Confronto tra 5 TWINO FLEXI e Go & Grow: caratteristiche
Come abbiamo già evidenziato, FLEXI e Go & Grow presentano molte somiglianze. Per quanto riguarda le caratteristiche, ritengo che valga la pena menzionare in particolare la funzione “Obiettivi” di Go & Grow, sulla quale vorrei soffermarmi più nel dettaglio.

Grazie alla funzione “Obiettivi”, in qualità di investitore puoi strutturare il tuo patrimonio in modo mirato e accrescerlo passo dopo passo. Hai così la possibilità di impostare obiettivi di risparmio personalizzati, assegnare loro un nome a tua scelta e monitorarne lo stato di avanzamento in modo trasparente in qualsiasi momento.
Ecco alcuni esempi di obiettivi possibili:
- Vacanze
- Riserva di denaro
- Nuova auto
- Accumulo di patrimonio a lungo termine
Il capitale investito continua a generare il rendimento attuale di circa il 6% all’anno, indipendentemente dal numero di obiettivi impostati.
Confronto 6 TWINO FLEXI vs. Go & Grow: commissioni
La tabella sottostante offre una panoramica della struttura delle commissioni dei due prodotti. Queste sono identiche nella stragrande maggioranza dei casi, ma presentano piccole differenze per quanto riguarda il pagamento e la potenziale inattività.
| Tipo di commissione | TWINO FLEXI | Go & Grow |
| Apertura del conto | Gratuitamente | Gratuitamente |
| Deposito | Gratuito | Gratuitamente |
| Investire | Gratuitamente | Gratuitamente |
| Commissioni di acquisto/vendita | Nessuno | Non rilevante |
| Prelievo | Gratuitamente | 1 € per ogni prelievo |
| Gestione del conto | Gratuitamente | Gratuitamente |
| Spese amministrative | Nessuno | Nessuno |
| Commissione di inattività | Fino a 10 € al mese | Nessuno |
L’azienda spiega così le commissioni di inattività su TWINO:
“Per garantire la sostenibilità a lungo termine e l’equità all’interno della nostra comunità di investitori, abbiamo introdotto una commissione di inattività fino a 10 € al mese per gli account che non vengono utilizzati per un periodo di tempo prolungato.”
In linea generale, tuttavia, si può affermare che la struttura delle commissioni tra TWINO FLEXI e Go & Grow non presenta praticamente alcuna differenza. Entrambe le piattaforme offrono condizioni interessanti, che rendono l’approccio al mondo degli investimenti decisamente più allettante.
Approfitta del mio bonus esclusivo Twino se desideri iniziare a investire su Twino e assicurarti un tasso d’interesse del 6%.
TWINO FLEXI o Go & Grow: qual è la scelta migliore per te?
Non è possibile dare una risposta generale alla domanda su quale sia il prodotto migliore per te tra TWINO FLEXI e Go & Grow. La scelta giusta dipende sia dal tuo comportamento di investimento individuale, sia dalla tua propensione al rischio e dalle tue priorità.
Ecco perché TWINO FLEXI è più adatto a te:
- Rendimento prevedibile: TWINO FLEXI è particolarmente indicato per gli investitori che danno importanza a un tasso di interesse fisso e desiderano calcolare meglio i propri proventi. Il rendimento del 6% è concepito come tasso fisso, il che garantisce una maggiore prevedibilità rispetto a Go & Grow.
- Normativa e sicurezza: chi, nell’ambito degli investimenti P2P, presta particolare attenzione al quadro normativo dovrebbe optare per TWINO FLEXI. La normativa MiFID II prevede requisiti più rigorosi in materia di trasparenza, obblighi di informazione e tutela degli investitori rispetto ai prodotti non regolamentati dalla MiFID II.
- Potenziale di rendimento: mentre Go & Grow è concepito per offrire un rendimento fino al 6% circa all’anno, TWINO, in quanto piattaforma, offre anche altre opportunità di investimento con rendimenti potenzialmente più elevati, fino al 12%. Ciò rende TWINO particolarmente adatto agli investitori orientati al rendimento.
Ecco perché Go & Grow è più adatto a te:
- Sicurezza: anche in assenza della normativa MiFID II, Bondora mette a disposizione dei propri investitori informazioni complete sull’andamento e sulla composizione del portafoglio crediti. Chi attribuisce importanza a una presentazione chiara dell’andamento del portafoglio e degli indicatori sottostanti troverà in Go & Grow un prodotto di investimento trasparente.
Inoltre, Go & Grow vanta un track record più lungo. Il prodotto è presente sul mercato già dal 2018, mentre TWINO FLEXI è stato lanciato solo lo scorso maggio.
- Diversificazione: grazie alla più ampia presenza geografica del Gruppo Bondora, Go & Grow offre una maggiore diversificazione rispetto a TWINO FLEXI, che dipende in misura maggiore dal mercato creditizio polacco e dall’istituto di credito Netcredit. Gli investitori che desiderano ridurre i rischi di concentrazione potrebbero quindi preferire Go & Grow.
- Maggiore rendimento: a causa del limite di investimento di 10.000 € previsto da TWINO FLEXI, Go & Grow risulta più interessante per gli investitori con somme più consistenti. In questo caso, l’intero capitale può continuare a maturare interessi, mentre con TWINO FLEXI, una volta superato tale limite, non è possibile effettuare ulteriori investimenti nel prodotto.
- Accumulo mirato del patrimonio: gli investitori con un orizzonte di investimento a lungo termine traggono vantaggio, in particolare con Go & Grow, dall’effetto automatico degli interessi composti e dalla possibilità di impostare diversi obiettivi di risparmio. Ciò consente di strutturare l’accumulo del patrimonio e di pianificarlo, ad esempio, in vista di progetti concreti come un fondo di emergenza, una vacanza o obiettivi a lungo termine.
Confronto tra portafogli: ecco come investo
Il mio portafoglio su Go & Grow ammonta ormai a poco meno di 13.000 €. Con questo importo ottengo interessi giornalieri di circa 2 €. Dall’inizio dell’anno ho ricevuto quasi 300 € di interessi passivi grazie al mio investimento su Go & Grow.
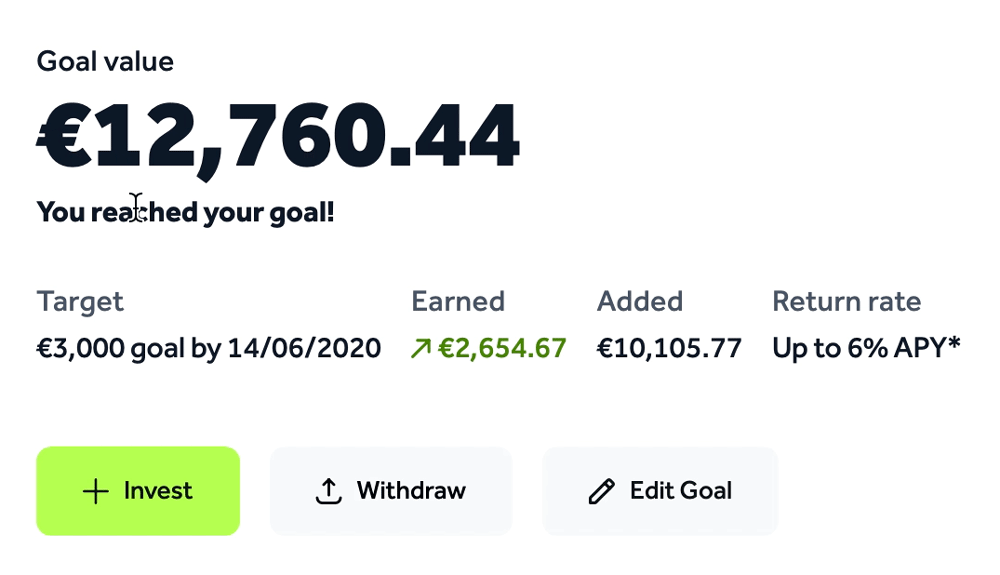
I proventi da interessi su TWINO, pari a 115 €, risultano leggermente inferiori, ma anche in questo caso sono soddisfatto dell’andamento e continuerò a investire tramite questa piattaforma.
Tuttavia, su TWINO non investo nel prodotto FLEXI, bensì nei prestiti alternativi con un tasso d’interesse più elevato, che arriva fino al 12%. In cambio, però, il mio denaro rimane vincolato per un periodo più lungo e non è liquidabile così rapidamente.

Conclusione: TWINO FLEXI vs. Bondora Go & Grow – Entrambe offrono sicurezza, ciascuna a modo suo
TWINO FLEXI di TWINO e Go & Grow di Bondora presentano molte somiglianze. Entrambi i prodotti offrono ai propri investitori un tasso d’interesse del 6% all’anno, un’elevata flessibilità e una struttura commissionale vantaggiosa.
TWINO FLEXI promette agli investitori un rendimento fisso e, grazie a linee guida più rigorose, offre maggiore trasparenza e una migliore tutela degli investitori. Ciò rende FLEXI particolarmente interessante per gli investitori che puntano su una maggiore prevedibilità e regolamentazione nei propri investimenti.
Go & Grow si distingue invece per un track record più lungo e una diversificazione più ampia. La maggiore dispersione geografica dei mercati del credito riduce il rischio di concentrazione. Inoltre, con Go & Grow gli investitori hanno la possibilità di beneficiare maggiormente dell’effetto degli interessi composti: gli interessi vengono reinvestiti automaticamente e non vi è alcun limite di investimento.
Non c’è quindi un vincitore indiscusso. La scelta giusta dipende innanzitutto dalle tue preferenze personali. Dai un’occhiata alla mia recensione su Monefit se vuoi saperne di più sulle piattaforme P2P alternative.
FAQ: Quando conviene scegliere TWINO FLEXI e quando Go & Grow è la scelta migliore?

