P2P-leningen vergelijken 2026: de 10 veiligste platformen
Auteur
Aleks Bleck
De P2P-branche heeft zich de afgelopen jaren zeer positief ontwikkeld en wordt steeds professioneler. Toch zorgen faillissementen en problemen zoals bij Ventus Energy voor onzekerheid onder beleggers.
Welke P2P-platform is dan de veiligste? In onze P2P-leningen vergelijking 2026 kijken we naast vertrouwde criteria zoals de leeftijd van het platform, het aantal investeerders en de winstgevendheid extra kritisch naar veiligheid.
Zo krijg je op een transparante manier alle belangrijke informatie voor je toekomstige investeringen en kun je beter beoordelen welke P2P-platformen voor jou interessant zijn.
Het belangrijkste samengevat:
De P2P-markt wordt steeds volwassener en wint aan veiligheid en vertrouwen.
Beleggers moeten er wel rekening mee houden dat ook de veiligste P2P-platformen risico’s met zich meebrengen. Hoe hoger de rente, hoe groter doorgaans ook het risico.
De top 3 P2P-platformen onderscheiden zich door hun stabiliteit en behoren tot de gevestigde aanbieders op de markt, die het vertrouwen genieten van duizenden beleggers.
Wat het beste P2P-platform is, hangt af van het type belegger en de individuele beleggingsdoelen. Zowel voor beleggers die vooral op veiligheid focussen als voor wie een hoger rendement nastreeft, zijn er geschikte opties.
Zo werken P2P-leningen: de belangrijkste informatie voor beleggers
P2P-leningen worden vaak gezien als een alternatieve beleggingsvorm, waarbij beleggers hopen op een aantrekkelijker rendement dan bijvoorbeeld bij een klassieke spaarrekening – en dat in veel gevallen ook behalen.
Door de positieve ontwikkeling van de P2P-markt groeit ook de interesse van beleggers om zelf te beginnen met investeren in P2P-leningen. Daarvoor is het belangrijk om eerst te begrijpen hoe P2P-leningen precies werken. Daarbij hoort ook inzicht in de voordelen ten opzichte van andere beleggingsmogelijkheden en de bijbehorende risico’s.
Zo werken P2P-leningen:
P2P-leningen (Peer-to-Peer-leningen) zijn leningen waarbij particuliere of institutionele beleggers via een online platform geld uitlenen aan kredietnemers. In ruil daarvoor ontvangen beleggers rente over het geïnvesteerde kapitaal.
Het proces werkt als volgt: een kredietnemer vraagt een lening aan.
Een kredietverstrekker of kredietbedrijf financiert deze lening.
De vordering wordt vervolgens via een P2P-platform geheel of gedeeltelijk aangeboden aan beleggers.
Beleggers ontvangen regelmatig rentebetalingen zolang de lening volgens afspraak wordt terugbetaald.
Afhankelijk van het product en het platform ontvangen beleggers vaak tussen 6% en 10% rente per jaar.
Goed om te weten:
P2P-platformen verschillen van een klassieke spaarrekening. Het gaat niet om bankdeposito’s, maar om investeringen in bedrijven of leningen zonder wettelijke depositogarantie.
Op basis van deze criteria werkt de P2P-leningenvergelijking van Northern Finance
De P2P-leningenvergelijking van Northern Finance is inmiddels aan zijn zesde editie toe. Sinds 2020 analyseer en beoordeel ik de belangrijkste P2P-platformen onafhankelijk. De ranglijst wordt meerdere keren per jaar bijgewerkt, zodat je altijd over de meest actuele informatie beschikt.
Wat deze vergelijking onderscheidt, is dat ik zelf aanzienlijke bedragen bij de verschillende aanbieders investeer en de platformen vanuit het perspectief van een belegger beoordeel. Geen droog financieel jargon, maar een focus op de aspecten die er écht toe doen!
Daarvoor gebruik ik acht categorieën die een helder inzicht geven in de kansen en risico’s:
Categorie
Ideale waarde
Maximale punten
Leeftijd
Meer dan 5 jaar
5
Investeerders
Meer dan 50.000
5
Gecontroleerde jaarrekening
Beschikbaar
10
Winstgevendheid
Beoogde winst
10
Regulering
Platform en kredietverstrekkers staan onder toezicht van financiële toezichthouders
Groei bleef intact na crisissen en positieve recente ontwikkelingen
20
Een perfect P2P-platform kan maximaal 100 punten behalen. Alle beoordelingen zijn gebaseerd op echte, controleerbare gegevens en mijn persoonlijke ervaringen.
Meer informatie over de bedragen die ik zelf heb geïnvesteerd en mijn resultaten tot nu toe vind je in mijn ervaringsreviews, die ik bij elk platform voor je heb gelinkt.
P2P-leningen vergelijken 2026: we gaan van start!
We starten met de ranking van de top 10 P2P-platformen van 2026. Daarbij besteden we extra aandacht aan veiligheid, een gebied waarop veel aanbieders van P2P-leningen de afgelopen jaren grote stappen hebben gezet en zo het vertrouwen van beleggers verder hebben versterkt.
Belangrijk:
De volgende beoordeling is geen beleggingsadvies, maar uitsluitend mijn persoonlijke inschatting op basis van de ervaringen die ik tot nu toe met alle platformen heb opgedaan.
Platform 1: Debitum Investments
Bij Debitum Investments beleggen investeerders in zakelijke leningen met een gemiddeld rendement tot 15%.
De geïnvesteerde bedragen zijn de voorbije jaren gestaag gegroeid en hebben in 2026 inmiddels de grens van €170 miljoen overschreden.
De bijzonderheden van het platform: het nog vrij nieuwe loyaliteitsprogramma en de mogelijkheid om te investeren in landbouwgrond.
Loyaliteitsprogramma: Het nieuwe loyaliteitsprogramma van Debitum vervangt de vroegere cashbackfunctie. Met dit programma ontvangen beleggers vanaf een investering van € 6.000 0,5% extra rente. Vanaf € 25.000 is dat 1% extra rente en vanaf € 50.000 zelfs 2% extra rente.
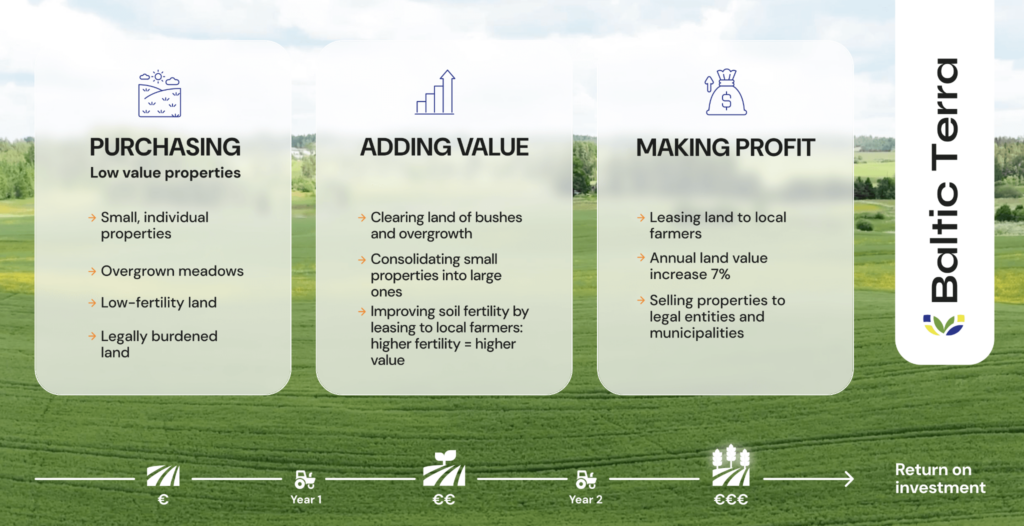
Investeren in landbouwgrond: Sinds kort kunnen beleggers naast bossen ook investeren in landbouwgrond. Hiervoor heeft het platform Baltic Terra aangetrokken als financieringspartner en uitgever van obligaties.
Deze investeringsmogelijkheid biedt beleggers een nog beter gediversifieerde portefeuille en sluit aan bij Debitums doel om investeerders te verbinden met reële activa uit de economie, met als doel duurzame rendementen te genereren.
Debitum Investments werd opgericht in 2018 en behaalt daarmee de maximale score voor de leeftijd van het platform. Met momenteel 34.000 investeerders krijgt het platform op dit onderdeel echter slechts 3 van de 5 punten.
Er is een gecontroleerde jaarrekening over 2025 beschikbaar. Op pagina 12 wordt een winst van € 507.000 vermeld. Daarmee behaalt Debitum opnieuw de maximale score voor zowel de jaarrekening als de winstgevendheid. Ook de belangrijkste kredietverstrekker LFDF rapporteert een sterke winst van meer dan € 1,5 miljoen. Voor mij is dit een zeer belangrijk signaal bij de beoordeling van de winstgevendheid.
Sinds 2021 beschikt Debitum Investments over een volledige vergunning en staat het platform onder toezicht van de Letse centrale bank. Afgezien van een secundaire markt biedt het platform alle belangrijke functies, waaronder:
Auto-Invest
Vertalingen in meerdere talen (Duits, Engels, Spaans)
De absolute sterkte van Debitum Investments ligt echter in de betalingscapaciteit van het platform en zijn kredietverstrekkers. Met uitzondering van één Oekraïense kredietverstrekker is er in de volledige geschiedenis van het bedrijf nog geen enkele wanbetaling geweest!
In totaal behaalt Debitum Investments 93 van de 100 punten.
Mijn portfolio bij Debitum Investments bedraagt inmiddels meer dan € 15.000. Momenteel behaal ik een aantrekkelijk rendement van 12,72%, waar ik erg tevreden over ben. Het platform werkt eenvoudig en betrouwbaar, en ik ben dan ook van plan om ook in de toekomst via Debitum Investments te blijven investeren.
Meer informatie over het platform vind je in mijn uitgebreide Debitumervaringen.
Platform 2: Go & Grow
Het Go & Grow-platform van Bondora behoort tot de absolute zwaargewichten op de Europese kredietmarkt en biedt beleggers een rendement tot 6% per jaar op investeringen in consumentenkredieten.
De bijzonderheden van het platform: sinds enige tijd biedt Bondora een interessante nieuwe functie die beleggers helpt om doelgerichter te investeren: de doelen-functie.
Met deze functie kunnen beleggers hun vermogen overzichtelijk structureren en stap voor stap opbouwen. Je kunt persoonlijke spaardoelen instellen, deze zelf een naam geven en de voortgang op elk moment eenvoudig volgen.
Mogelijke spaardoelen zijn bijvoorbeeld:
vakantie
noodbuffer
nieuwe auto
vermogensopbouw op lange termijn
Het moederbedrijf Bondora werd al in 2008 opgericht en behoort met meer dan 500.000 geregistreerde beleggers tot de grootste aanbieders van P2P-leningen op de markt.
Beleggers via Go & Grow investeren in leningen uit:
Estland
Letland
Finland
Denemarken
Nederland
De uitbetalingen aan beleggers zijn daarbij – op een kleine uitzondering tijdens de coronapandemie na – altijd probleemloos verlopen.
Vooral de snelheid van de uitbetalingen valt op: binnen enkele seconden staat het geld op je bankrekening. En dat werkt inmiddels al meerdere jaren betrouwbaar.
De winst van de Bondora Group is sterk gestegen: van € 1,2 miljoen in 2024 naar maar liefst € 9,5 miljoen in 2025. Daarmee behaalt Go & Grow bij deze eerste beoordelingscriteria de maximale score.
Voor regulering geef ik slechts 5 van de 10 punten. Hoewel de kredietactiviteiten van Bondora in de verschillende landen gereguleerd zijn, staat Go & Grow als platform zelf niet onder financieel toezicht.
In totaal behaalt Bondora Go & Grow een sterke score van 90 op 100 punten.
Ik investeer inmiddels al meerdere jaren via Bondora Go & Grow. Mijn portfolio bedraagt momenteel bijna € 13.000.
Meer over het platform, mijn aanpak en resultaten lees je in mijn Go & Grow ervaringen.
Platform 3: Monetfit Smartsaver
Monefit SmartSaver heeft de afgelopen tijd waarschijnlijk een van de sterkste groiverhalen doorgemaakt en wordt inmiddels door veel beleggers gezien als een aantrekkelijker alternatief voor directe concurrent Go & Grow.
Met het basisproduct kunnen beleggers jaarlijks tot 7,5% rente ontvangen, terwijl via het Vault-product een rendement tot 10,52% per jaar mogelijk is.
De bijzonderheden van het platform: Met de functie ‘Passief inkomen’ speelt Monefit in op beleggers die hun opbrengsten automatisch willen laten uitbetalen.
Zo werkt de functie:
Je kapitaal blijft volledig geïnvesteerd en blijft rendement opleveren.
De opbrengsten worden dagelijks verder opgebouwd.
Op de 1e van elke maand worden de opbrengsten van de voorgaande maand automatisch uitbetaald.
Je kunt het geld laten uitbetalen op je bankrekening of gekoppelde betaalkaart.
De functie kan je op elk moment activeren of deactiveren.
Monefit werd opgericht in 2022 en is met slechts enkele jaren ervaring nog een relatief jong platform. Toch telt Monefit inmiddels al meer dan 48.000 geregistreerde beleggers en blijft het platform sterk groeien.
De winst van moederbedrijf Creditstar Group steeg van € 7,2 miljoen in 2024 naar € 13,5 miljoen in 2025. Een indrukwekkende groei in slechts één jaar, waarmee Monefit terecht de maximale 10 punten behaalt voor winstgevendheid.
Als belegger investeer je via Monefit in leningen uit de volgende landen:
Estland
Finland
Zweden
Denemarken
Polen
Tsjechië
Spanje
het Verenigd Koninkrijk
In totaal behaalt Monefit een sterke score van 86 op 100 punten.
Mijn eigen investering bij Monefit bedraagt inmiddels meer dan € 15.000.
Meer over mijn ervaringen met Monefit SmartSaver lees je in mijn actuele vergelijking Monefit vs. Bondora.
Platform 4: Afranga
Het platform Afranga biedt beleggers de mogelijkheid om te investeren in Bulgaarse consumentenkredieten met een rendement van 8 tot 16%. De looptijd bedraagt doorgaans 3 jaar. Via het flexibele product zijn ook kortere looptijden van 3 tot 12 maanden mogelijk.
De bijzonderheden van het platform: Met de SaveSmart-functie biedt Afranga beleggers de mogelijkheid om te kiezen voor een vastrentende investering met een vaste looptijd.
Zo werkt SaveSmart:
Beleggers ontvangen een rendement van ongeveer 8% bij 3 maanden, 9% bij 6 maanden en 10% bij 12 maanden.
De rente wordt maandelijks uitbetaald.
Na afloop van de looptijd kan het kapitaal automatisch opnieuw worden geïnvesteerd.
Er wordt geïnvesteerd in bedrijfsleningen of vastgoedleningen.
Afranga werd opgericht in 2021 en heeft daarmee inmiddels enkele jaren ervaring op de markt. Met ongeveer 5.000 beleggers is het platform de afgelopen jaren echter nauwelijks gegroeid. Daarom krijgt Afranga voor dit criterium slechts 1 van de 5 punten.
Vorig jaar onderging het platform een grote relaunch. De grootste kredietverstrekker publiceert bovendien actuele cijfers over de winstgevendheid en beschikt over een gecontroleerde jaarrekening over 2025, waarin omgerekend een winst van ongeveer € 2,2 miljoen wordt vermeld.
62/100
Punten
14% rente op consumentenkredieten
Een door de overheid gereguleerde financiële dienstverlener
1% cashback + 0,5% bonusrente wanneer u zich aanmeldt via mijn link
Afranga is als crowdfundingdienstverlener gereguleerd, net als de kredietnemers op het platform. Ook wat betreft functies hebben beleggers ruime keuzemogelijkheden. Een secundaire markt ontbreekt echter. Leningen kunnen daardoor niet voortijdig worden verkocht, wat een nadeel kan zijn voor beleggers die veel waarde hechten aan flexibiliteit.
Tot nu toe zijn er bij Afranga geen kredietverliezen geweest. Zelfs tijdens de coronapandemie in 2021 en 2022 bleef de belangrijkste kredietverstrekker Stikcredit betrouwbaar winstgevend. Daarvoor krijgt het platform de maximale score.
In totaal geef ik Afranga 81 van de 100 mogelijke punten.
Momenteel behaal ik ongeveer 14% rendement op mijn investering bij Afranga. Mijn kapitaal is daarbij verdeeld over de twee grootste kredietverstrekkers op het platform: Stikcredit en Lendivo.
Het grootste investeringsplatform van Europa biedt beleggers de mogelijkheid om te investeren in leningen, obligaties, ETF’s en vastgoed. Voor investeringen in P2P-leningen ontvangen beleggers momenteel een gemiddeld rendement tot 11% per jaar.
De bijzonderheden van het platform: Mintos is vooral interessant voor rendementsgerichte beleggers die bereid zijn om iets meer risico te nemen. Op Mintos ontvangen beleggers momenteel gemiddeld 10,84% rente. Ook het historische gemiddelde sinds 2015 mag er met 8,8% zeker zijn.
Daarnaast biedt Mintos met Smart Cash nog een interessant product aan. Hierbij wordt je geld via een geldmarktfonds belegd, waardoor beleggers momenteel relatief risicoarme rente-inkomsten kunnen behalen en tegelijkertijd flexibel toegang houden tot hun kapitaal.
Mintos werd opgericht in 2014, telt inmiddels meer dan 700.000 geregistreerde gebruikers en beheert ruim € 800 miljoen aan vermogen. Daarmee behaalt het platform de maximale score voor deze eerste criteria.
Ook de jaarrekening van Mintos is gecontroleerd. Daaruit blijkt echter opnieuw dat het bedrijf verlieslatend is. Vorig jaar bedroeg het verlies € 2,2 miljoen, waardoor ik voor winstgevendheid 0 punten moet geven.
Mintos is gereguleerd en scoort ook sterk op het gebied van functies en mogelijkheden voor beleggers. Daarnaast overtuigt het P2P-platform wat betreft de terugbetalingen. Tijdens de coronapandemie en de oorlog in Oekraïne waren er weliswaar verschillende kredietverliezen, maar Mintos is erin geslaagd om een groot deel van het geld efficiënt terug te vorderen – ook al kan dat in sommige gevallen meerdere jaren duren.
In totaal geef ik Mintos een solide score van 80 op 100 punten.
Ik investeer zelf ook bij Mintos. De aanhoudende verliezen beginnen me echter steeds meer zorgen te baren.
Als het platform er op korte termijn niet in slaagt om een turnaround te realiseren en opnieuw winstgevend te worden, zal ik goed moeten overwegen of ik hier nog verder wil investeren. Momenteel bedraagt mijn investering bij Mintos € 7.800.
Profiteer hier van je Mintos-bonus en ontdek meer over dit populaire P2P-platform.
Platform 6: TWINO
Bij P2P-aanbieder TWINO investeren beleggers in consumentenkredieten uit Polen, met een jaarlijks rendement tussen 6% en 12%.
De bijzonderheden van het platform: Met TWINO FLEXI heeft de P2P-aanbieder een product ontwikkeld dat vooral interessant is voor beleggers die waarde hechten aan een vast rendement en hun opbrengsten beter willen kunnen voorspellen.
Met FLEXI ontvangen beleggers een vast jaarlijks rendement van 6%, terwijl het geld volledig beschikbaar blijft. Daarmee onderscheidt TWINO FLEXI zich van P2P-platforms zoals Go & Grow, waar eveneens tot 6% rendement wordt aangeboden. Bij deze P2P-aanbieders gaat het echter om een doelrendement, terwijl TWINO FLEXI een vaste rente van 6% biedt.
TWINO behoort tot de oudste P2P-platforms op de markt. Het bedrijf werd al in 2015 opgericht, maar is nooit explosief gegroeid. Momenteel zijn er ongeveer 22.000 beleggers op het platform geregistreerd.
Een groot pluspunt is dat zowel TWINO als zijn Poolse kredietverstrekkers over gecontroleerde jaarrekeningen beschikken en winstgevend zijn. Fincard boekte in 2025 een winst van meer dan € 10 miljoen, terwijl TWINO zelf slechts € 92.000 winst maakte.
75/100
Punten
Rendement van 10%
24.000 investeerders
€ 10 bonus bij registratie + 2% extra bonus (90 dagen)
Voor mij is dat echter minder zorgwekkend, omdat TWINO vooral de zeer winstgevende activiteiten van zijn kredietverstrekkers financiert.
Zowel het TWINO-platform als de lokale kredietverstrekkers zijn gereguleerd. TWINO staat onder toezicht van de Centrale Bank van Letland en valt sinds kort zelfs onder de Europese cryptoregelgeving MiCA. Het blijft interessant om te zien welke ontwikkelingen hier in de toekomst nog uit voortkomen.
Daarnaast beschikt TWINO over tal van functies, waaronder een secundaire markt en vertalingen in verschillende talen. Op het vlak van terugbetalingen waren er in het verleden wel problemen met de financiering van leningen in Vietnam en de Filipijnen. Daarom geef ik voor dit onderdeel slechts 10 van de 20 punten.
In totaal behaalt TWINO een goede score van 77 op 100 punten.
Momenteel heb ik bijna € 2.500 geïnvesteerd bij TWINO en ik ben van plan om mijn portfolio waarschijnlijk verder uit te breiden.
Sinds 2019 biedt LANDE particuliere beleggers de mogelijkheid om te investeren in landbouwleningen uit Letland, Litouwen, Polen en Roemenië, met een rendement van 9% tot 18% per jaar.
De bijzonderheden van het platform: De leningen bij LANDE zijn gedekt door tastbare activa, zoals landbouwgrond, machines, oogsten of vee. Daardoor verschilt het risicoprofiel duidelijk van dat van ongedekte financieringen.
Daarnaast wordt de landbouwsector binnen de Europese Unie op lange termijn ondersteund en gestimuleerd. Die blijvende economische en beleidsmatige steun creëert een interessant klimaat voor landbouwfinanciering.
Er is een gecontroleerde jaarrekening van het bedrijf beschikbaar, waaruit een winst van ongeveer € 250.000 blijkt. Ook op het vlak van terugbetalingen en groei heeft LANDE zich de laatste tijd goed hersteld. Voor beide criteria krijgt het platform daarom 10 van de 20 punten.
66/100
Punten
11% rente op landbouwleningen
Elk project is gedekt met (LTV) 44%.
3% cashback op uw investering gedurende de eerste 30 dagen
Daarnaast is LANDE gereguleerd en scoort het ook sterk op het gebied van functies en gebruiksmogelijkheden. Daarmee komt LANDE uit op een totaalscore van 76 van de 100 punten.
Voor de toekomst zie ik hier nog duidelijk opwaarts potentieel, zeker als het platform zijn huidige positieve ontwikkeling kan voortzetten.
Nadat ik exclusieve cijfers over de prestaties van de kredietportefeuille heb ontvangen, investeer ik opnieuw bij LANDE. Ik kies daarbij echter alleen nog voor leningen die door landbouwgrond zijn gedekt, omdat die in het verleden het beste hebben gepresteerd.
Het in 2016 opgerichte platform biedt beleggers consumentenkredieten aan van de eigen VIAINVEST Group, met een rendement tot 13% per jaar en een looptijd van 6 tot 12 maanden.
De bijzonderheden van het platform: Wat VIAINVEST vooral onderscheidt, is waarschijnlijk de combinatie van gereguleerde effecten, die worden gedekt door pools van consumentenkredieten, en de Buyback Obligation.
Bij deze investeringen is de kredietverstrekker verplicht om een lening terug te kopen wanneer de kredietnemer langer dan 60 dagen niet betaalt.
Als belegger kun je investeren in leningen uit de volgende landen:
Letland
Zweden
Tsjechië
Roemenië
Het aantal beleggers is de laatste tijd aan het dalen. Momenteel zijn er ongeveer 47.000 gebruikers geregistreerd bij VIAINVEST, waardoor het platform voor dit criterium 4 van de 5 punten krijgt.
Ook het gefinancierde kredietvolume is afgenomen: van € 19 miljoen in december 2025 naar slechts € 11,6 miljoen in juli 2026.
Op dit moment is er bovendien nog altijd geen jaarrekening beschikbaar. Voor zo’n grote groep vind ik dat absoluut onacceptabel. Daarom krijgt VIAINVEST zowel voor de jaarrekening als voor de winstgevendheid 0 punten. Waarom het platform er zo lang over doet om beleggers de belangrijkste financiële cijfers te tonen, is voor mij onbegrijpelijk.
VIAINVEST is gereguleerd, maar beschikt slechts over een beperkt aantal functies. Zo is er geen secundaire markt en zijn er geen vertalingen in andere talen beschikbaar. Daarom krijgt het platform voor dit onderdeel slechts 10 punten. De uitbetalingen aan beleggers zijn in het verleden daarentegen altijd probleemloos verlopen.
Daarmee behaalt VIAINVEST een totaalscore van 64 op 100 punten.
Momenteel heb ik bijna € 6.700 geïnvesteerd bij VIAINVEST. Door het gebrek aan transparantie ben ik niet van plan om mijn investering hier verder uit te breiden.
Als de huidige rente van 12% daalt, zal ik mijn investering volledig afbouwen. Voor mij is VIAINVEST op dit moment dan ook nog ver verwijderd van de titel beste P2P-platform.
In mijn Viainvest ervaringen ga ik uitgebreid in op het platform en bespreek ik de belangrijkste voor- en nadelen voor beleggers.
Platform 9: Loanch
Bij het P2P-platform Loanch investeren beleggers niet in Europese P2P-leningen, maar in leningen uit Maleisië. Daarvoor ontvangen zij een rendement tot 15,9%.
De grootste kredietverstrekker, Tambadana, heeft zijn hoofdkantoor in Kuala Lumpur. Ik heb het bedrijf daar zelf bezocht en kon me zo persoonlijk een beeld vormen van de onderneming.
De bijzonderheden van het platform: Het unieke aan Loanch is vooral de geografische focus van het P2P-platform. Met Zuidoost-Azië richt deze P2P-aanbieder zich op een markt die tot nu toe vaak onderbelicht bleef.
Deze regio is bijzonder interessant vanwege het grote potentieel voor economische groei en de tegelijkertijd hoge vraag naar kredieten.
Het bedrijf werd al in 2022 opgericht, maar had enige tijd nodig om het platform op te bouwen. In 2024 gingen de digitale deuren uiteindelijk open en konden de eerste beleggers zich registreren. Momenteel telt het P2P-platform ongeveer 15.000 beleggers.
Sindsdien heeft Loanch een indrukwekkende groei doorgemaakt. In slechts 12 maanden tijd wist het platform zijn kredietportefeuille op te schalen van ongeveer € 6 miljoen naar bijna € 30 miljoen. Dat kredietportfolio levert inmiddels meer dan € 1 miljoen winst per maand op.
Helaas is er op dit moment nog geen gecontroleerde jaarrekening beschikbaar. Daardoor ontbreken ook gecontroleerde cijfers over de winstgevendheid.
79/100
Punten
Tot 16% rente met persoonlijke leningen van Asia
Auto-investeringsfunctie beschikbaar
1% extra rente voor de eerste 90 dagen van je investering
De kredietverstrekkers zijn gereguleerd, maar Loanch als marktplaats zelf niet. Daarom krijgt het platform voor regulering slechts 5 van de 10 punten.
Loanch scoort wel sterk op het gebied van features. Zo beschikt het platform onder meer over een Auto-Invest, meertalige vertalingen en een belastingrapport. Ook zijn er tot nu toe geen problemen met uitbetalingen geweest.
Ondanks de sterke groei behaalt Loanch door het gebrek aan transparantie momenteel slechts 60 van de 100 punten.
Momenteel heb ik ongeveer € 2.500 geïnvesteerd bij Loanch.
Platform 10: FF Forest
In de P2P-vergelijking behoort FF Forest tot de nieuwkomers op de markt. Zoals de naam al doet vermoeden, investeren beleggers hier in bossen die worden aangekocht en vervolgens als gebundeld pakket worden doorverkocht aan private-equitybedrijven.
Daarvoor ontvangen beleggers momenteel een rendement tot 15% per jaar.
De bijzonderheden van het platform: FF Forest onderscheidt zich doordat beleggers rechtstreeks investeren in bosgronden en bosbouw en daarmee een tastbaar actief financieren in plaats van klassieke P2P-leningen.
Het rendement ontstaat door de groei van bomen, de verkoop van hout en mogelijke waardestijgingen van de bosgronden. Daarnaast maakt FF Forest gebruik van technologie voor bosanalyse en de selectie van geschikte percelen.
Het P2P-platform FF Forest is pas in 2024 gelanceerd en kan momenteel nog geen gecontroleerde jaarrekening voorleggen. Ook ontbreekt het voorlopig aan regulering en uitgebreide features.
Daar staat tegenover dat FF Forest wel een secundaire markt via de ‘Early Exit’-functie aanbiedt en een zeer snelle groei laat zien. Tot nu toe zijn bovendien alle rente-uitbetalingen steeds op tijd op de rekeningen van beleggers bijgeschreven en uitbetaald.
Door de nog korte staat van dienst komt FF Forest in de P2P-vergelijking van dit jaar uit op 47 van de 100 punten.
Hoewel FF Forest nog een erg jong en relatief onervaren platform is, vind ik het bedrijfsmodel bijzonder interessant. Daarom heb ik er zelf € 5.300 geïnvesteerd en zal ik de verdere ontwikkeling van deze P2P-aanbieder nauwlettend volgen.
Conclusie: Ook de veiligste P2P-platforms brengen risico’s met zich mee
De eerste plaats gaat, net als in de eerste helft van 2026, met een sterke score van 93 punten terecht naar Debitum. Het platform biedt een aantrekkelijk rendement en presteert over de hele lijn zeer sterk. Vlak daarachter volgt de gevestigde speler Go & Grow met 90 punten, terwijl Monefit SmartSaver de derde plaats inneemt.
Bij deze top 3 voel ik me momenteel het meest comfortabel. Daarom heb ik daar ook met afstand het grootste deel van mijn kapitaal geïnvesteerd.
VIAINVEST eindigt op de achtste plaats met 64 punten. Dat vind ik jammer, omdat er volgens mij veel meer potentieel in het platform zit. Onderaan de ranking staan Loanch met 60 punten en nieuwkomer FF Forest met 47 punten.
Deze ranking staat uiteraard niet in steen gebeiteld en is vooral bedoeld als oriëntatie. Uiteindelijk moet je zelf bepalen welk platform het beste aansluit bij jouw doelen, risicobereidheid en beleggingsstrategie. Eén ding is duidelijk: er is voor vrijwel elk type belegger wel een passend P2P-platform te vinden.
FAQ – veelgestelde vragen over de P2P-lening vergelijking
Hoe veilig zijn P2P-platforms?
P2P-investeringen zijn in principe risicovoller dan spaargeld bij een bank. Ook bij gereguleerde platforms blijft er een risico bestaan op wanbetaling door kredietnemers, problemen bij kredietverstrekkers of het faillissement van het platform zelf.
Welk P2P-platform biedt de hoogste rente?
Bij Afranga kunnen beleggers een rendement tot 16% behalen. Bij Loanch en FF Forest loopt het mogelijke rendement op tot 15% per jaar.
Welke criteria zijn belangrijk bij het vergelijken van P2P-platforms?
Bij een P2P-vergelijking spelen vooral factoren zoals de ervaring van het platform, de financiële draagkracht van de kredietverstrekkers en het percentage succesvol teruggevorderde leningen een belangrijke rol.
Welk P2P-platform is geschikt voor beleggers die weinig risico willen nemen?
P2P-investeringen brengen altijd risico’s met zich mee. Voor risicomijdende beleggers kan een gebruiksvriendelijk en toegankelijk platform zoals Go & Grow een interessante keuze zijn.
Cookie-Zustimmung verwalten
Wir verwenden Cookies, um unsere Website und unseren Service zu optimieren.
Funktional
Altijd actief
The technical storage or access is strictly necessary for the legitimate purpose of enabling the use of a specific service explicitly requested by the subscriber or user, or for the sole purpose of carrying out the transmission of a communication over an electronic communications network.
Vorlieben
Die technische Speicherung oder der Zugriff ist für den rechtmäßigen Zweck der Speicherung von Präferenzen erforderlich, die nicht vom Abonnenten oder Benutzer angefordert wurden.
Statistiken
Die technische Speicherung oder der Zugriff, der ausschließlich zu statistischen Zwecken erfolgt.The technical storage or access that is used exclusively for anonymous statistical purposes. Without a subpoena, voluntary compliance on the part of your Internet Service Provider, or additional records from a third party, information stored or retrieved for this purpose alone cannot usually be used to identify you.
Marketing
The technical storage or access is required to create user profiles to send advertising, or to track the user on a website or across several websites for similar marketing purposes.