
Festgeld mit 3 % Zinsen? Diese Alternative bietet bis zu 10,52 % Rendite


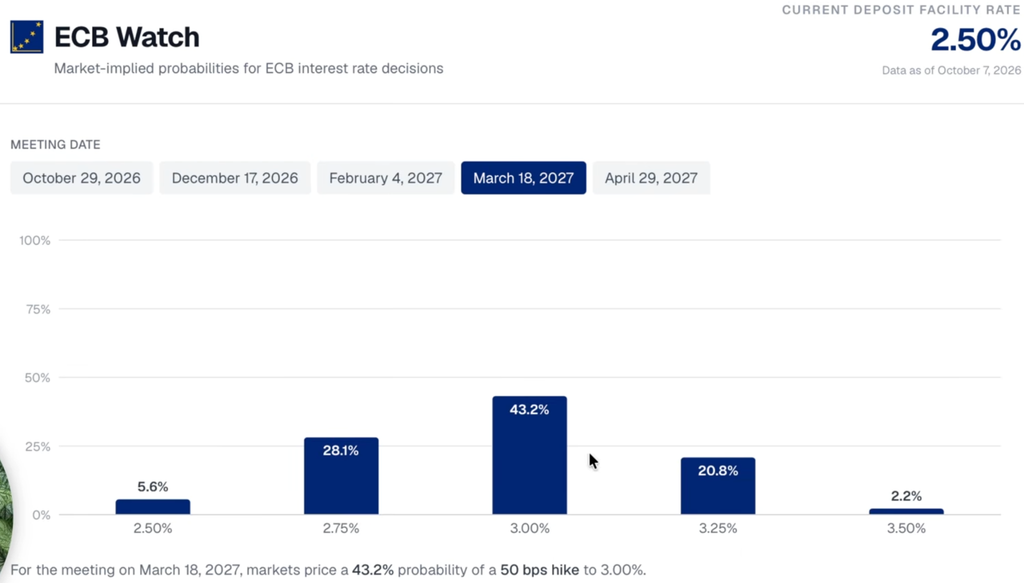
Die Inflation macht nicht Halt und das zwingt die EZB zum Handeln. Der Markt geht davon aus, dass die Zinsen für Sparer bis Jahresende auf 2,75 % steigen werden. Bis März 2027 sind 3 % Zinsen laut ECB Watch so gut wie sicher.
Auch für Anleger stellt sich jetzt die Frage, wo sich ihr Geld sicher und vor allem attraktiv parken lässt, um in den kommenden Monaten noch Zinsen zu verdienen. Eines ist klar: Der Zinsanstieg hat für Anleger spürbare Konsequenzen.
Das Wichtigste in Kürze:
- Steigende Zinsen können neue Festgeldangebote und Anleihen für Sparer attraktiver machen.
- Hochzins-Unternehmensanleihen und Staatsanleihen von Ländern mit niedrigerer Bonität bieten höhere Renditechancen, bergen aber auch größere Ausfallrisiken.
- Alternative Anlageprodukte wie die Monefit Vaults mit 10% Zinsen pro Jahr können für renditeorientierte Anleger die attraktivere Wahl sein.
Was bedeutet die Zinsentwicklung für Anleger?
Der Leitzins wird aller Wahrscheinlichkeit nach in den kommenden Monaten steigen. Das macht sowohl das klassische Festgeld als auch Alternativen dazu für Anleger deutlich interessanter.
Zu den spannendsten Optionen im aktuellen Zinsumfeld zählen:
- das klassische Festgeld: mit einer Laufzeit von 6-24 Monaten
- Staatsanleihen: sowohl Prime als auch kurz vor Sub-Prime
- Unternehmensanleihen: sowohl Prime als auch Sub-Prime
- Laufzeit-ETFs: mit einem fixen Enddatum
- Neue Produkte: unter anderem Monefit Vaults
Welche Wahl die beste für Anleger ist, hängt immer von den allgemeinen Entwicklungen am Markt, der Wettbewerbssituation sowie der eigenen Risikobereitschaft ab.
Allgemein gilt jedoch: Je höher das Risiko, desto höher das Renditepotenzial.
Festgeld-Optionen: DKB und Deutsche Bank
Das klassische Festgeld ist nach wie vor eine der sichersten, aber auch renditeärmsten Optionen. Hier sind zwei Banken aktuell spannend: die DKB und die Deutsche Bank.
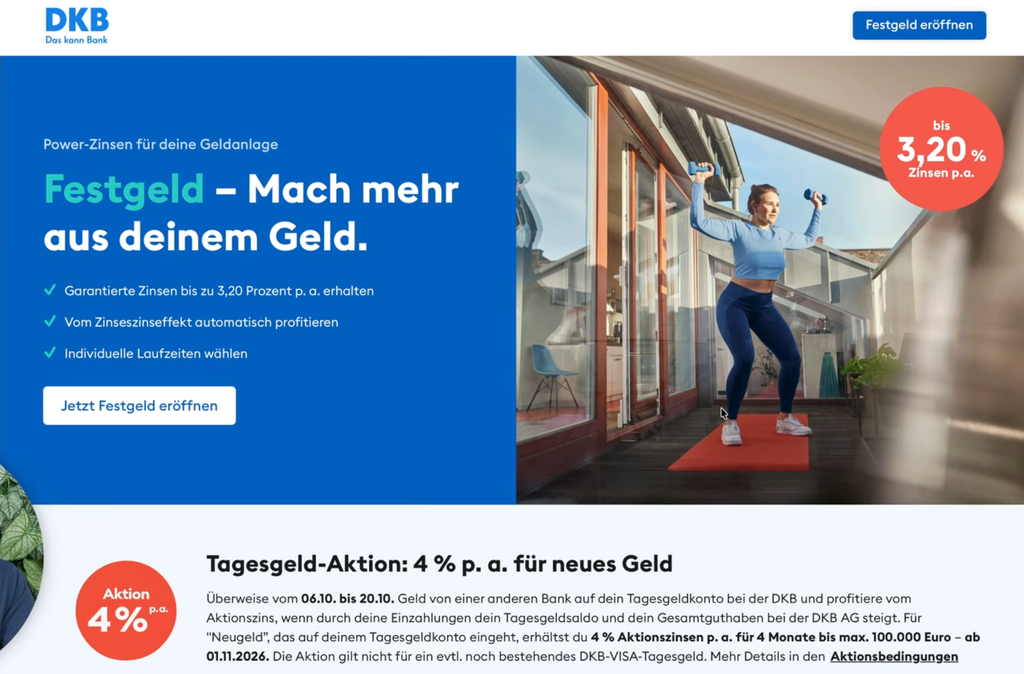
Die DKB verspricht ihren Kunden aktuell bis zu 3,2 % Zinsen auf ihr Festgeld und das bei individuell wählbarer Laufzeit. Je länger diese ausfällt, desto höher ist auch der Zinssatz. Bei einer Laufzeit von einem Jahr erhalten Anleger 2,7 %, was somit über dem aktuellen Einlagenzins von 2,5 % liegt.
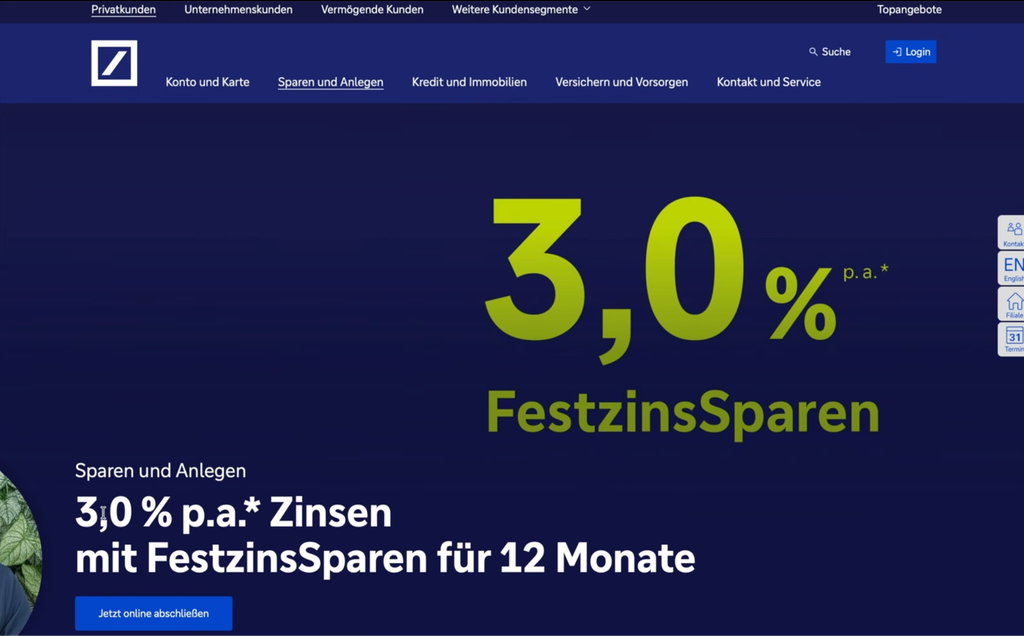
Bei der Deutschen Bank handelt es sich ebenfalls um einen etablierten Anbieter mit interessanten Konditionen. Hier erhalten Neukunden 3 % Zinsen auf ihr Festgeld. Für Bestandskunden sind es 2,4 %.

Kurzlaufende deutsche Staatsanleihen: Überschaubare Zinssensitivität
Alternativ zum klassischen Festgeld können deutsche Staatsanleihen mit kurzer Laufzeit Anlegern gute Zinsen bei überschaubarem Risiko bieten.
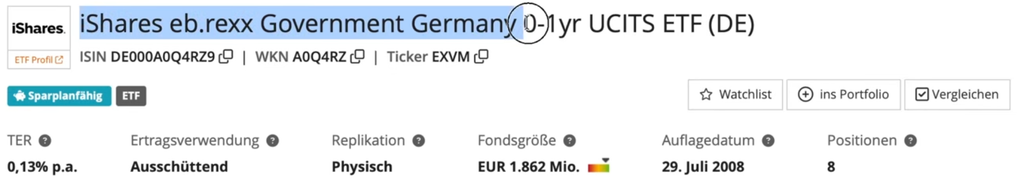
Der iShares eb.rexx Government Germany 0-1yr UCITS ETF bietet Anlegern Zugang zu einem Portfolio kurzlaufender deutscher Staatsanleihen. Die Erträge werden ausgeschüttet und die Kosten sind mit einer TER von 0,13 % gering.
Die Rendite dieses ETFs lag in den vergangenen 12 Monaten bei 1,8 % und in den vergangenen drei Jahren bei 7,7 %.
Höhere Renditen durch französische Staatsanleihen?
Anleger, die sich höhere Renditen erhoffen, können zu Staatsanleihen anderer europäischer Länder greifen. Wichtig zu berücksichtigen sind hier die Bonität des jeweiligen Staates sowie die politische und wirtschaftliche Lage, die das Risiko erheblich beeinflussen können.
Aufgrund der höheren Finanzierungskosten des Landes können französische Staatsanleihen eine spannende Wahl sein. Aktuell gibt es bei einer Laufzeit von einem Jahr 3,2 % Zinsen.
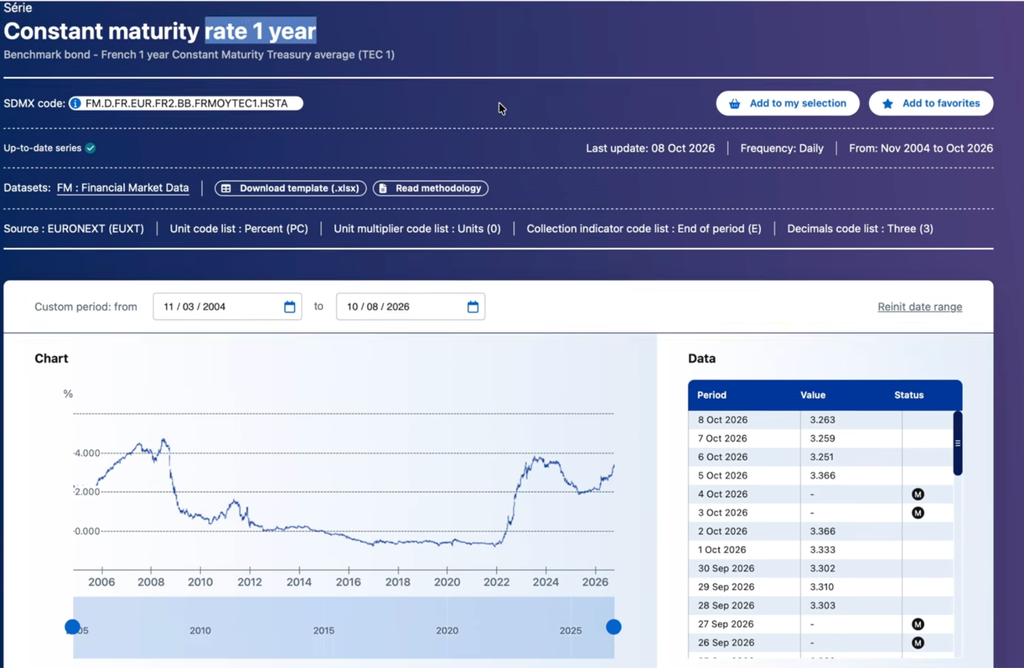
Laufzeit-ETFs als Alternative zum Festgeld
Ein Geheimtipp für viele Anleger sind sogenannte Laufzeit-ETFs wie der iShares iBonds ETF.
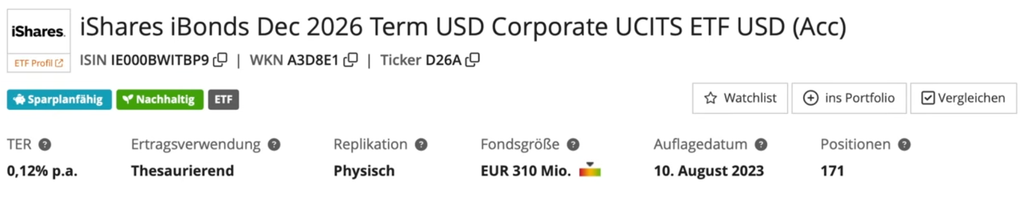
Bei diesem ETF wird ausschließlich in Investment-Grade-Anleihen investiert, die noch 2026 fällig werden und eine Rendite von stolzen 4,26 % bieten.
Der große Vorteil für Anleger: Das fixe Enddatum. Somit lässt sich bereits vorab einplanen, wie viel Geld zu einem bestimmten Stichtag zurückfließt.
Für Anleger, die ihre Rendite maximieren wollen, gibt es allerdings andere Optionen.
Unternehmensanleihen: Attraktive Renditen für erhöhtes Risiko
Nicht nur Staatsanleihen, sondern auch Unternehmensanleihen können für Anleger zur spannenden Wahl werden. Die Rendite hängt dabei unter anderem von der Bonität des jeweiligen Unternehmens sowie der Laufzeit ab.
Vor allem die Laufzeit ist in einem schwankenden Zinsumfeld entscheidend, da Anleihen mit längerer Laufzeit deutlich empfindlicher auf Zinserhöhungen reagieren. Daher lohnt es sich, gerade jetzt einen Fokus auf kurzlaufende Anleihen zu legen.
Darüber hinaus sollte zwischen Prime- und Subprime-Unternehmensanleihen unterschieden werden.
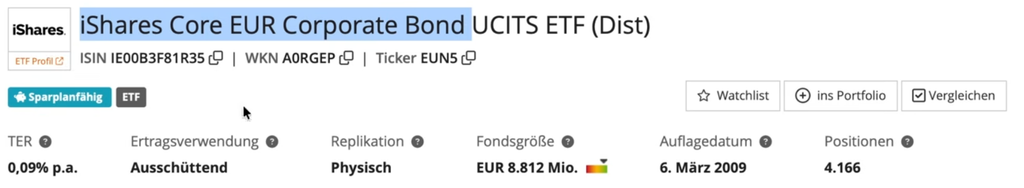
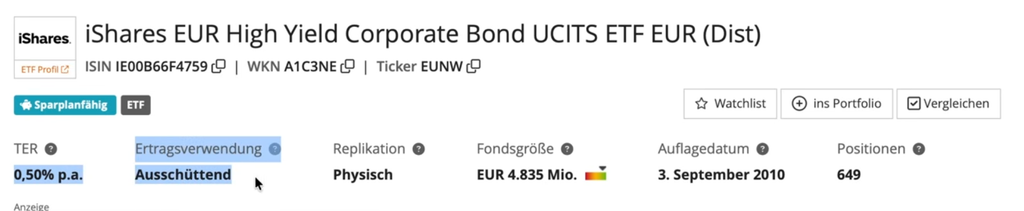
Prime-Unternehmensanleihen verfügen über ein Investment-Grade-Rating. Subprime-Unternehmensanleihen, wie sie beispielsweise in High-Yield-ETFs enthalten sind, setzen dagegen auf Anleihen mit niedrigerer Kreditwürdigkeit.
Diese bieten häufig höhere Renditechancen, bergen aber auch ein größeres Ausfallrisiko.
Interessante Optionen:
- Prime-Unternehmensanleihen: iShares Core EUR Corporate Bond ETF
- Subprime-Unternehmensanleihen: iShares EUR High Yield Corporate Bond ETF
Maximale Rendite mit Monefit Vaults
Die Vaults von Monefit sind die attraktivste Option für alle Anleger, die das Meiste aus ihrer Rendite holen möchten.
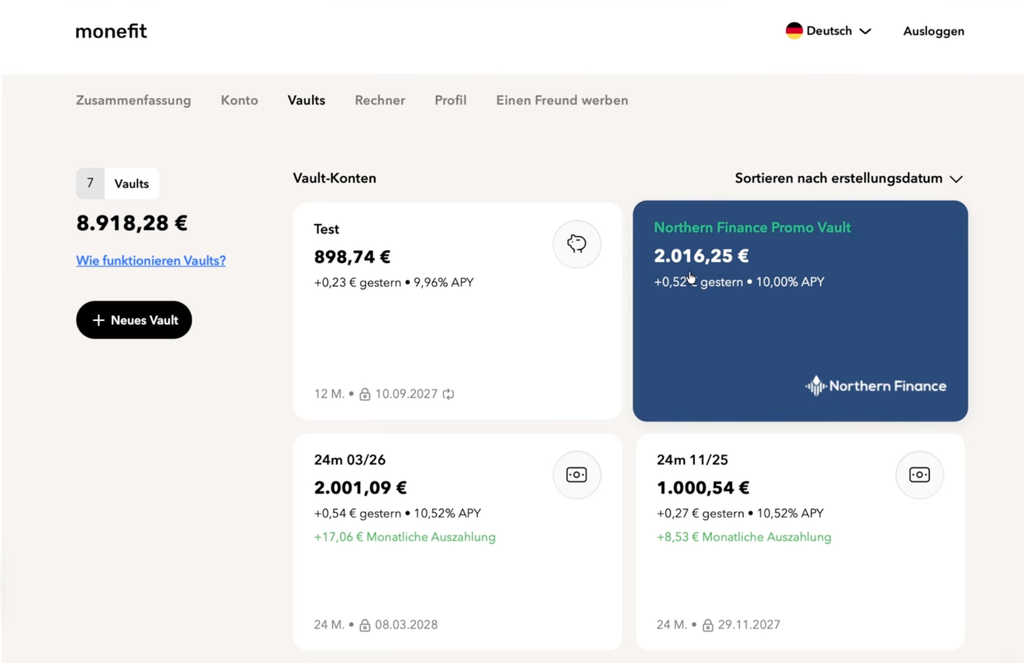
Exklusiv für die Northern Finance Community gibt es noch bis zum 27. Oktober den “Northern Finance Promo Vault“. Hier erhältst du ganze 10% statt 9,42% Zinsen pro Jahr, wenn du dein Geld für ein Jahr bindest.
Diesen Bonus gibt es nur, wenn du ein Monefit-Konto über diesen Link eröffnest oder dies in der Vergangenheit getan hast.
Das Risiko bei den Monefit Vaults ist deutlich höher als bei Staatsanleihen. Dafür haben Anleger auch die Möglichkeit, eine Rendite von 10,52 % zu erzielen, bei einer Bindung von 2 Jahren.
Für Anleger, die auf der Suche nach hohen Renditen sind, könnte Monefit die attraktivere Wahl sein.
Fazit: Höheres Risiko für mehr Rendite beim Festgeld
Die Inflation schmälert die Kaufkraft des Ersparten. Anleger, die dem entgegenwirken möchten, sind daher gezwungen, zu investieren.
Ob klassisches Festgeld oder eine Festgeld-Alternative infrage kommt, hängt von der individuellen Risikobereitschaft ab. Fest steht jedoch, dass sich mit einigen Produkten aktuell satte Renditen erwirtschaften lassen.
Anleger, die auf Nummer sicher gehen möchten, können neben dem klassischen Festgeld zu deutschen Staatsanleihen greifen. Wer allerdings mehr aus seinem Geld machen und sein Portfolio zusätzlich diversifizieren möchte, sollte zu höher verzinsten Alternativen greifen.
Eines der aktuell spannendsten Produkte hierfür sind die Monefit Vaults. Hier fahren Anleger Zinsen von bis zu 10,52 % pro Jahr ein und bauen sich somit einen deutlichen Inflationspuffer auf.
FAQ: Welche Festgeld-Alternative bietet die höchste Rendite?

