
Monefit* verdient prächtig, das zeigt der neue Quartalsbericht der Muttergesellschaft Creditstar Group. Eine Zahl gefällt mir aber gar nicht: der Verschuldungsgrad. Er liegt jetzt bei rund 4,9, und das vertragliche Limit der Anleihen liegt bei 5. Hier erfährst du, was hinter dieser Grenze steckt, warum es trotzdem einen Puffer für dich gibt und was du jetzt tun solltest.
Warum die Grenze bei 5 so wichtig ist
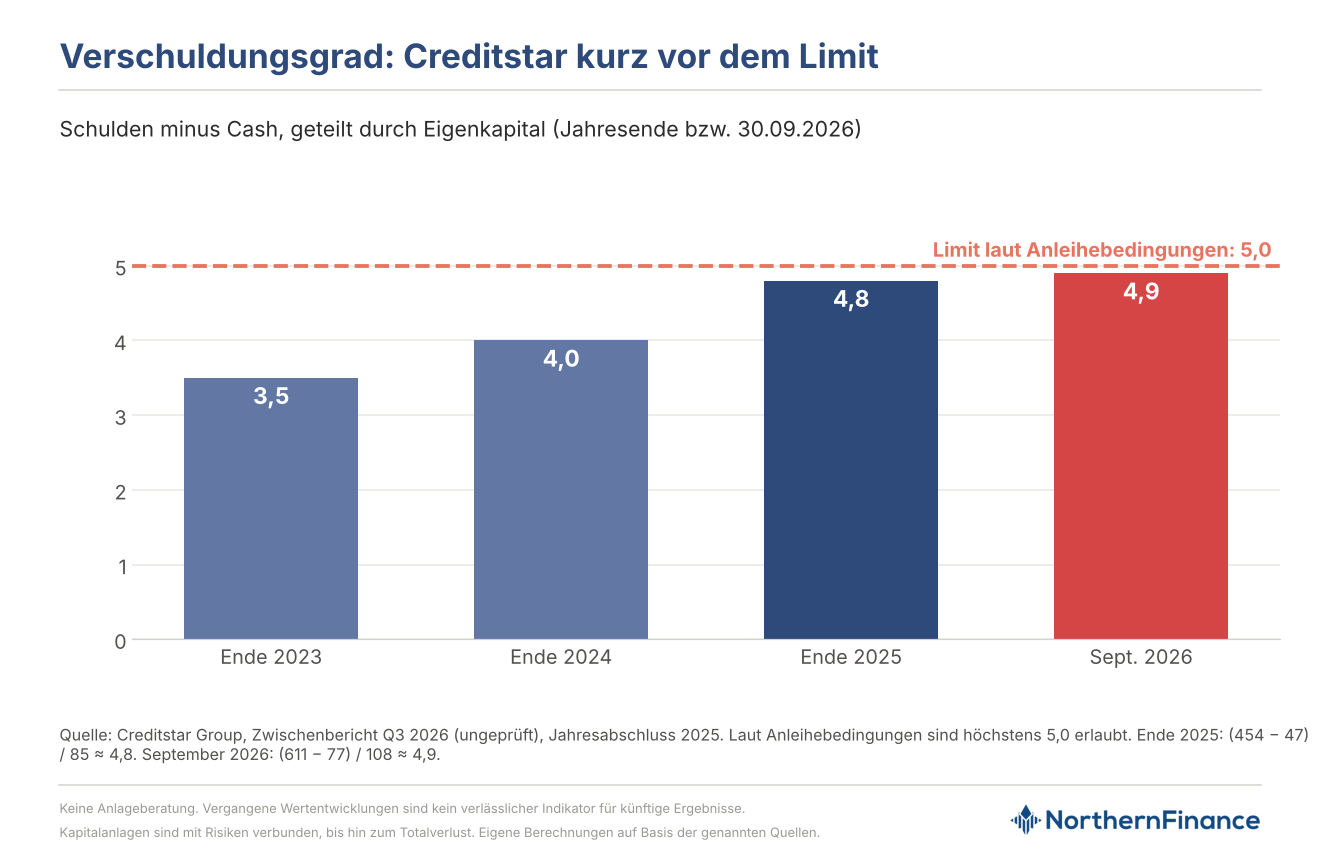
Creditstar hat Anleihen ausgegeben. In deren Bedingungen steht: Die Schulden dürfen höchstens fünfmal so hoch sein wie das Eigenkapital. Wird das Limit gerissen, können die Anleihegläubiger ihr Geld sofort zurückfordern. Für ein Unternehmen, das von geliehenem Geld lebt, wäre das der wirtschaftliche K.o.
Rechnet man das Geld auf den Konten von den Schulden ab, lag das Verhältnis Ende 2025 bei rund 4,8. Ende September 2026 sind es rund 4,9. Ende 2023 waren es noch 3,5, Ende 2024 4,0.
Die Schulden wachsen schneller als das Eigenkapital
Das Eigenkapital ist seit Jahresanfang um 27 % von 85 auf 108 Millionen Euro gestiegen. Das kommt fast komplett aus einbehaltenen Gewinnen, Creditstar schüttet also nichts aus. Die Schulden sind aber im selben Zeitraum um 35 % von 454 auf 611 Millionen Euro gewachsen.
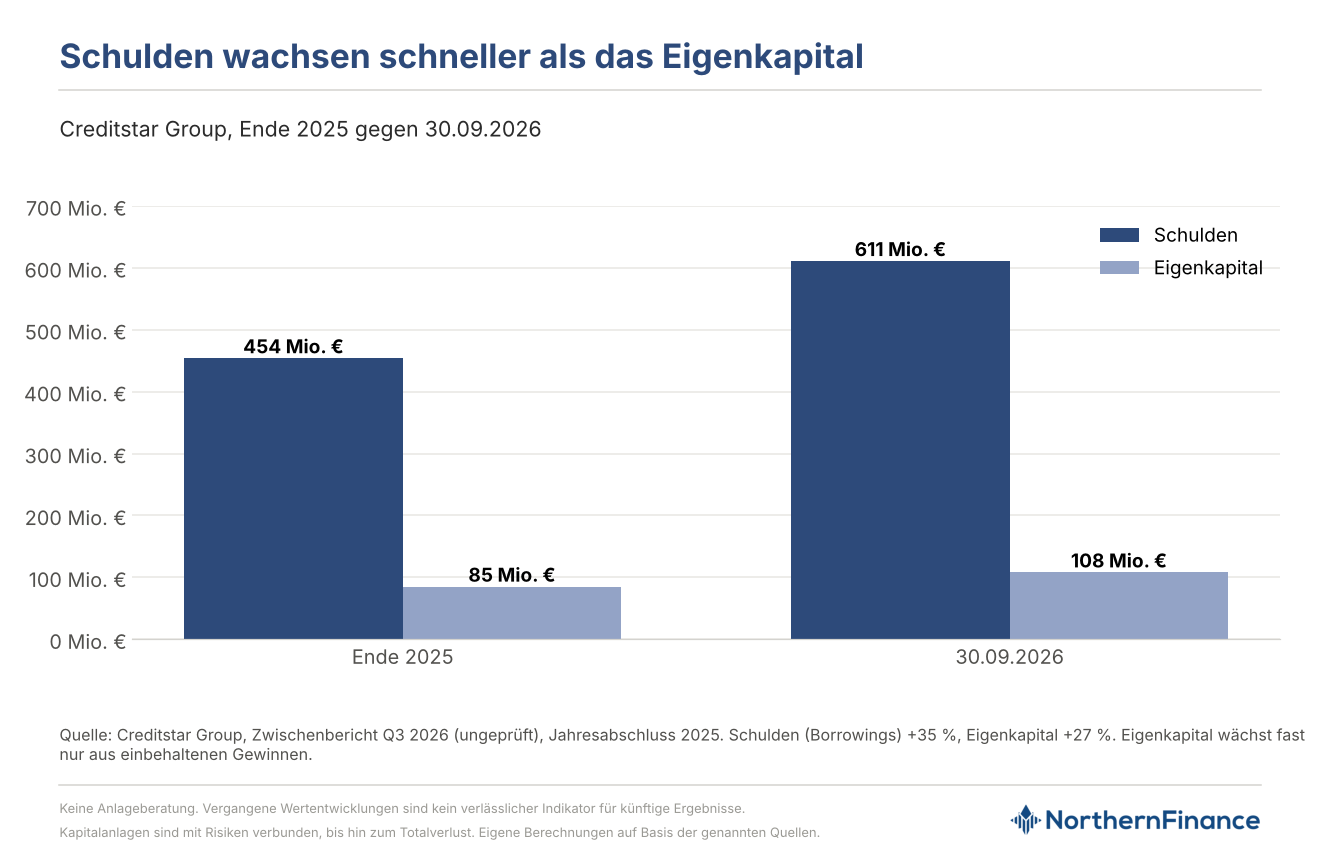
Ein Detail fällt dabei auf: Rund 27 Millionen Euro der neuen Schulden sind Zinsen, die nicht bar ausgezahlt, sondern den Schulden gutgeschrieben wurden. Das dürften vor allem Anleger sein, die ihre Zinsen stehen lassen, etwa in den Vaults. Die Schulden wachsen also auch ohne neue Anleger.
Einen großen Schritt gibt es aber: Erstmals seit der Gründung 2006 hat Creditstar externes Geld aufgenommen, 4,6 Millionen Euro vom Singapurer Anbieter Kilde als Wandeldarlehen, bei einer Bewertung von 130 Millionen Euro vor der Investition. Gemessen an 157 Millionen Euro neuen Schulden in diesem Jahr ist das ein kleiner Betrag, jedoch ein Anfang.
Der Cash-Puffer: die gute Nachricht
Ende 2023 hatte Creditstar gerade einmal 0,8 Millionen Euro in Cash auf den Konten. Ende 2025 waren es 47 Millionen, Ende Juni 2026 sogar 93 Millionen. Ende September sind es 77 Millionen Euro, weil ein Teil in neue Kredite geflossen ist. Gemessen an den Schulden ist das ein Puffer von rund 12,5 %.
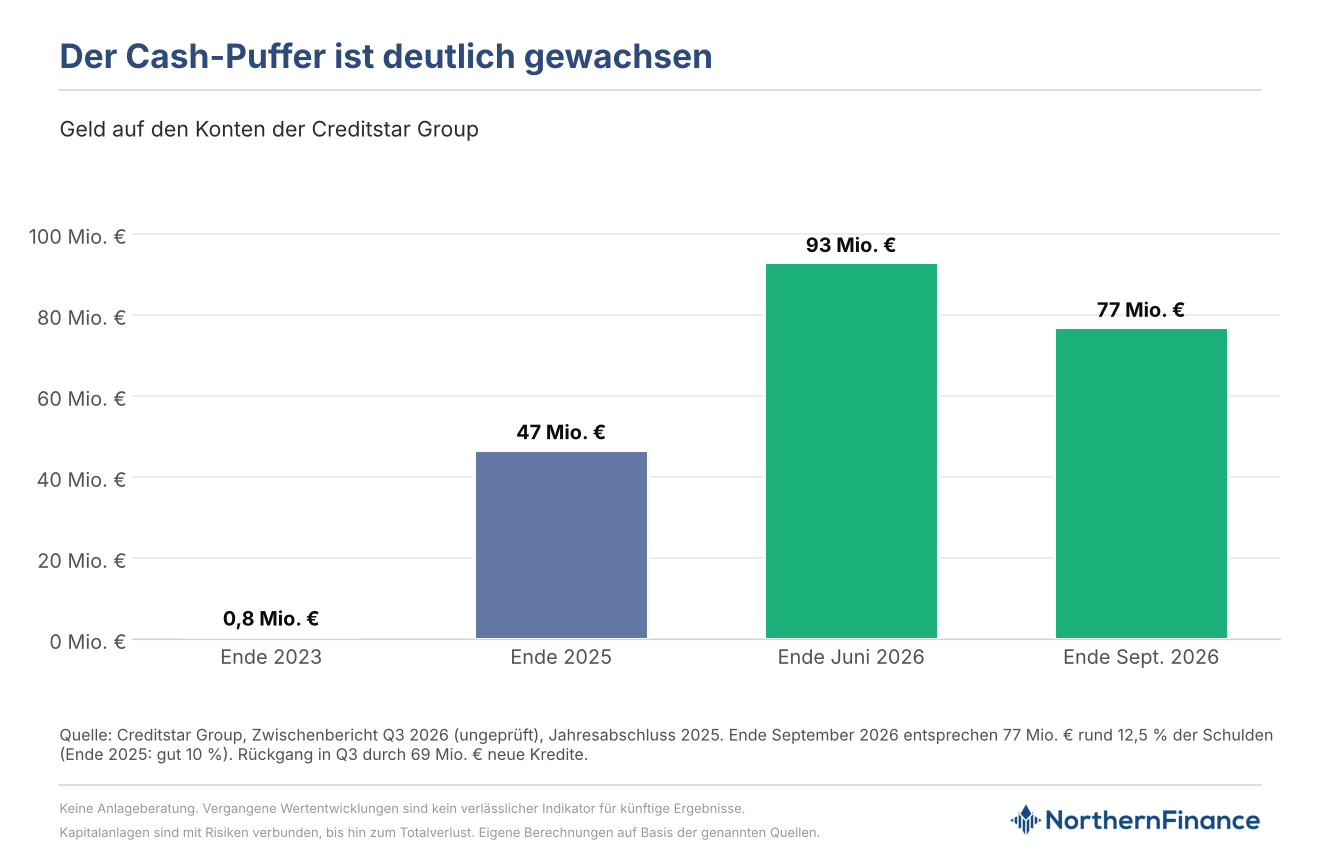
Dieser Puffer ist dein Schutz, falls viele Anleger gleichzeitig abziehen wollen. Und in den ersten neun Monaten hat das bereits gut funktioniert: Creditstar hat 118 Millionen Euro an Schulden zurückgezahlt, darunter auch Abhebungen von Anlegern, während 246 Millionen Euro neu reinkamen.
Was du jetzt tun solltest
Creditstar muss jetzt entweder das Wachstum bremsen oder deutlich mehr Eigenkapital aufnehmen. Beides ist machbar, aber du solltest es beobachten. Überlege außerdem bewusst, ob du in Vaults mit fester Laufzeit gehst. Dort gibt es mehr Zinsen, aber in einer Krise kommst du nicht früher an dein Geld.
Transparenz: Northern Finance ist Partner von Monefit. Ich bin selbst mit 16.692 € investiert.
Fazit: Kein Grund zur Panik, aber Risiko Nummer eins
Die Gewinne decken die Zinsen klar, und der Cash-Puffer ist deutlich größer als vor einem Jahr. Der Verschuldungsgrad bleibt aber das größte Risiko bei Monefit. Ich bleibe investiert und nutze Monefit in meinem diversifizierten Portfolio für Cashflow und schnelle Verfügbarkeit vom Geld. Gehst du auch so vor, kannst du auch von angenehm hohen Zinsen profitieren, ohne zu viel auf eine Karte zu setzen.
Hinweis: Dies ist keine Anlageberatung, sondern die Meinung des Autors. Vergangene Renditen sind kein Indikator für die Zukunft. Dein Kapital ist einem Risiko ausgesetzt, bis hin zu einem möglichen Totalverlust. Alle Links zu den Investment-Plattformen sind Affiliate- bzw. Werbe-Links (mit * oder ¹ gekennzeichnet). Ich erhalte hierfür eine Vergütung.

