


„Früher konnte man sich mit einem normalen Gehalt ein Haus leisten.“ Diesen Satz hast du bestimmt schon oft gehört. Aber stimmt er? Ich habe nachgerechnet, wie viele Jahresgehälter ein Haus 1970, 1990 und heute gekostet hat und wie hoch die Kreditrate damals wirklich war. Das Ergebnis ist klar!
Die Rechnung
Als Beispiel dient ein neues Einfamilienhaus mit 130 Quadratmetern auf 600 Quadratmetern Grundstück, berechnet mit Baukosten und Grundstückspreisen des Statistischen Bundesamts für das jeweilige Jahr. Als Gehalt nehme ich das offizielle Durchschnittsentgelt der Rentenversicherung.
- 1970: Das Haus kostete rund 119.000 D-Mark, das Durchschnittsgehalt lag bei 13.343 D-Mark im Jahr. Das sind fast 9 Jahresgehälter.
- 1990: rund 358.000 D-Mark bei knapp 42.000 D-Mark Gehalt, also 8,5 Jahresgehälter.
- 2000 und 2010: 7,6 und 8,3 Jahresgehälter.
- Heute: rund 475.000 Euro bei rund 50.500 Euro Gehalt, also 9,4 Jahresgehälter.
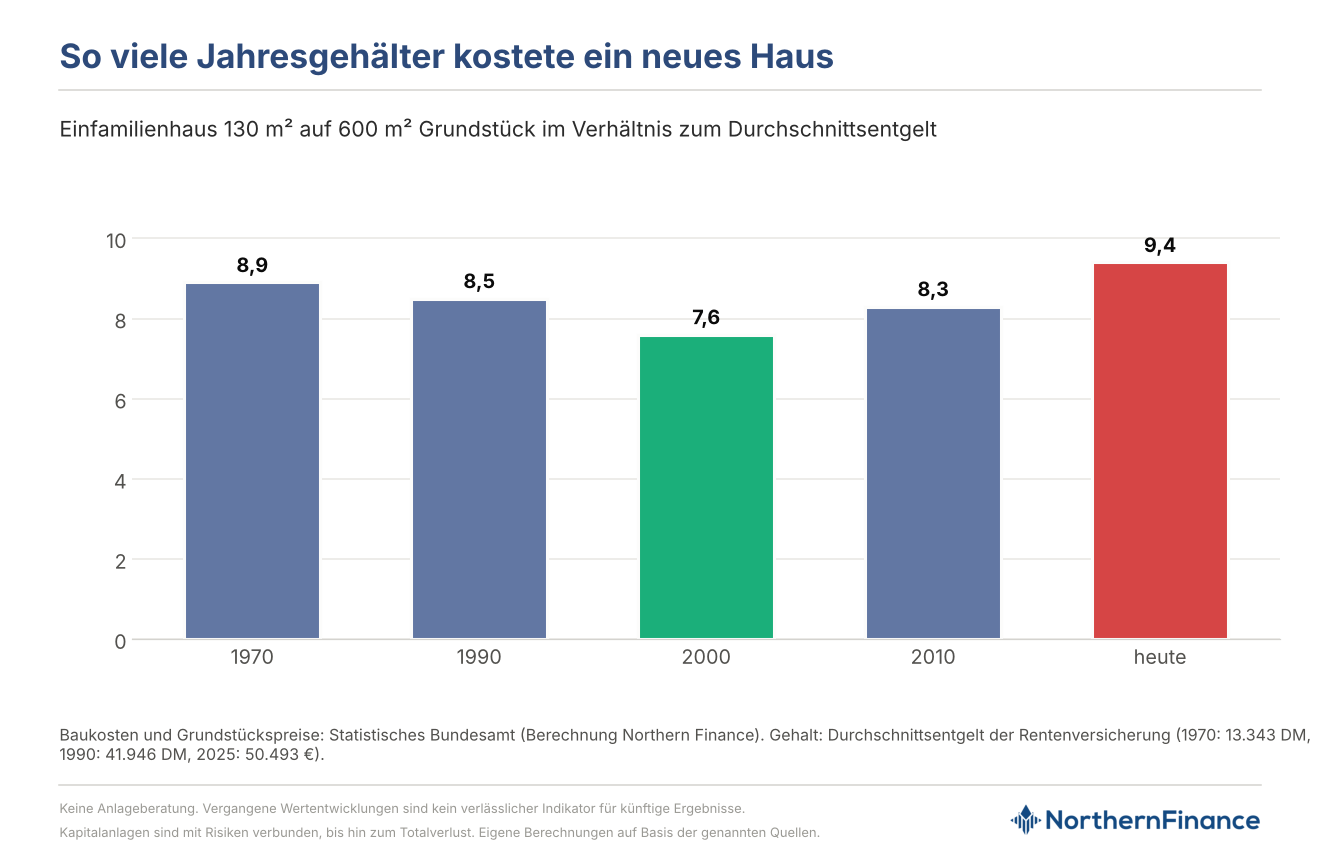
Gemessen am Gehalt ist ein Haus heute also etwas teurer als in den 2000ern und 2010ern, aber nicht dramatisch teurer als 1970. Warum fühlt es sich trotzdem so an, als hätten es die Großeltern viel leichter gehabt?
Der große Unterschied: Zinsen und Inflation
1970 lag der Bauzins bei rund 9 %. Im September 1981 erreichte er mit fast 12 % sein Allzeithoch, und auch 1990 lag er noch bei fast 10 %. Zum Vergleich: 2021 waren es im Schnitt rund 1,1 %, heute sind es um die 3,7 %.
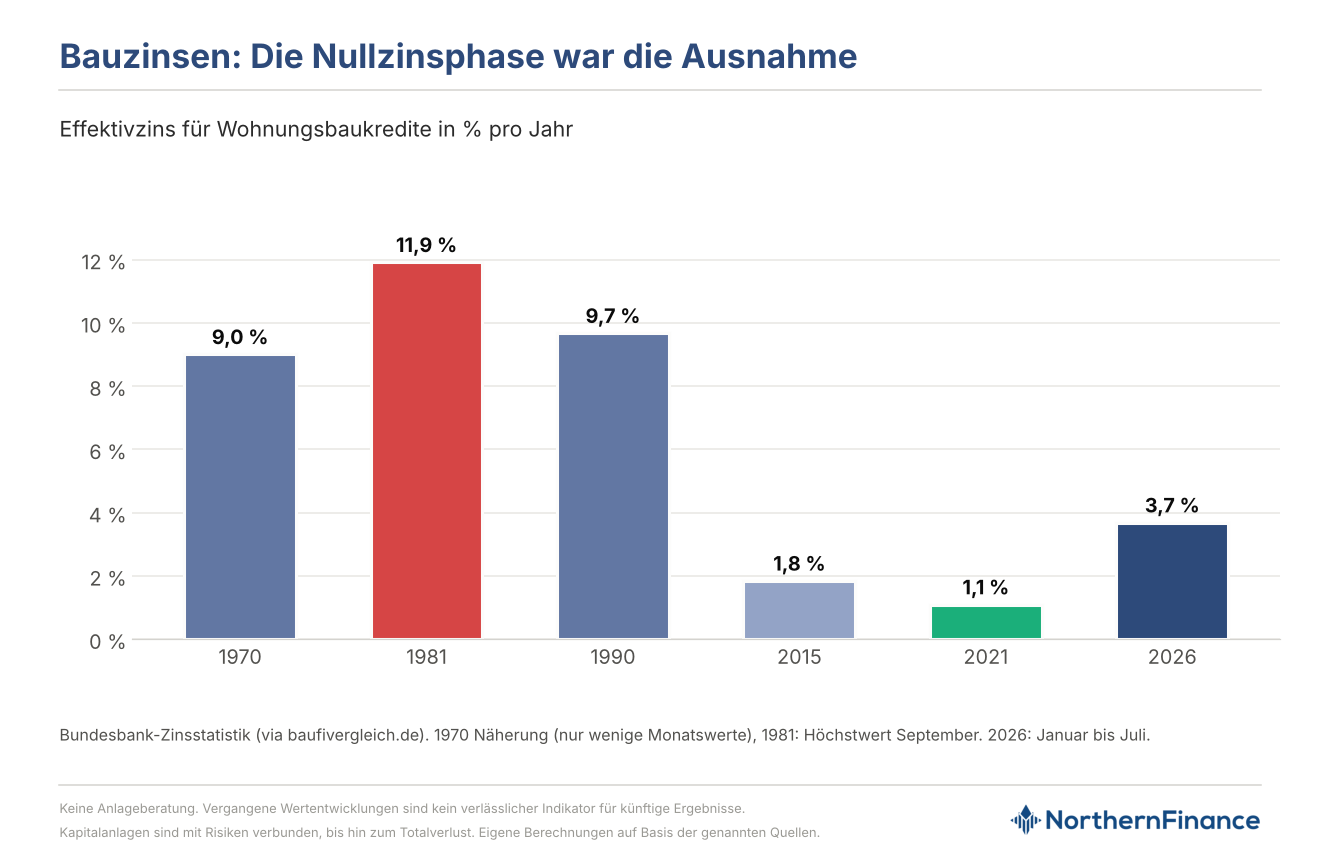
Mit 20 % Eigenkapital, 9 % Zinsen und 30 Jahren Laufzeit hätte die Rate deiner Großeltern 1970 knapp 70 % des Gehalts eines Durchschnittsverdieners verschlungen. Das ist deutlich mehr als heute. Leicht hatten sie es also nicht.
Warum es danach trotzdem leichter wurde
Jetzt kommt der entscheidende Punkt. Die Inflation war damals hoch, und die Löhne stiegen in den 70ern um gut 8 % pro Jahr. Die Kreditrate blieb aber gleich. Zehn Jahre nach dem Kauf machte dieselbe Rate deshalb nur noch rund 31 % des Gehalts aus. Die ersten Jahre waren die schwersten, danach hat die Inflation die Schulden Jahr für Jahr kleiner gemacht.
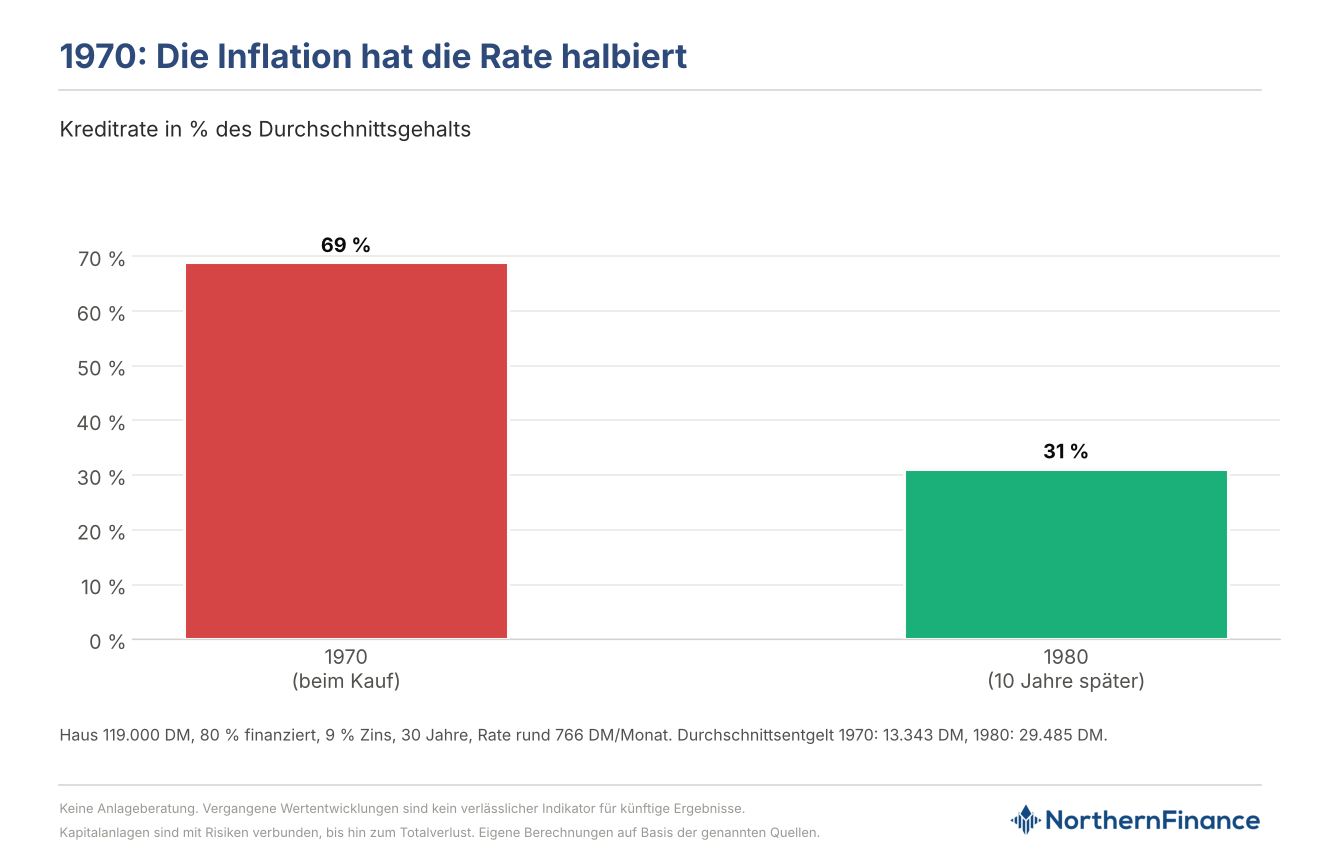
Genauso lief es in den Jahrzehnten danach. Die Inflation hilft dir als Schuldner langfristig enorm, weil dein Gehalt mitwächst, deine Schulden aber nicht.
Warum sich heute alles so teuer anfühlt
Unser Vergleichsmaßstab ist schief. Zwischen 2012 und 2021, in der Nullzinsphase, konnten sich viele bei 1 oder 2 % Zinsen trotz steigender Preise ein Haus gut leisten. Wer damals gekauft hat, hatte es rückblickend sehr leicht. Gemessen daran wirkt heute alles teuer. Deine Großeltern hatten es am Anfang schwer, aber danach war die Inflation ihr bester Freund, der jedes Jahr die reale Kreditrate gedrückt hat.
Willst du Kapital aufbauen? Ich nutze Monefit* für Cashflow und schnell verfügbares Geld und bin hier selbst mit mehr als 16.000€ investiert und stocke das monatlich um 500€ im Sparplan auf.
Fazit: Deine Großeltern hatten es beim Kauf schwerer
Rein rechnerisch war der Hauskauf 1970 nicht einfacher, sondern am Anfang sogar härter als heute. Geholfen hat den Käufern die Inflation, die Schulden über die Jahre entwertet hat. Wenn du heute kaufen willst, gilt deshalb dasselbe Prinzip: genug Eigenkapital, eine lange Zinsbindung und ein Gehalt, das mitwachsen kann. Dann arbeitet die Zeit für dich.
Hinweis: Dies ist keine Anlageberatung, sondern die Meinung des Autors. Vergangene Renditen sind kein Indikator für die Zukunft. Dein Kapital ist einem Risiko ausgesetzt, bis hin zu einem möglichen Totalverlust. Alle Links zu den Investment-Plattformen sind Affiliate- bzw. Werbe-Links (mit * oder ¹ gekennzeichnet). Ich erhalte hierfür eine Vergütung. Beispielrechnung mit Annuitätendarlehen, 80 % Finanzierung, 30 Jahre Laufzeit, ohne Nebenkosten.

