
Du verdienst ordentlich und trotzdem rückt die eigene Wohnung in weite Ferne? Dein Gefühl täuscht dich nicht. Wer heute kauft, zahlt für dieselbe Wohnung eine fast doppelt so hohe Rate wie noch vor ein paar Jahren, obwohl das Gehalt gestiegen ist. Hier siehst du an einem konkreten Beispiel, woran das liegt und was das für dich bedeutet.
Lisa kauft 2015
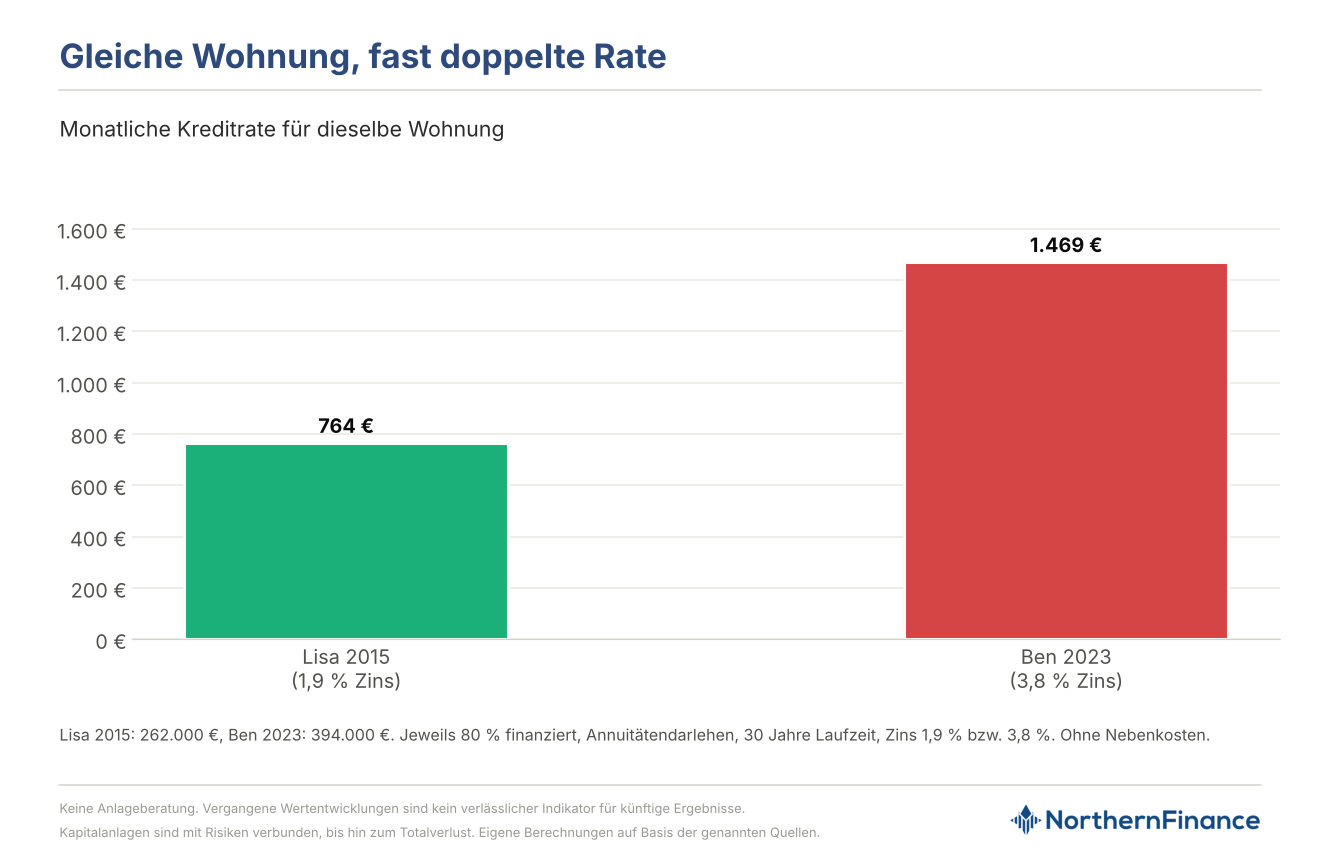
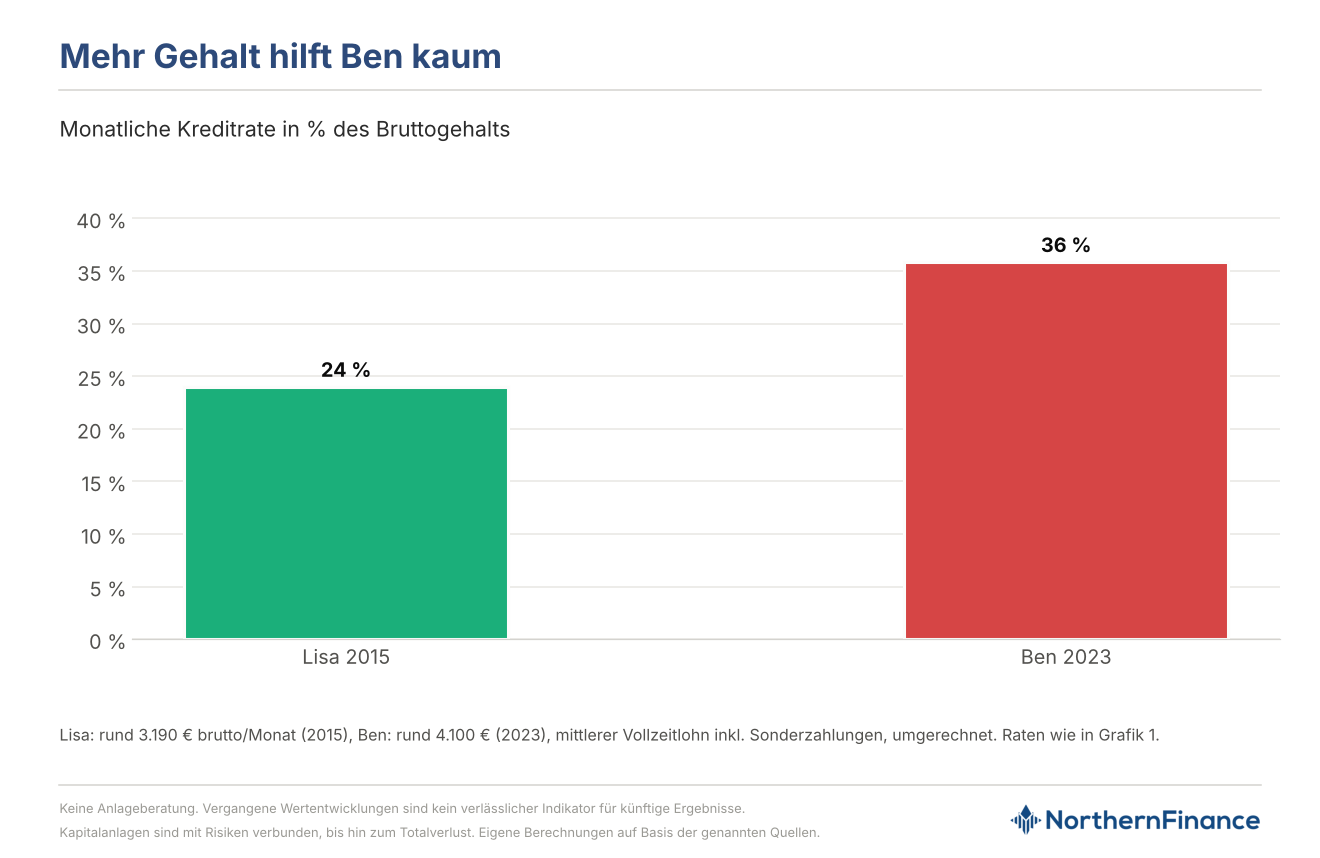
Lisa arbeitet 2015 Vollzeit und verdient den mittleren Lohn, umgerechnet rund 3.190 Euro brutto im Monat. Sie hat Eigenkapital angespart und kauft eine Wohnung für 262.000 Euro. 80 % davon finanziert sie über einen Kredit mit zehn Jahren Zinsbindung zu damals 1,9 % Zinsen. Bei 30 Jahren Laufzeit liegt ihre Monatsrate bei rund 760 Euro. Das sind etwa 24 % ihres Bruttogehalts. Gut machbar.
Ben kauft 2023
Ben hat 2023 genau denselben Job. Er verdient inzwischen rund 4.100 Euro brutto, also fast 30 % mehr als Lisa damals. Er will exakt dieselbe Wohnung kaufen, die jetzt aber 394.000 Euro kostet. Gleiche Finanzierung, gleiche Laufzeit. Nur der Zins liegt jetzt bei 3,8 %.
Bens Monatsrate: rund 1.470 Euro. Das sind 36 % seines Bruttogehalts.
Ben verdient fast ein Drittel mehr als Lisa, aber seine Rate ist fast doppelt so hoch. Er hat nichts falsch gemacht. Er hat einfach in der “falschen Zeit” gekauft, da die Nullzinsphase vorbei ist.
Der eigentliche Grund: der Zins
Die Wohnung ist zwar um rund 50 % teurer geworden, aber das allein erklärt die doppelte Rate nicht. Der größere Hebel ist der Zins. Zwischen 2012 und 2021 lagen die Bauzinsen außergewöhnlich niedrig, 2021 im Schnitt bei rund 1,1 % für zehn Jahre Zinsbindung. Dann kam die Inflation, die EZB hat die Leitzinsen kräftig erhöht, und die Bauzinsen sprangen 2023 auf rund 3,7 %. Aktuell liegen sie mit rund 3,7 % auf fast dem gleichen Niveau.
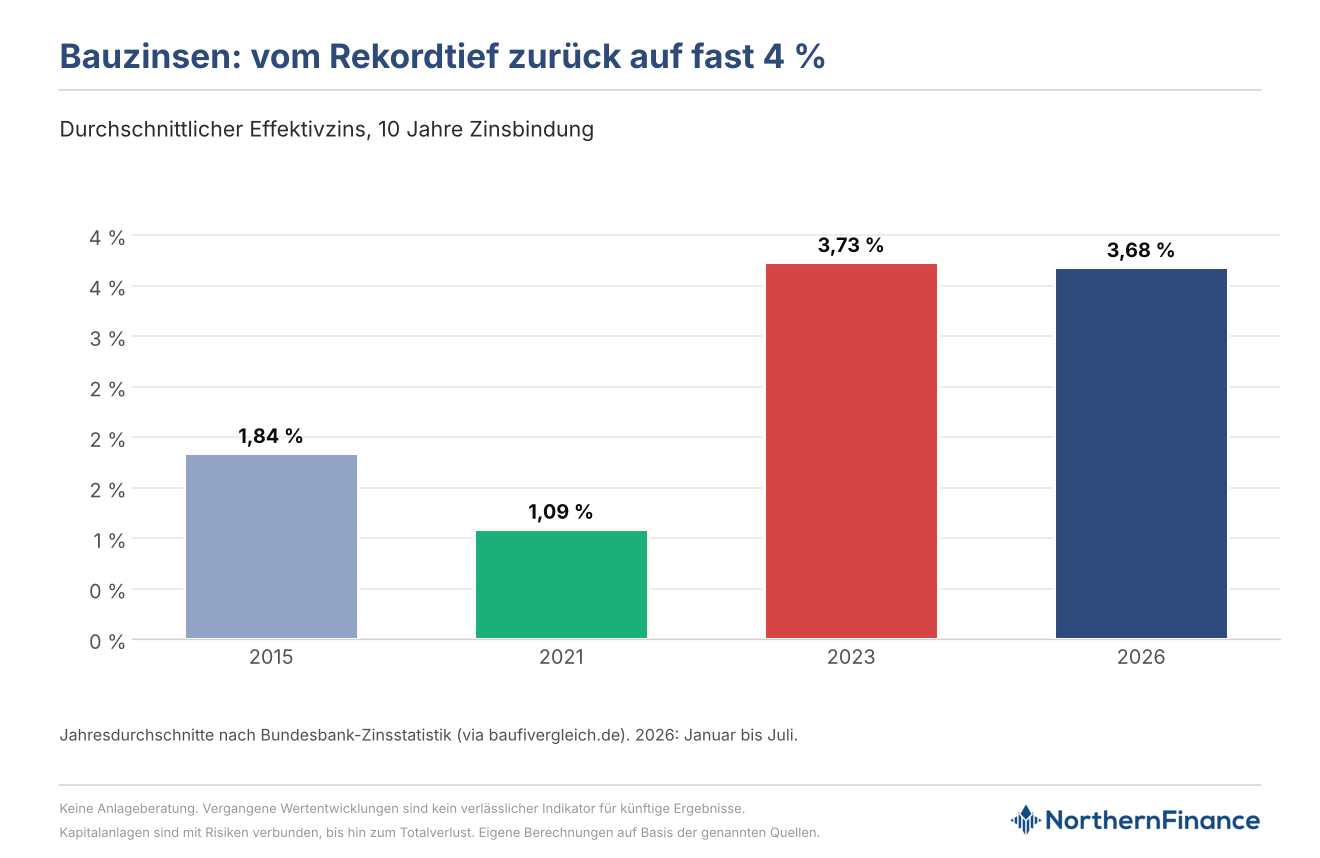
Bei einem Kredit über 30 Jahre macht jeder Prozentpunkt einen riesigen Unterschied. Hätte Ben dieselben 1,9 % bekommen wie Lisa, läge seine Rate bei rund 1.150 Euro statt 1.470 Euro. Ein großer Teil seines Problems ist also nicht der Kaufpreis, sondern der Preis für das Geld.
War Lisas Kauf normal?
Nein. Lisa hat in der sogenannten Nullzinsphase gekauft, in der Geld fast nichts gekostet hat. Historisch war das die Ausnahme, nicht die Regel. In den 70ern, 80ern und 90ern lagen die Bauzinsen oft bei 7 bis 10 %, allerdings war die Inflation auch entsprechend hoch. Wer heute die Rate mit 2015 vergleicht, vergleicht also mit einem Sonderfall. Das macht es für Ben nicht leichter, erklärt aber, warum sich alles so teuer anfühlt.
Was du daraus mitnehmen kannst
Den Zins kannst du nicht steuern. Was du steuern kannst, ist dein Eigenkapital. Jeder Euro, den du mehr einbringst, senkt die Kreditsumme und damit die Rate. Wenn du kaufst, sichere dir eine lange Zinsbindung, damit dich steigende Zinsen nicht noch einmal treffen.
Fazit: Es liegt nicht an dir
Dass du dir mit gutem Gehalt weniger leisten kannst als Lisa 2015, liegt vor allem am Zinsanstieg. Bau konsequent Eigenkapital auf, zum Beispiel mit einem ETF-Sparplan, und rechne vor dem Kauf ehrlich durch, ob die Rate auch bei steigenden Kosten unter 35 bis 40 % deines Einkommens bleibt. Dann ist die eigene Wohnung auch heute erreichbar.
Hinweis: Dies ist keine Anlageberatung, sondern die Meinung des Autors. Vergangene Renditen sind kein Indikator für die Zukunft. Dein Kapital ist einem Risiko ausgesetzt, bis hin zu einem möglichen Totalverlust. Alle Links zu den Investment-Plattformen sind Affiliate- bzw. Werbe-Links (mit * oder ¹ gekennzeichnet). Ich erhalte hierfür eine Vergütung. Beispielrechnung mit Annuitätendarlehen, 80 % Finanzierung, 30 Jahre Laufzeit, ohne Nebenkosten.

