


Bauzinsen um die 3,7 %, Hauspreise auf Rekordniveau: Ein Eigenheim wirkt für viele unerreichbar. Es gibt aber einen Faktor, der dir als Käufer hilft und über den kaum jemand spricht: die Inflation. Hier siehst du, wie sie deine Kreditrate über die Jahre schrumpfen lässt und welche Bedingungen dafür erfüllt sein müssen.
Das Prinzip: Deine Schulden wachsen nicht mit
Wenn du einen Kredit aufnimmst, steht die Summe fest. Die Inflation lässt aber Preise und meist auch Löhne steigen. Deine Rate bleibt gleich, während dein Gehalt wächst. Jahr für Jahr frisst die Rate einen kleineren Teil deines Einkommens.
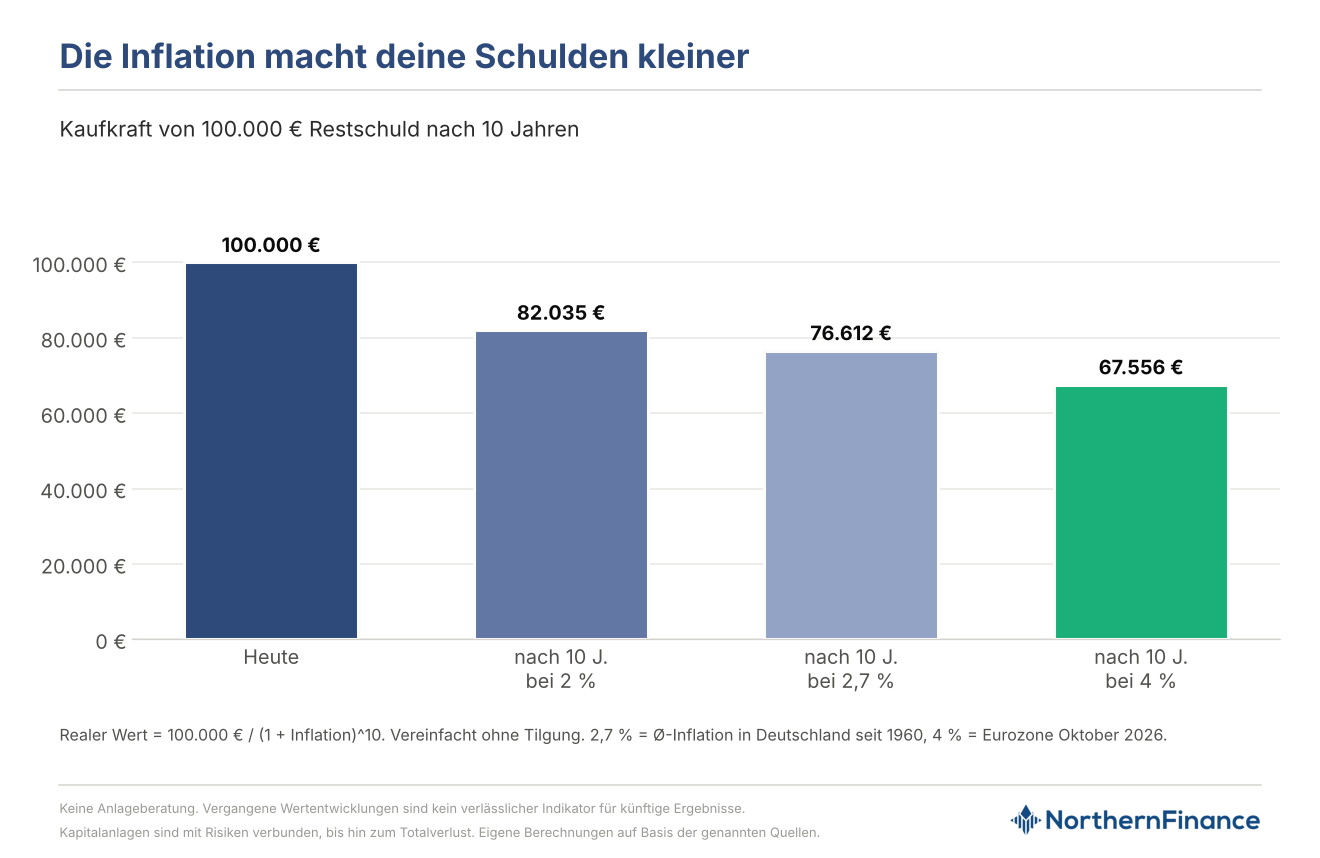
Seit 1960 lag die Inflation in Deutschland im Schnitt bei rund 2,7 % pro Jahr. Aktuell liegt sie in der Eurozone bei 4,0 %, doppelt so hoch wie das EZB-Ziel von 2 %. In Deutschland sind es 2,8 %. Meine Einschätzung: Die Inflation bleibt auf längere Sicht eher höher als 2 %.
So lief es bei deinen Großeltern
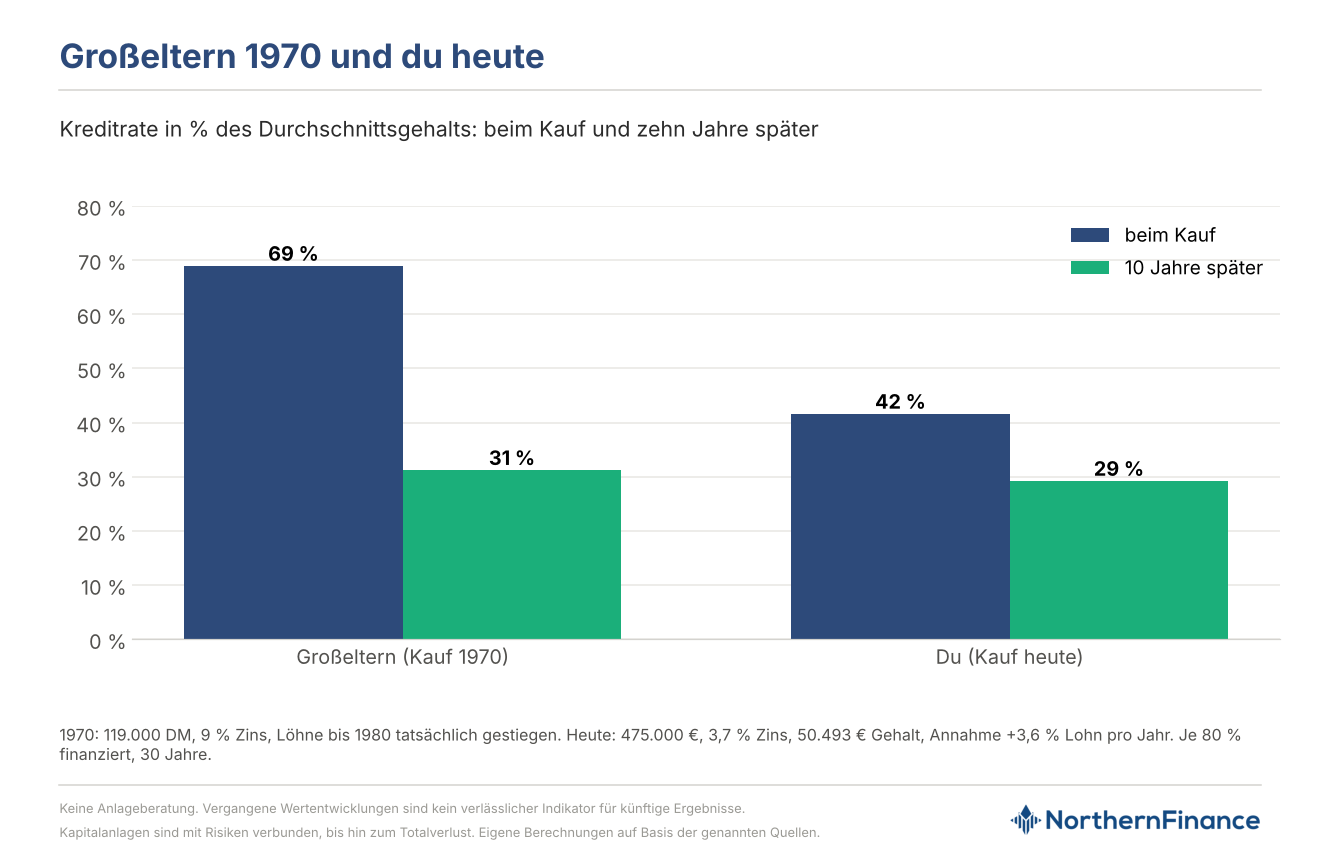
1970 lagen die Bauzinsen bei rund 9 %. Wer damals mit 20 % Eigenkapital ein Haus gekauft hat, zahlte knapp 70 % eines Durchschnittsgehalts als Rate. Weil die Löhne in den 70ern um gut 8 % pro Jahr stiegen, waren es zehn Jahre später nur noch rund 31 %. Die ersten Jahre waren hart, danach hat die Inflation die Last immer weiter gesenkt.
Und wenn du heute kaufst?
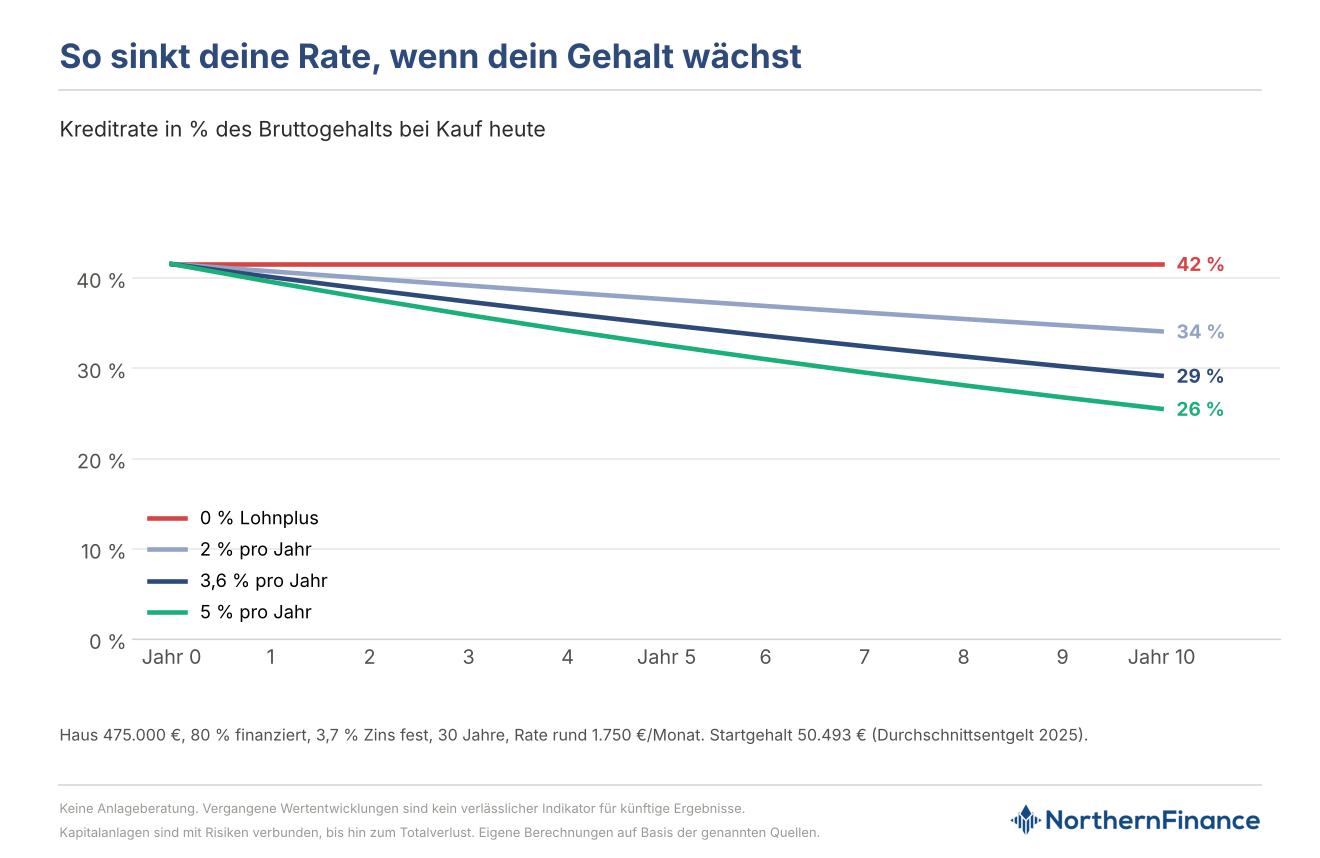
Ein neues Einfamilienhaus kostet heute rund 475.000 Euro, das Durchschnittsgehalt liegt bei rund 50.500 Euro. Mit 20 % Eigenkapital, 3,7 % Zinsen und 30 Jahren Laufzeit liegt die Rate bei rund 1.750 Euro im Monat. Das sind rund 42 % des Bruttogehalts. Viel, aber deutlich weniger als bei deinen Großeltern.
Steigen die Löhne wie in den letzten zehn Jahren um rund 3,6 % pro Jahr, sind es nach zehn Jahren nur noch rund 29 %. Bei 5 % Lohnwachstum sogar nur noch rund 26 %.
Die drei Bedingungen
Das funktioniert aber nicht automatisch. Drei Dinge müssen passen:
- Lange Zinsbindung. Mit der Inflation steigen meist auch die Zinsen. Sicherst du dir 15 oder 20 Jahre, kann dir das egal sein.
- Dein Gehalt muss mitziehen. 2022 und 2023 war das gerade nicht der Fall, die Preise stiegen schneller als die Löhne. Dann hilft dir die Inflation nicht, sie belastet dich sogar doppelt.
- Eiserne Disziplin. Die ersten Jahre sind die schwersten. Du brauchst Rücklagen für Reparaturen und Phasen ohne Gehaltserhöhung.
Garantiert ist das alles nicht. Wenn die Inflation schnell wieder sinkt und die Löhne kaum steigen, bleibt die Rate lange hoch. In dem Fall solltest du eine vorzeitige Refinanzierung in Betracht ziehen um so deine Kreditrate deutlich zu drücken. So profitierst du doppelt, wenn danach die Inflation wieder anzieht.
Willst du Kapital aufbauen? Ich nutze Monefit* für Cashflow und schnell verfügbares Geld, auch um selbst eine Immobilie zu kaufen. Ich bin hier selbst mit mehr als 16.000€ investiert und stocke das monatlich um 500€ im Sparplan auf.
Fazit: Mit langer Zinsbindung kann die Inflation dein Partner sein
Ein Haus ist heute teuer, aber nicht unbezahlbar. Wenn du genug Eigenkapital mitbringst, dir eine lange Zinsbindung sicherst und dein Einkommen mitwächst, sinkt deine Belastung Jahr für Jahr. Spar bis dahin konsequent Eigenkapital an, zum Beispiel mit einem ETF-Sparplan, und rechne vor dem Kauf auch ein Szenario ohne Gehaltserhöhung durch. Dann wird aus der hohen Inflation ein Rückenwind für dein Eigenheim.
Hinweis: Dies ist keine Anlageberatung, sondern die Meinung des Autors. Vergangene Renditen sind kein Indikator für die Zukunft. Dein Kapital ist einem Risiko ausgesetzt, bis hin zu einem möglichen Totalverlust. Alle Links zu den Investment-Plattformen sind Affiliate- bzw. Werbe-Links (mit * oder ¹ gekennzeichnet). Ich erhalte hierfür eine Vergütung

