


Du hast mehr Gehalt als vor zehn Jahren, und trotzdem fühlt es sich an, als könntest du dir weniger leisten? Damit bist du nicht allein. Der Grund ist eine Schere, die seit 2011 immer weiter aufgeht: zwischen Menschen, die nur von ihrer Arbeit leben, und Menschen, deren Vermögen für sie arbeitet. Hier siehst du, wie groß diese Schere ist und wie du auf die richtige Seite kommst.
Löhne gegen Vermögen seit 2011
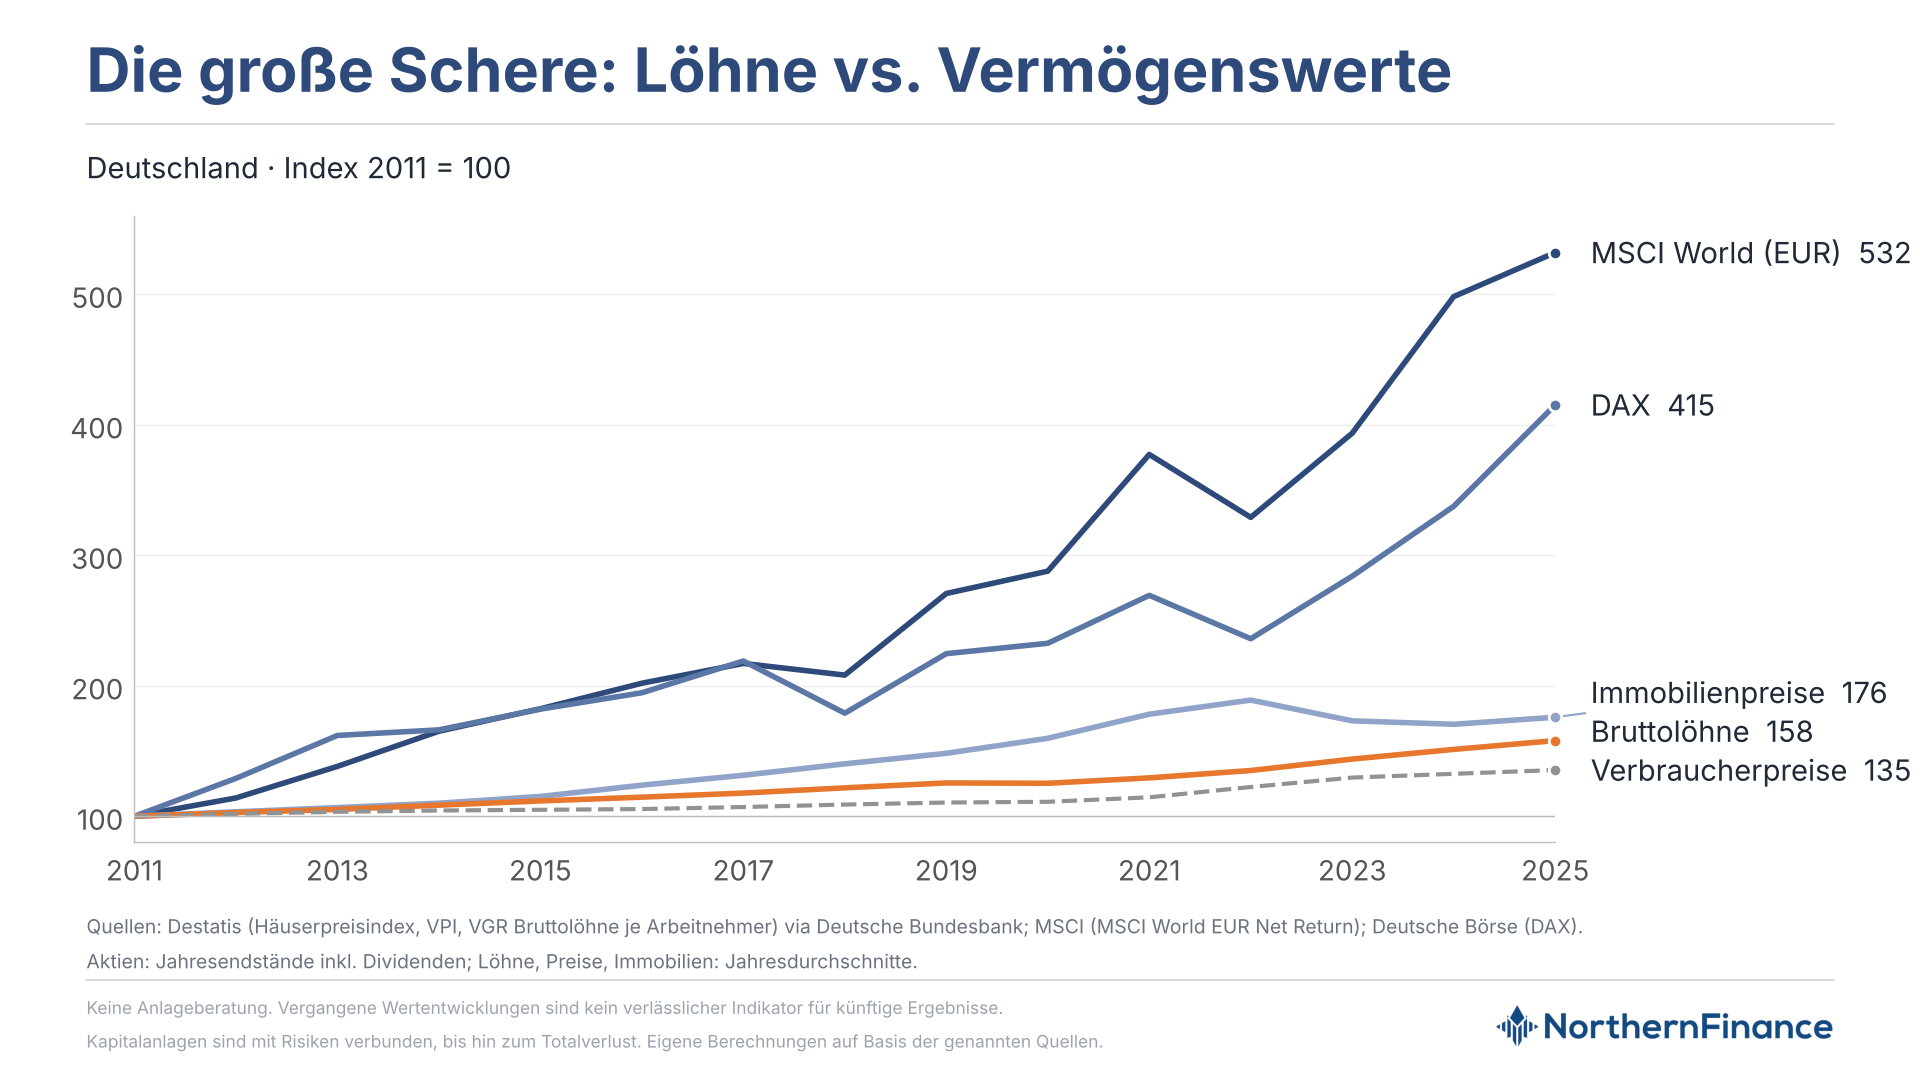
Die Bruttolöhne sind seit 2011 um rund 58 % gestiegen, die Verbraucherpreise um rund 35 %. Auf dem Papier sind die Löhne also schneller gestiegen als die Preise. Ganz anders sieht es bei Vermögenswerten aus: Immobilien wurden um 76 % teurer, der MSCI World in Euro hat sogar 432 % zugelegt. Wer 2011 100.000 Euro im MSCI World hatte, hat heute über 530.000 Euro.
Der Inflationsschock hat Jahre gekostet
Dazu kam der Preisschock: 2022 und 2023 sind die Verbraucherpreise zusammen um gut 13 % gestiegen, die Nominallöhne nur um knapp 9 %. Laut Statistischem Bundesamt lagen die Reallöhne 2025 erst wieder ungefähr auf dem Niveau von 2019. Sechs Jahre fast ohne echten Fortschritt.
Warum Vermögen den Löhnen davonläuft
Von 2012 bis 2021 waren die Zinsen außergewöhnlich niedrig. Sparbuch und Staatsanleihen brachten kaum etwas, also floss das Geld in Aktien und Immobilien. Das hilft allen, die schon etwas besitzen. Für alle anderen wird der Einstieg immer teurer. Das ist unfair, aber die Realität der Geldpolitik der EZB, in der wir leben.
Neu ist das nicht. Die Ökonomen um Moritz Schularick, heute Präsident des Kiel Instituts für Weltwirtschaft, haben in der Studie „The Rate of Return on Everything“ Daten aus 16 Ländern von 1870 bis 2015 ausgewertet. Ergebnis: Aktien und Immobilien brachten im Schnitt rund 7 % pro Jahr nach Inflation, sichere Anlagen meist nur 1 bis 3 %.
Tom zeigt, wie es geht
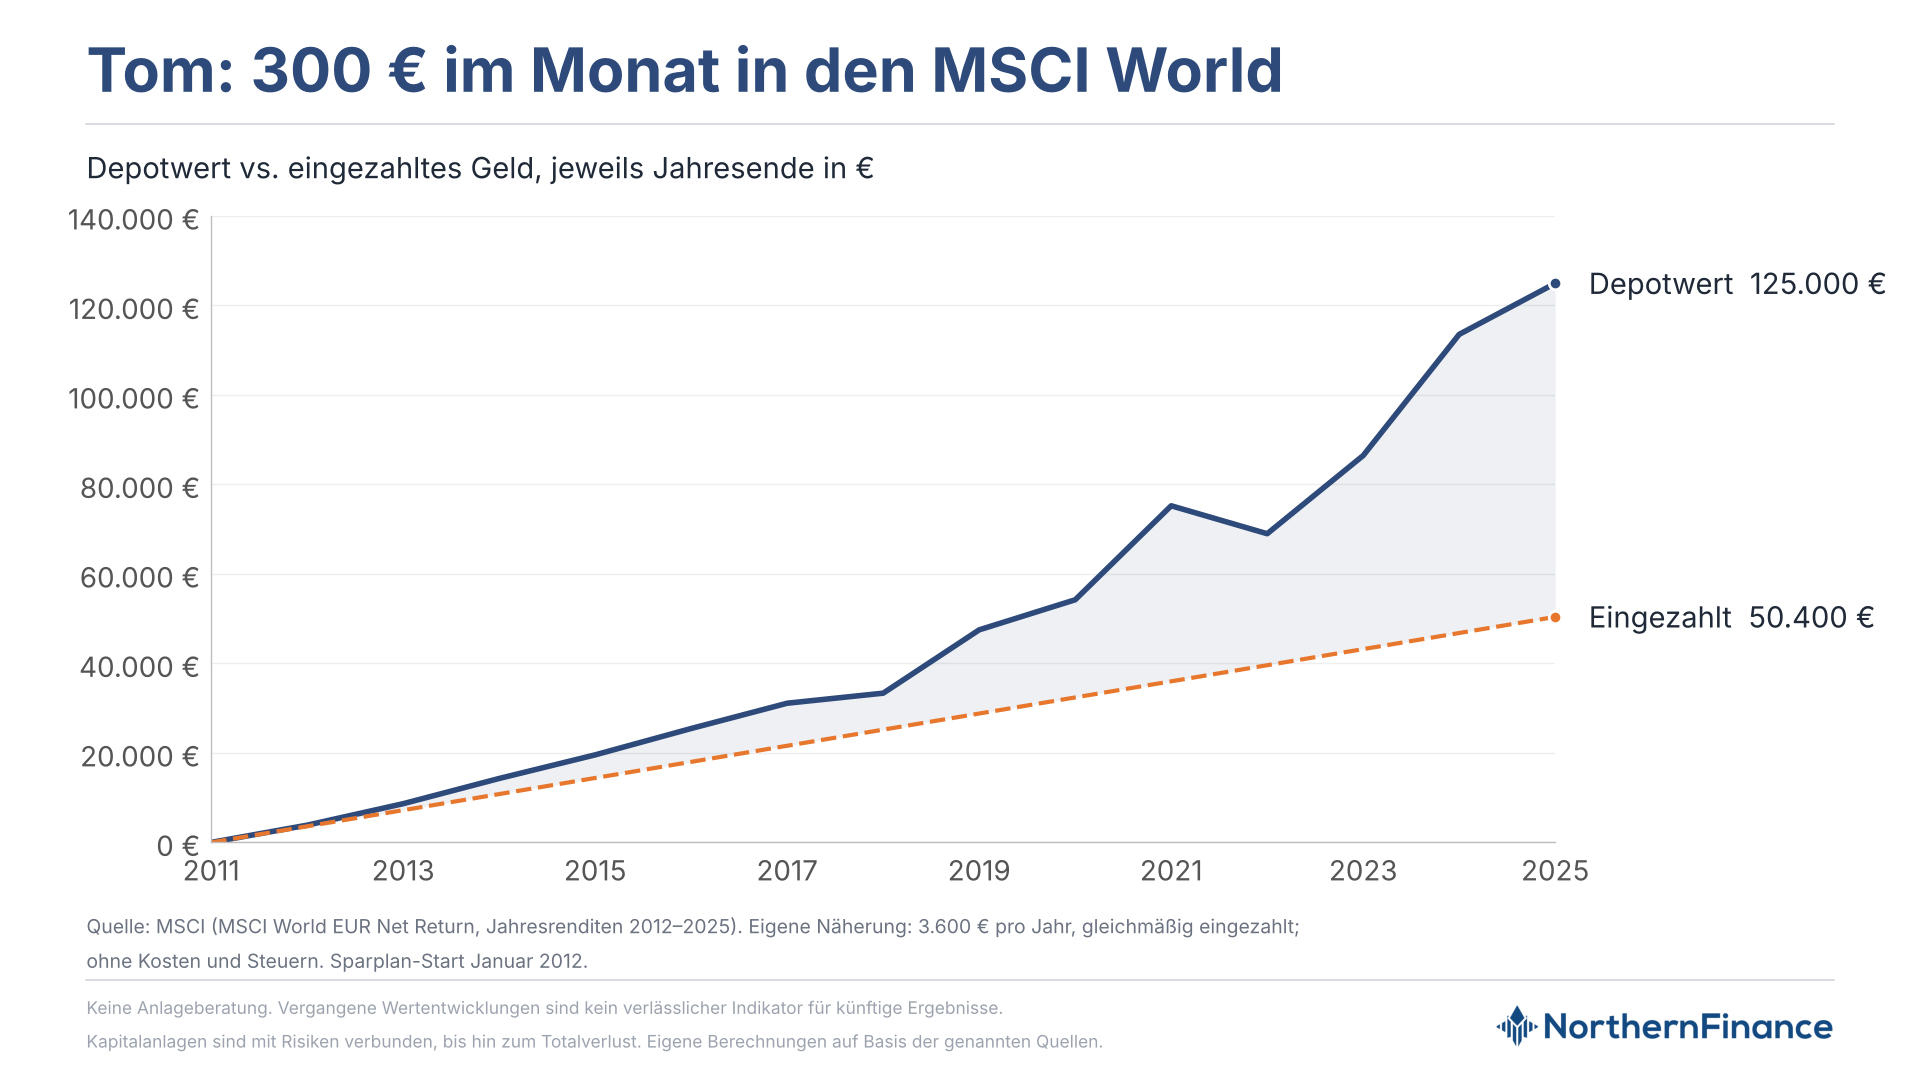
Tom hat seit 2012 jeden Monat 300 Euro in einen MSCI-World-ETF gesteckt. Eingezahlt hat er bis Ende 2025 insgesamt 50.400 Euro, sein Depot war rund 125.000 Euro wert. Auf dem Girokonto hätte er dagegen Kaufkraft verloren: 10.000 Euro von 2011 sind heute nur noch rund 7.400 Euro wert.
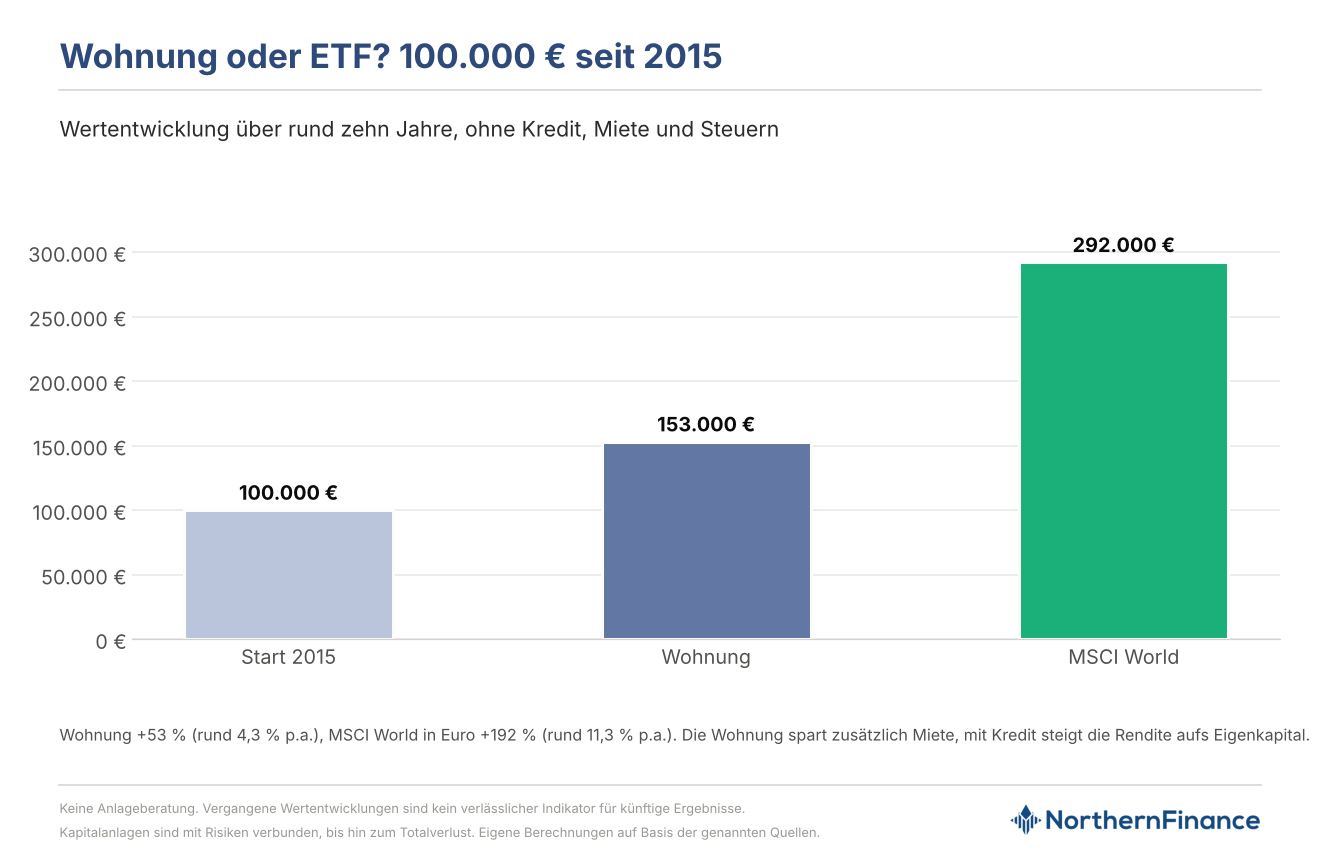
Und die eigene Wohnung? Eine Wohnung, die 2015 gekauft wurde, ist bis heute um rund 53 % gestiegen, also rund 4,3 % pro Jahr. Der MSCI World hat im selben Zeitraum rund 192 % gemacht, also rund 11,3 % pro Jahr. Fairerweise: Wer mit Kredit kauft, profitiert vom Wertzuwachs der ganzen Wohnung und spart die Miete. Die Rendite auf das eigene Geld liegt deshalb höher als 4,3 %. Da kommt es auf deinen Fremdkapitalhebel an.
So kommst du auf die richtige Seite
Wenn Vermögen schneller wächst als Löhne, musst du selbst Besitzer von Vermögen werden. Und zwar so früh wie möglich, auch mit kleinen Beträgen. Am einfachsten geht das mit einem breit gestreuten ETF-Sparplan. Ein gutes Beispiel ist der
| ETF | ISIN |
|---|---|
| iShares Core MSCI World UCITS ETF (Acc) | IE00B4L5Y983 |
Ich nutze Freedom24* als Broker, dort kannst du auch diesen ETF kaufen und dir einen Neukunden-Bonus sichern.
Anlagen sind stets mit dem Risiko eines Verlusts verbunden. Die WELCOME-Aktion unterliegt
den Allgemeinen Geschäftsbedingungen. Die Geschenkaktien werden nach dem Zufallsprinzip aus einer Auswahl teilnahmeberechtigter Aktien zugeteilt, wobei Aktien mit höherem Wert seltener vergeben werden.
Willst du dir lieber Kapital passiv aufbauen? Ich nutze Monefit* für Cashflow und schnell verfügbares Geld und bin hier selbst mit mehr als 16.000€ investiert und stocke das monatlich um 500€ im Sparplan auf.
Fazit: Nicht dein Gehalt ist das Problem, sondern fehlendes Vermögen
Wer nur von seinem Gehalt lebt, hat in den letzten 15 Jahren massiv an Boden verloren. Die Zinsen und Preise kannst du nicht steuern, aber du kannst entscheiden, auf welcher Seite der Schere du stehst. Ein MSCI-World-Sparplan ist dafür aktuell ein einfacher und günstiger Start.
Hinweis: Dies ist keine Anlageberatung, sondern die Meinung des Autors. Vergangene Renditen sind kein Indikator für die Zukunft. Dein Kapital ist einem Risiko ausgesetzt, bis hin zu einem möglichen Totalverlust. Alle Links zu den Investment-Plattformen sind Affiliate- bzw. Werbe-Links (mit * oder ¹ gekennzeichnet). Ich erhalte hierfür eine Vergütung

