
Bondora Go & Grow vs. Modena: Welches Produkt ist das richtige für dich?


P2P-Kredite ermöglichen Anlegern vergleichsweise hohe Renditen bei geringem Aufwand. Gleichzeitig gibt es Unterschiede im Zinsniveau, in der Liquidität der einzelnen Plattformen sowie in der Flexibilität und Erfahrung.
Aus diesem Grund sehen wir uns heute mit Bondora Go & Grow einen der erfahrensten P2P-Kredite Anbieter am Markt an und vergleichen diesen mit dem Newcomer Modena. Während Go & Grow mit langjähriger Erfahrung punktet, haben Anleger bei Modena die Chance auf bis zu 11 % Zinsen pro Jahr.
Aber mit welcher Plattform treffen Anleger die bessere Wahl? Im heutigen Vergleich nehmen wir Go & Grow vs. Modena unter die Lupe und beleuchten die Vor- und Nachteile beider Anbieter, damit du bessere Entscheidungen treffen kannst.
Das Wichtigste in Kürze:
- Bei Bondora Go & Grow und Modena investieren Anleger in Verbraucherkredite mit bis zu 6 % bzw. bis zu 11 % Zinsen pro Jahr.
- Bondora zählt zu den erfahrensten Anbietern für P2P-Kredite und hat bereits mehrere Krisen erfolgreich bestanden. Modena muss sich erst beweisen.
- Neben der Aussicht auf hohe Zinsen punktet Modena mit einzigartigen Features, die Anlegern mehr Flexibilität beim Investieren liefern.
- Die attraktive Gebührenstruktur auf beiden Plattformen bietet sowohl Einsteigern als auch erfahrenen Anlegern gute Konditionen, um mit dem Investieren zu starten.
Go & Grow vs. Modena: Wie gut performen die Anlageprodukte?
Bei Bondora Go & Grow vs. Modena handelt es sich um einen Vergleich zwischen einer der renommiertesten P2P-Plattformen Europas und einem aufstrebenden Anbieter für P2P-Kredite, der aktuell das Interesse vieler Anleger weckt.
Bevor wir mit dem detaillierten Vergleich beider P2P-Kredit-Anbieter starten, werfen wir einen Blick auf das dahinterliegende Geschäftsmodell, um die Unternehmen besser zu verstehen.
Beginnen wir mit der 2008 gegründeten Bondora-Gruppe. Mit bald 20 Jahren Erfahrung zählt Bondora zu den ältesten P2P-Unternehmen Europas. Hier investieren Anleger in Verbraucherkredite, die überwiegend aus dem Kernmarkt Finnland stammen.
Bondora zählt mit seinem Anlageprodukt “Go & Grow” rund 500.000 registrierte Nutzer und ist bereits das 9. Jahr in Folge profitabel. Anleger verdienen hier bis zu 6 % Zinsen jährlich.

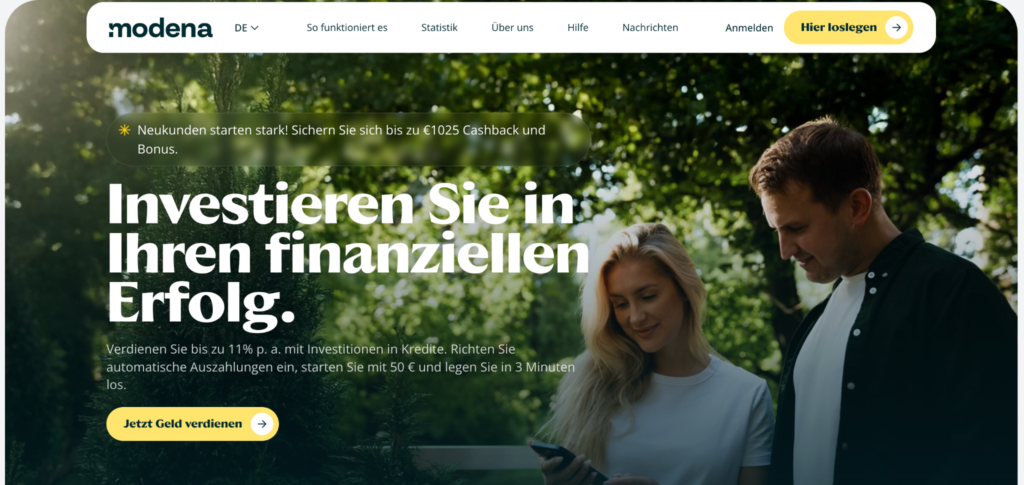
Die estnische P2P-Plattform Modena zählt zu den jüngsten ihrer Art. Das Unternehmen startete 2024 mit der Vergabe von Verbraucherkrediten, mit denen Anleger bis zu 11 % pro Jahr erzielen können.
Modena wirbt mit attraktiven Boni für Neukunden sowie der Möglichkeit auf Cashback und baut seine Gesamtinvestitionen aktuell kontinuierlich aus.
Die untenstehende Tabelle gibt dir einen Überblick über die wichtigsten Unterschiede beider Plattformen.
| Kriterium | Bondora | Modena |
| Unternehmens-Gründung | 2008 | 2019 |
| Plattform-Gründung | 2018 | 2024 |
| Firmensitz | Tallinn, Estland | Tallinn, Estland |
| Geschäftsführung | Pärtel Tomberg | Oliver Matt |
| Finanziertes Kreditvolumen | Über 1 Mrd. € | Über 36 Mio. € |
| Regulierung | Beaufsichtigt von estnischer Finanzaufsicht, nicht MiFID-II-reguliert | Beaufsichtigt von estnischer Finanzaufsicht, nicht MiFID-II-reguliert |
| Geschäftsbericht | Ja | Ja |
| Investoren | 500.000+ | 2.500+ |
| Rendite | Bis ca. 6 % p.a. | Bis ca. 11 % p.a. |
| Buyback | Nein | Ja |
| Mindestanlagebetrag | 1 € | 50 € |
| Auto-Invest | Ja | Ja |
| Sekundärmarkt | Nein | Nein |
| Bonusprogramme | Empfehlungsprogramme und Kampagnen | Willkommensbonus und Cashback |
Ich habe sowohl mit Modena als auch mit Bondora Go & Grow Erfahrungen gemacht und bin bei beiden Plattformen investiert. Bei meinem Artikel zu den besten Tagesgeld Alternativen erfährst du mehr über beide P2P-Plattformen.
Starten wir nun mit dem detaillierten Vergleich Bondora Go & Grow vs. Modena.
Vergleich 1 Go & Grow vs. Modena: Zinsen
Bei diesem wichtigen Aspekt gibt es deutliche Unterschiede zwischen beiden Plattformen, auf die es sich lohnt, näher einzugehen. Welche Plattform ist vor allem für Renditejäger die spannendere?
Beim etablierten P2P-Giganten Bondora Go & Grow erhalten Anleger jährlich bis zu 6 % Zinsen bei flexibler Auszahlung. Allerdings handelt es sich dabei um keine feste Rendite, sondern eine Zielrendite, die je nach Performance des Kreditportfolios schwanken kann.

Zinsmodell Go & Grow:
- Tägliche Berechnung der Rendite basierend auf dem Investment.
- Erträge werden dem Go & Grow-Konto automatisch gutgeschrieben und direkt wieder investiert.
- Verzinsung beginnt, sobald Geld im Go & Grow-Konto angelegt ist.
- Durch die automatische Wiederanlage profitieren Anleger vom Zinseszinseffekt, da bereits erzielte Erträge ebenfalls zur weiteren Rendite beitragen.
Aufgrund seines jungen Alters versucht der P2P-Kreditanbieter Modena vermutlich mit attraktiven Zinsen Anleger an Land zu ziehen. Aktuell wirbt die P2P-Plattform mit jährlichen Zinsen von bis zu 11 %, die beim Produkt “Growth Vault” erzielt werden können. Beim flexiblen Produkt “Dynamik Vault” erhalten Anleger bis zu 7,9 % pro Jahr.
Auch hierbei handelt es sich um keine fixe Rendite, sondern um das Renditepotenzial.

Zinsmodell Modena:
- Rendite entsteht durch den Abschlag, zu dem Modena Kreditforderungen an Anleger verkauft. Die Differenz zum Nennwert stellt den Ertrag dar.
- Erträge werden erfasst, sobald neue Forderungen an den Anleger verkauft werden. Laut Modena erfolgt dies durchschnittlich mehrmals pro Woche.
- Kreditnehmer leisten tägliche Rückzahlungen, die sich aus Kapital und Erträgen zusammensetzen und dem Anlegerkonto gutgeschrieben werden.
- Die erhaltenen Rückzahlungen werden automatisch in neue Kreditforderungen reinvestiert, wodurch Anleger vom Zinseszinseffekt profitieren können.
- Die Rendite ist nicht fest garantiert und hängt von der Entwicklung der zugrunde liegenden Forderungen sowie dem gewählten Vault ab.
Für renditeorientierte Anleger ist Modena ein spannender P2P-Anbieter, der zwar noch wenig Erfahrung am Markt aufweist, aber mit satten Zinsen lockt. Wer auf P2P-Kredite einer bewährten Plattform setzen möchte, ist vermutlich mit bis zu 6 % bei Go & Grow besser aufgehoben.
Zusätzlich investieren Anleger bei Go & Grow und Modena in einen breiten Pool an Kreditanteilen, was zur Diversifikation beiträgt.
Vergleich 2 Go & Grow vs. Modena: Liquidität
Wie bei den meisten P2P-Plattformen hängt die Liquidität auch bei Modena und Go & Grow stark von der Performance der jeweiligen Kredite ab. Dennoch gibt es hier merkliche Unterschiede, denn Go & Grow zählt mittlerweile zu den weltweit liquidesten Produkten im P2P-Bereich.
Aus diesem Grund kommt es bei Go & Grow auch kaum zu Verzögerungen bei der Auszahlung. Die Plattform liefert seit Jahren sehr zuverlässig ab. Doch auch bei Go & Grow kann es in außergewöhnlichen Marktphasen durchaus zu Verzögerungen oder begrenzten Auszahlungen kommen.
Meiner Erfahrung nach funktioniert die Auszahlung bei Go & Grow stets reibungslos. Anleger haben täglich Zugriff auf ihr Geld, das in der Regel innerhalb weniger Sekunden auf dem Konto eingeht.
Für mich ist das ein klarer Pluspunkt und vermutlich auch ein Grund dafür, dass Anleger Go & Grow immer häufiger als attraktivere Tagesgeld Alternative nutzen.

Hinsichtlich der Verfügbarkeit performt Modena aus meiner Sicht deutlich schlechter als Go & Grow. Eine Abhebung muss hier nämlich mit einer Frist von 31 Tagen angekündigt werden, wenn man sein Geld vollständig ausbezahlt haben möchte. Wer bereits vor Ablauf der 31 Tage auf sein Geld zugreifen möchte, kann einen Zinsabschlag in Kauf nehmen.
Das macht Modena unattraktiver für alle, die flexibel auf ihr Geld zugreifen und es nicht über eine längere Zeit binden wollen.
Vergleich 3 Go & Grow vs. Modena: Track Record & Regulierung
Das Investieren in P2P-Kredite geht oftmals mit einer höheren Rendite einher, birgt jedoch auch ein etwas höheres Risiko. Als Anleger solltest du dich deshalb immer vorab gründlich mit den Risiken und Sicherheitsmechanismen der einzelnen Plattformen vertraut machen, um informiert und aufgeklärt an den Vermögensaufbau heranzugehen.
Bei Go & Grow und Modena investieren Anleger in Verbraucherkredite. Bei Go & Grow wird das Kapital automatisch über das Kreditportfolio der Bondora Group verteilt. Bei Modena erwerben Anleger Forderungen, die aus von Modena vergebenen Verbraucherkrediten entstehen.
Gut zu wissen:
Bei Modena erwerben Anleger automatisch Anteile an Forderungen aus Verbraucherkrediten und Buy-Now-Pay-Later-Finanzierungen. Die Forderungen werden mit einem Abschlag auf ihren Nennwert erworben. Die Differenz zwischen Kaufpreis und Nennwert stellt den Ertrag des Anlegers dar.
Das investierte Kapital ist nicht durch die gesetzliche Einlagensicherung geschützt. Bei Zahlungsausfällen oder Problemen mit den Plattformen besteht daher das Risiko von Verlusten bis hin zum Totalverlust.
Mit ihrer langjährigen Erfahrung hat die Bondora schon einige schwierige Marktphasen erfolgreich überstanden, was für die Widerstandsfähigkeit des Unternehmens spricht.
Zu den relevantesten Marktphasen zählen:
- Globale Finanzkrise 2008/2009
- Europäische Schuldenkrise 2011–2013
- Niedrigzinsphase der EZB zwischen 2014 und 2021
- Coronapandemie 2020
- Starker Zinsanstieg seit 2022
- Verschiedene wirtschaftliche und geopolitische Marktphasen
Modena muss sich hingegen erst beweisen. Die Plattform besteht erst seit 2024 und hat damit noch die eine oder andere Krise vor sich, die zeigen wird, ob sich das Geschäftsmodell bewährt.
Ein weiterer interessanter Punkt für Anleger ist die Regulierung und bei dieser sind beide P2P-Plattformen gut vergleichbar. Sowohl die Muttergesellschaft von Go & Grow, die Bondora Group, als auch Modena werden von der estnischen Finanzaufsicht überwacht.
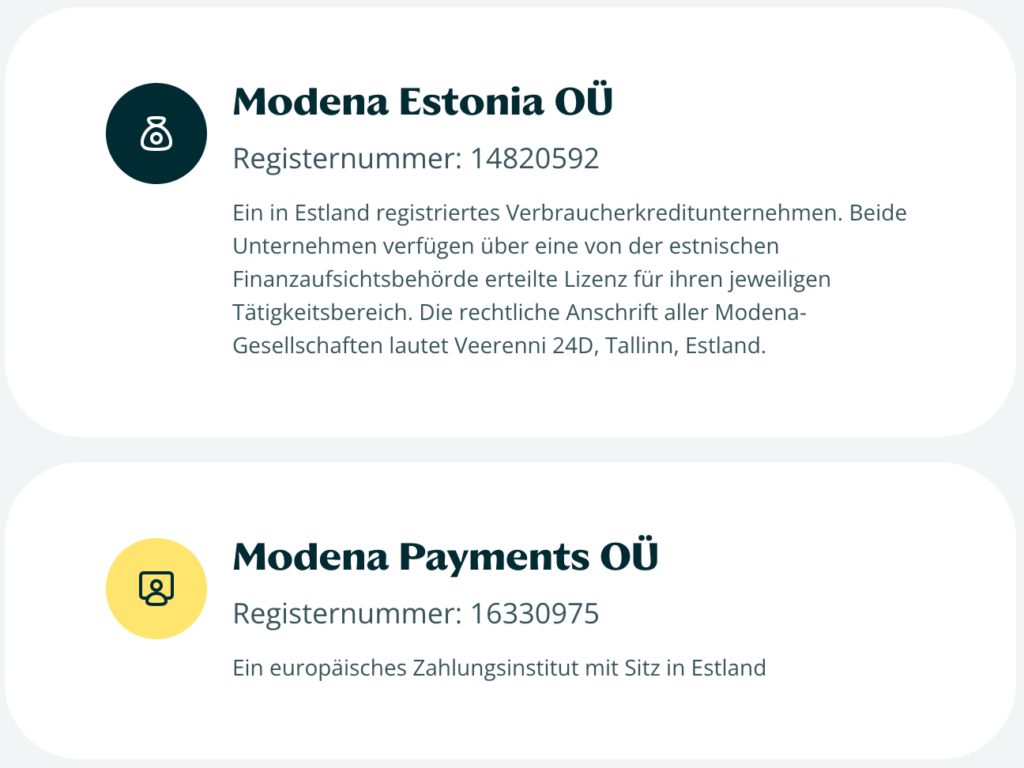
Beide Unternehmen werden jedoch nicht über die MiFID-II-Lizenz reguliert, was bei Plattformen wie TWINO schon der Fall ist. Demnach fehlt Anlegern regulatorisch betrachtet tendenziell ein gewisses Maß an Transparenz.
Trotz der fehlenden MiFID-II-Lizenz ist Bondora ein sehr transparenter Anbieter. Anleger bekommen mit nur wenigen Klicks Einblicke in wichtige Kreditportfolio-Statistiken wie u.a. die:
- Verteilung des aktiven Kreditportfolios nach Dauer des Zahlungsverzugs
- Verteilung der Kreditvergabe nach Ländern und interner Risikobewertung
- sowie Kreditausfälle in den einzelnen Ländern und deren Rückholungsraten
Für einen tieferen Einblick in die Portfoliostatistiken der Bondora Group klicke auf diesen Artikel.

Vergleich 4 Go & Grow vs. Modena: Kreditportfolio
Das Kreditportfolio bei der P2P-Plattform Go & Grow erstreckt sich über zahlreiche Märkte und bietet Anlegern damit eine breite Diversifikation.
Neben dem Heimatmarkt Estland ist der Anbieter stark im Kernmarkt Finnland verankert, in dem ein Großteil der P2P-Kredite vergeben wird. Darüber arbeitet die Bondora Group an der stetigen Expansion in weitere Märkte mit hohem Potenzial. Dazu zählen die Niederlande, Dänemark und Lettland.
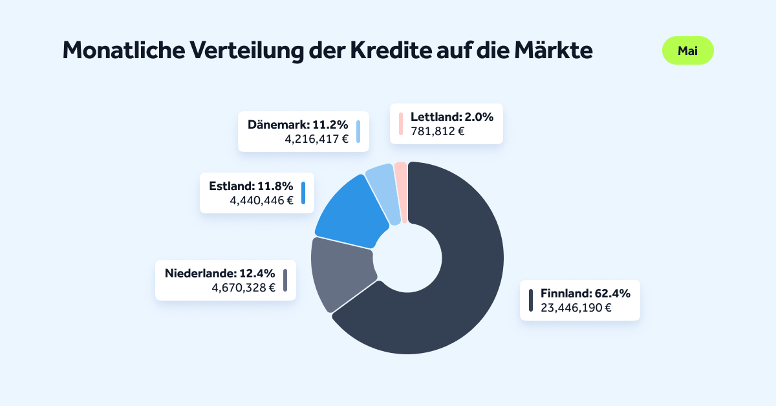
Bei Modena erwerben Anleger ebenfalls Anteile eines größeren Kreditpools. Laut der Plattform werden diese Forderungen “in Anteilen an Investoren verkauft, sodass kein Investor eine Forderung vollständig besitzt.
Dies dient der gleichmäßigen Verteilung der Einnahmen und der Stabilität. Ein Investor kann beispielsweise 1 %, 5 % oder 14,63 % usw. einer Schuldforderung besitzen.”
Der kumulative Investitionsbetrag bei Modena beläuft sich aktuell auf rund 36,7 Mio. €, der ausstehende Betrag beläuft sich auf 7,6 Mio. €.
Das aktive Portfolio der Bondora Group beträgt hingegen ca. 600 Mio. €, was den Größenunterschied zwischen den beiden Plattformen verdeutlicht. Die Bondora Group hat 2025 zudem einen Rekordumsatz von 62,7 Mio. € erzielt, was einer Steigerung von 19,2 % im Vergleich zu 2024 darstellt.
| Kennzahl 2025 | Bondora Group | Modena Estonia OÜ |
| Umsatz | 62,7 Mio. € | 1,63 Mio. € |
| Nettogewinn | 9,5 Mio. € | 231.943 € |
Hinsichtlich der Profitabilität übernimmt Go & Grow die klare Führung. Trotzdem sehe ich Potenzial bei Modena und bin gespannt, wie sich der junge Anbieter für P2P-Kredite weiterentwickeln wird.
Beide P2P-Plattformen verfügen über einen geprüften Jahresabschluss. Allerdings fehlt bei Modena die englische Übersetzung, die für die meisten Anleger durchaus wichtig ist, um die Kennzahlen richtig zu verstehen.
Vergleich 5 Go & Grow vs. Modena: Features
Bei Modena investieren Anleger erst ab einem Betrag von 50 €, was im Vergleich zu Go & Grow, wo Anleger bereits ab 1 € mit dabei sind, deutlich höher ist. Allerdings gibt es kein Limit, was das maximale Investment anbelangt. Anleger genießen diesbezüglich also volle Freiheit.
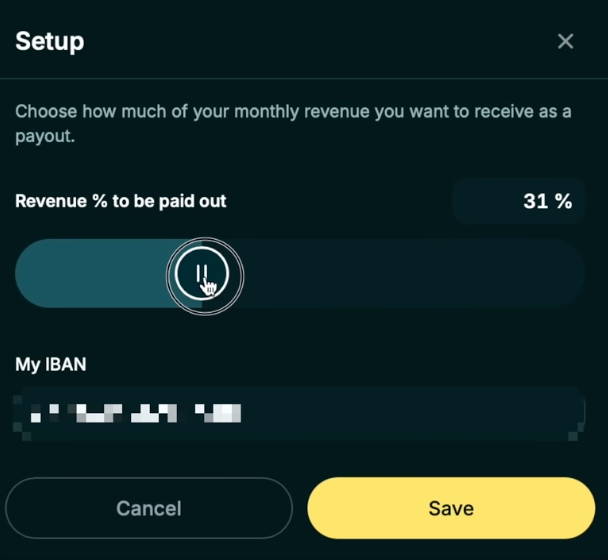
Ein für mich spannendes Feature bei Modena, das ich so bei keiner anderen Plattform gesehen habe, ist der Auto-Payout. Damit legen Anleger nach ihren Wünschen fest, wie hoch der Zinssatz sein soll, der automatisch am Monatsanfang auf das Konto überwiesen werden soll.
Bei den Features ist für mich vor allem die Ziele-Funktion von Go & Grow erwähnenswert, auf die ich näher eingehen möchte.
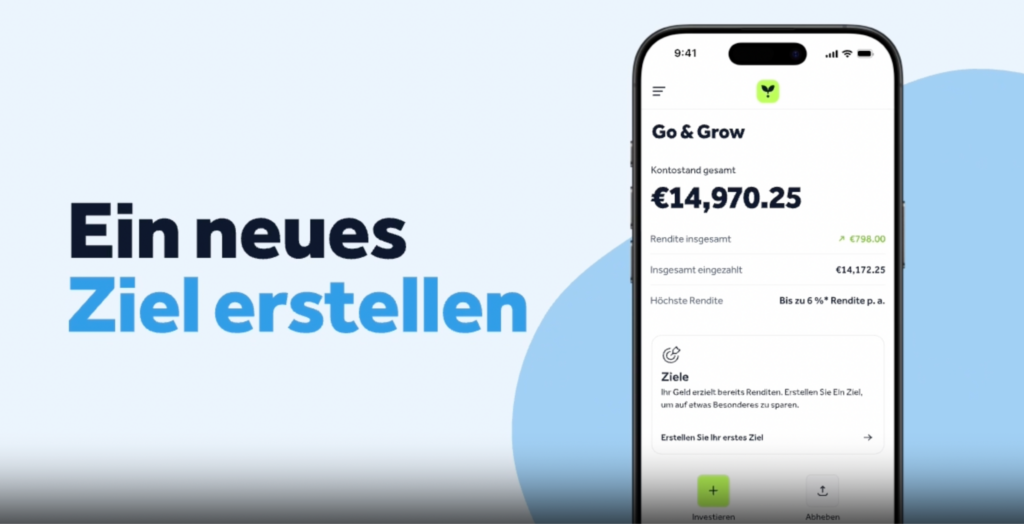
Mit dem Ziele-Feature kannst du als Anleger dein Vermögen gezielt strukturieren und dieses Schritt für Schritt aufbauen. Du hast dabei die Möglichkeit, individuelle Sparziele anzulegen, diese frei zu benennen und ihren Fortschritt jederzeit transparent nachzuverfolgen.
Mögliche Ziele sind beispielsweise:
- Urlaub
- Notgroschen
- neues Auto
- langfristiger Vermögensaufbau
Das investierte Guthaben erzielt dabei weiterhin die aktuelle Rendite von rund 6 % pro Jahr – unabhängig davon, wie viele Ziele angelegt werden.
Vergleich 6 Go & Grow vs. Modena: Gebühren
Die untenstehende Tabelle gibt dir einen Überblick über die Gebührenstruktur der beiden Produkte. Diese sind in den allermeisten Punkten gleich. Unterschiede gibt es lediglich bei der Auszahlung.
| Gebührenart | Go & Grow | Modena |
| Kontoeröffnung | Kostenlos | Kostenlos |
| Einzahlung | Kostenlos | Kostenlos |
| Investieren | Kostenlos | Kostenlos |
| Kauf-/Verkaufsgebühren | Nicht relevant | Keine |
| Auszahlung | 1 € pro Auszahlung | Kostenlos |
| Kontoführung | Kostenlos | Kostenlos |
| Verwaltungsgebühr | Keine | Keine |
| Inaktivitätsgebühr | Keine | Keine |
Die Gebühren der beiden P2P-Kredit-Anbieter zeigen, wie niedrig die Eintrittsbarriere ist, um mit dem Investieren zu starten. Anleger tragen so gut wie keine Kosten für die reguläre Nutzung der Plattformen. Das kann das Investieren in P2P-Kredite vor allem für Einsteiger besonders attraktiv machen.
Ist Bondora Go & Grow oder Modena die bessere Wahl für dich?
Ob nun Bondora Go & Grow oder Modena die richtige Plattform für dich ist, hängt stark von deinem individuellen Anlegertyp ab.
Deshalb ist Go & Grow die passende P2P-Plattform für dich:
- Erfahrung: Mit Go & Grow setzen Anleger auf einen erfahrenen Player mit mittlerweile knapp 20 Jahren Erfahrung. Das Unternehmen hat mehrere herausfordernde Marktphasen überstanden und beweist sich bis heute als zuverlässiger P2P-Anbieter.
- Diversifikation: Darüber hinaus investieren Anleger bei Go & Grow in einen breiten Pool an Krediten, was zur Diversifikation beiträgt und das Risiko einzelner Kreditnehmer reduziert.
- Gezielter Vermögensaufbau: Mit dem Ziele-Feature erhalten Anleger zudem die Möglichkeit, gezielt an ihrem Vermögensaufbau zu arbeiten. So können Anleger strukturiert investieren und durch die automatische Wiederanlage den Zinseszins für sich arbeiten lassen.
Deshalb ist Modena die passende P2P-Plattform für dich:
- Renditepotenzial: Modena überzeugt vor allem renditeorientierte Anleger. Mit einer Möglichkeit auf bis zu 11 % Zinsen jährlich liegt die Plattform weit über dem maximalen Zinssatz von 6 %, den es bei Go & Grow gibt.
- Buyback: Bei Modena werden ausgefallene Forderungen unter bestimmten Bedingungen von Modena zurückgekauft, was bei Go & Grow nicht der Fall ist. Das kann das Risiko einzelner Kreditausfälle reduzieren.
- Auto-Payout: Mit diesem neuartigen Feature entscheiden Anleger selbst über die Höhe des Zinssatzes, der automatisch am Monatsanfang auf das Konto überwiesen werden soll. Dieses Feature ist meines Wissens nach einzigartig am Markt.
Portfoliovergleich: So investiere ich
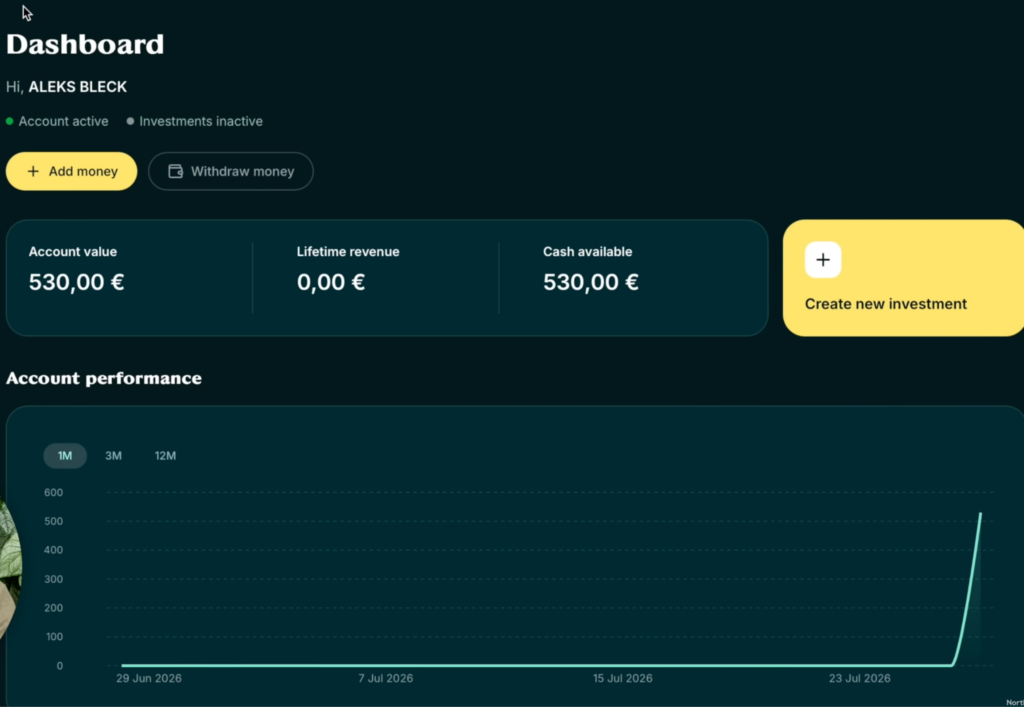
Bei Modena habe ich erst im Juli 2026 mit dem Investieren begonnen. Die Plattform ist noch relativ neu für mich, weshalb ich mich auch mit meinem Investment erstmal vorsichtig herantasten werde. Mein Portfolio beträgt aktuell 530 €.
Bei Go & Grow bin ich hingegen bereits seit vielen Jahren mit dabei. Auf der P2P-Plattform habe ich, neben meinen Investments auf Monefit SmartSaver und Debitum, den größten Anteil investiert. Mein Go & Grow Portfolio beträgt aktuell knapp 13.000 €.
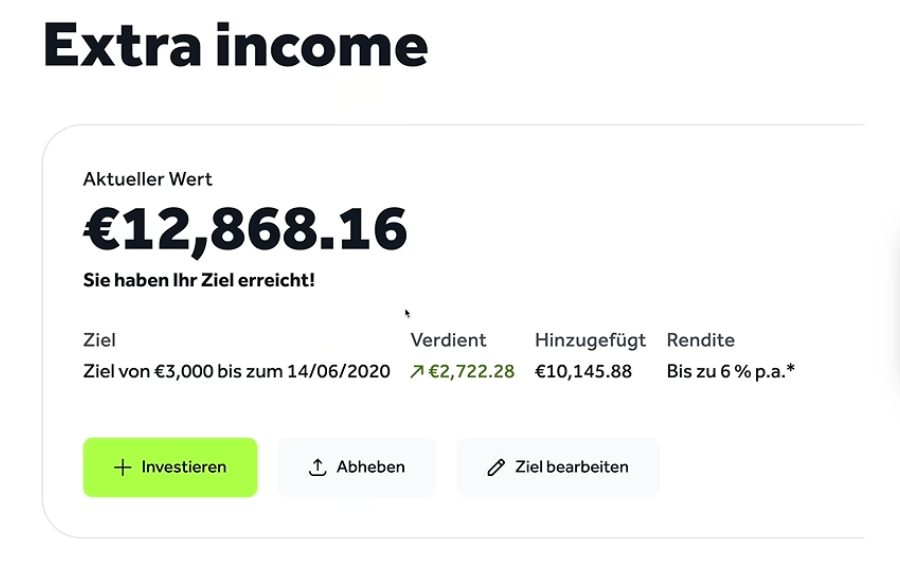
Meine Zinseinnahmen bei Go & Grow beliefen sich im ersten Halbjahr 2026 auf 297,34 €. Das sind im Durchschnitt also knapp 50 € pro Monat, die ich passiv mit meinem Portfolio dazuverdiene.
Mehr zu Bondora und der Plattform Go & Grow liest du in meinen aktuellen Bondora Erfahrungen.
Fazit: Newcomer vs. Veteran – Interessant für jeweils unterschiedliche Anlegertypen
Go & Grow gehört zu den P2P-Veteranen in Europa und punktet seit vielen Jahren mit seiner Zuverlässigkeit. Anleger erhalten aktuell bis zu 6 % Zinsen auf Konsumkredite der Bondora Group und bekommen ihre Guthaben binnen weniger Sekunden ausgezahlt. Allerdings besteht aktuell keine Möglichkeit auf eine höhere Verzinsung für längere Laufzeiten.
Der Newcomer Modena hingegen weist eine sehr junge Historie auf und muss sich in den kommenden Jahren noch beweisen. Dafür erhalten renditeorientierte Anleger auf der Plattform für P2P-Kredite bis zu 11 % jährlich. Darüber hinaus liefert der P2P-Kredit-Anbieter neuartige Features, die es so noch nie zuvor am europäischen Markt gegeben hat.
Die Einstiegshürde ist bei beiden Plattformen gering. Anleger tragen so gut wie keine Kosten und investieren in einen Pool an Krediten. Die richtige Plattform hängt also vielmehr davon ab, ob du als Anleger auf bewährte Expertise vertraust oder neuen Anbietern mit Potenzial auf Wachstum eine Chance gibst.
Mein aktuelles P2P-Kredite Ranking verschafft dir einen Überblick über die besten und sichersten Plattformen. Schau direkt rein und lerne mehr.
FAQ: Wann lohnt sich Bondora Go & Grow und wann ist Modena die bessere Wahl?

